Política mais eficaz para a saúde do PIB brasileiro será combater a inflação, dizem especialistas do FGV IBRE
Por Solange Monteiro, do Rio de Janeiro
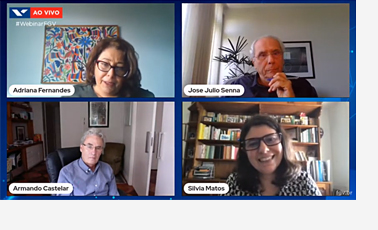 O último Seminário de Análise Conjuntural do FGV IBRE do ano foi marcado pelo tom de alerta dos pesquisadores quanto à política fiscal do próximo governo. No evento, promovido em parceria com o jornal O Estado de S. Paulo, moderado pela colunista e repórter especial Adriana Fernandes, os especialistas sinalizaram que, se o novo governo usar a folga fiscal que a PEC da Transição deverá gerar para ampliar gastos visando a “bombar” o PIB, estará apostando em uma política não somente pouco eficaz como exporá o país ao risco de um efeito contrário, pelo canal da inflação.
Silvia Matos, coordenadora do Boletim Macro IBRE, elencou no evento o grupo de variáveis que tornam 2023 um ano de baixo crescimento. Além de um cenário externo desfavorável para o ano que vem e do efeito contracionista da política monetária para levar a inflação à meta, Silvia lembrou que 2022 foi um ano ainda marcado pela recuperação de diversas atividades ainda impactadas pela pandemia – característica que não se repetirá no próximo ano –, além da decorrência de uma série de políticas de estímulo, como a liberação de FGTS, redução de impostos e aumento do valor do Auxílio Brasil. “O primeiro desafio do novo governo certamente será entender esse cenário e tomar decisões capazes de superar os obstáculos ao crescimento, e não os ampliar ou criar novos”, afirmou.
A pesquisadora do IBRE também lembrou que, mesmo com as revisões positivas da atividade feitas pelo IBGE no período recente – com redução da queda em 2020 de 3,9% para 3,3%, e expansão de 5% em 2021 contra os anteriores 4,6% –, além de uma perspectiva melhor do que a anteriormente esperada para 2022 – o Boletim Macro de novembro projeta crescimento de 2,7% para este ano –, o PIB potencial brasileiro, ou seja, o limite até onde o país pode crescer sem gerar inflação, atualmente é baixo, reforçando o diagnóstico de que não é possível manter o mesmo ritmo de expansão em 2023. “As estimativas de PIB potencial hoje não superam 1,5%. Não há mais espaço para crescer acima desse nível sem gerar desequilíbrio que não seja enfrentando os desafios estruturais do país, que não são novos”, disse, mostrando que, do ponto de vista cíclico, 2023 inevitavelmente será um ano para desacelerar e ajustar a máquina.
José Julio Senna, chefe do Centro de Estudos Monetários do FGV IBRE, defendeu que a medida mais adequada para o novo governo em 2023 é a de, ao invés de potencializar os gastos, unir-se aos esforços do BC para levar a inflação à meta em 2024 e, daí então, construir um cenário de crescimento mais sustentável. No evento, ele reconheceu que a peça orçamentária apresentada para 2023 não é exequível, e que uma medida de ajuste de fato se faz necessária. “Mas tais correções não deveriam impedir uma preocupação maior com lado fiscal, especialmente com o equilíbrio de prazo mais longo”, afirmou, citando projeções de que, com o aumento da margem de gastos em torno de R$ 150 bilhões, a relação dívida bruta / PIB subiria de 75,5% para em torno de 81%, uma direção que considera preocupante. Sem a diretriz de como ficará o arcabouço de regras fiscais, e as políticas públicas que comporão a agenda do novo governo, a margem extra de aumento de gastos prevista é significativa, e pode ser punida pelo mercado, afirmou. “Todas as vezes que o número fiscal anunciado é alto, o mercado pune, seja qual for o governo de turno – o governo Bolsonaro foi punido com a PEC dos Precatórios, por exemplo –, seja onde for. Basta ver, no Reino Unido, a reação ao programa proposto pela primeira-ministra Liz Truss, que gerou reações negativas dentro de seu próprio partido, o Conservador, quando os juros de mercado dos papéis soberanos ingleses se aproximaram dos de Itália e Grécia, e levou-a à renúncia com 45 dias de governo”, citou.
No caso do Brasil, Senna destacou que o nível de juro real com o qual o mercado trabalha hoje para os papéis do Tesouro indexados à inflação, acima de 6%, dá sinais de que, por ora, não há sinais de alívio na percepção desses atores. “É claro que os juros de mercado são diretamente influenciáveis pelo comportamento de política monetária em si - que no curto prazo não vai aliviar”, afirmou. Senna aprovou o posicionamento do BC na última reunião do Comitê de Política Monetária (Copom) do ano – que manteve a Selic em 13,75% ao ano –, indicando que o banco ainda não conta com ingredientes suficientes para alterar seu balanço de risco. “Mas o tom mudou de alguma maneira, dando especial atenção ao fiscal, indicando que se houver deterioração expectativas e a redução da inflação não ocorrer como o esperado, os juros voltarão a subir”, disse, ressaltando que o nível dos juros já está alto, mas que ao mesmo tempo o BC terá de manter a rédea curta. Senna reforçou a mensagem de que, em 2023, o melhor cenário será o governo caminhar junto ao BC para atacar a inflação. “Reconheço as dificuldades das circunstâncias para que isso seja feito. Tampouco seria adequado começar um novo governo com austeridade fiscal”, diz, defendendo, entretanto, um meio termo. “Pode-se ter um arcabouço fiscal de prazo mais longo, mas o fato é que começaremos de uma forma que o patamar de juro real que só cederá se governo federal e BC trabalharem juntos”, afirmou.
Armando Castelar, pesquisador do FGV IBRE, lembrou que a tendência de desaceleração para a economia brasileira em 2023 também se refletirá na arrecadação, com perspectiva de queda que pode ser acentuada por medidas que o governo tem sinalizado, como a de mexer na distribuição de dividendos da Petrobras, que este ano somarão um aporte de R$ 12,5 bilhões ao Tesouro e R$ 3,5 bilhões ao BNDES, via BNDESPar. “É nesse contexto que o governo sinaliza que pretende gastar mais, e o resultado é simples de imaginar. Com estímulo de demanda, os juros ficarão por mais tempo em um nível mais alto. Levando em conta que o grande devedor do país é o setor público, significa que a despesa com juros subirá e haverá aumento de déficit não só porque o primário passará a ser deficitário, como a conta de juros ficará mais alta”, descreveu, indicando que o final da história é a desaceleração econômica em função do quadro de juros. “As planilhas de Excel das consultorias mostram isso com clareza, e o governo também deve ver esse quadro. Mas hoje o governo deve estar buscando uma liberdade orçamentária que reduza sua dependência do Congresso”, afirmou. Para Castelar, um aumento de gastos agora poderá colocar o país em uma situação que somente uma elevação de carga tributária adiante poderá resolver – nublando, de certa forma, o caráter técnico que se busca para a reforma tributária, privilegiado nos debates em torno da PEC 45 e 110, de reforma dos impostos indiretos, por exemplo. “Também é importante lembrar que o que fez a situação social melhorar décadas atrás foi muito mais a melhora do mercado de trabalho. O Bolsa Família fez distribuição de renda melhorar e a pobreza cair, mas o resultado final também foi influenciado por um mercado de trabalho favorável combinado a uma taxa de cambio que apreciou muito”, disse (sobre esse diagnóstico, leia também: A cara da pobreza mudou). “Ao optar por uma política econômica que privilegie gastos, o governo poderá piorar o quadro do mercado de trabalho. Com isso, pode distribuir mais benefícios, mas estará piorando a política social pelo caminho mais importante, que é o do emprego”, afirmou.
Além de uma estratégia casada com o combate à inflação, Silvia defendeu a necessidade de compatibilizar a responsabilidade social com a responsabilidade fiscal, com uma revisão criteriosa de gastos ineficientes. E, não menos importante, uma agenda que vise ao aumento da produtividade da economia, caminho para se ampliar o crescimento potencial da economia – outro desafio histórico do país, como mostra o Observatório da Produtividade Regis Bonelli – e, dessa forma, gerar uma expansão sustentável do PIB daqui em diante.
Reveja o IV Seminário de Análise Conjuntural do FGV IBRE.
Inscreva-se nos seminários sobre produtividade e crescimento que o FGV IBRE promoverá nesta quina e sexta-feira.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.