Com menos ajuda da parte exógena do PIB, atividade deve retrair -0,6% no segundo trimestre
Por Solange Monteiro, do Rio de Janeiro
No mês em que as atenções se voltam para as decisões no campo monetário, o Boletim Macro do FGV IBRE traz uma análise da atividade econômica brasileira decomposta exatamente a partir de sua sensibilidade aos juros. Os pesquisadores apontam que foi o segmento mais resistente à Selic que justificou, por exemplo, o surpreendente desempenho do PIB no primeiro trimestre do ano mesmo sob uma uma política monetária contracionista - que do último trimestre de 2021 até hoje opera com juros reais 6% acima do juro neutro, na média, como aponta José Júlio Senna. Por ser uma atividade pouco sensível ao efeito dos juros altos - tal como a indústria extrativa e a administração pública, que conformam o chamado PIB exógeno -, o agronegócio não sofreu restrições e aproveitou o potencial dado pela supersafra.
Os pesquisadores do IBRE calculam que esse grupo do PIB exógeno respondeu por 1,7 ponto percentual (p.p.) do crescimento de 1,9% registrado no trimestre em relação ao trimestre anterior, restando apenas 0,2 p.p. às atividades do chamado PIB cíclico, que responde ao aperto da Selic. E que, por sua vez, também tiveram a contribuição do impulso do agro, em atividades como serviços de transporte e armazenagem. O PIB cíclico, que representa em torno de 65% do valor adicionado na economia, aponta o Boletim, “tem permanecido próximo da estagnação desde o terceiro trimestre do ano passado, após expressivo crescimento no primeiro semestre de 2022”. Pelo lado da demanda, destaca-se o baixo desempenho do consumo das famílias e a contração do investimento.
Com grande parte do impulso do agro saindo de cena, já que a colheita da soja se concentra no primeiro trimestre do ano, os dados do segundo trimestre apontam para uma desaceleração, com o setor de serviços, a indústria e o varejo ampliado - mais intensivo em crédito - registrando contração em abril. Pelos cálculos dos pesquisadores do IBRE, o segundo tri deverá fechar com contração de 0,6%. Além da saída de cena do agro - que deverá retrair -1,2% nas projeções do IBRE - e suas vendas externas, que contribuirão para uma queda de -1,3% das exportações brasileiras no agregado em comparação com o primeiro tri do ano, também se espera retração dos serviços (-0,7%), da indústria extrativa e de eletricidade. “O debate para 2023 continua a ser a resiliência do setor de serviços como um todo, mas as perspectivas para o ano não são animadoras: a inflação, os juros altos e a desaceleração no mercado de trabalho devem prejudicar o crescimento do setor este ano”, dizem os pesquisadores. Pelo lado da demanda, além das exportações, espera-se resultado negativo no consumo do governo (-0,3%) e no consumo das famílias (-0,8%). “Sob um cenário, sem ganhos de produtividade e com grande nível de incerteza na economia, os desafios para um crescimento mais robusto em 2023 são grandes, sobretudo considerando que o forte aperto monetário deve persistir, mesmo que com o início de sua flexibilização, no segundo semestre”, aponta o Boletim.
A projeção do IBRE do PIB de 2023 foi revisada para crescimento 1,3%, ante 0,8% no Boletim de maio. Com exceção do agro, que deve crescer 12% em relação ao resultado negativo de 2022 - sem o qual o PIB cresceria apenas 0,3%, ressalta o Boletim -, espera-se estabilidade pelo lado da oferta, com a indústria registrando leve crescimento (0,5%), impactada pelo desempenho da transformação (-0,6%), cuja participação representa mais de 50% do total do setor. E, nos serviços, expansão de 0,6%, contra 4,2% registrados em 2022, ano de recuperação dos efeitos da pandemia. Os pesquisadores consideram que o crescimento da massa ampliada de rendimentos este ano - que considera a ampliação do Bolsa Família, reajuste do salário mínimo e aumento da massa salarial - deve colaborar para conter uma maior desaceleração dos serviços, pese a forte base de comparação de 2022 e o ainda elevado grau de incerteza da economia. E, para os investimentos, um leve crescimento, de 0,2%, levando em conta “um cenário desfavorável, no começo do ano, para a absorção de máquinas e equipamentos”.
PIB: projeções revisadas (%)
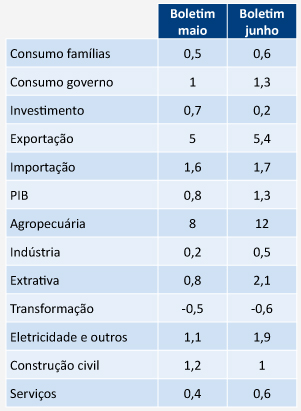
Fonte: FGV IBRE.
O Boletim Macro ressalta que, em todo o mundo, a expectativa é de aproximação do momento de virada do ciclo monetário.
Nos EUA, destaca a decisão do FED de manutenção da taxa básica de juros no intervalo entre 5% e 5,25%, a despeito da resiliência dos dados relativos à inflação. José Júlio Senna, chefe do Centro de Estudos Monetários do FGV IBRE, analisa na seção Internacional do Boletim que um rápido exame do comportamento de variáveis-chave para orientar os formuladores da política monetária - elevada diferença entre o total de trabalhadores e de vagas disponíveis; crescimento dos salários em ritmo alto; hiato do produto elevado; e índice oficial da inflação ainda bem acima da meta (3%), com o núcleo em 4,3% - demonstra que aumentos adicionais serão realmente necessários. “Pode-se dizer que a pausa de junho significa apenas que levará mais tempo para o Fed cumprir o seu objetivo de levar a inflação para a meta”, afirma.
Na Europa, “o Banco Central elevou a taxa de juros para 3,50%, sinalizando nova alta em julho, pois as taxas e as expectativas de inflação seguem muito pressionadas, e mão é claro que uma segunda nova alta dos juros não ocorra à frente”, dizem os pesquisadores, indicando, entretanto, que na região o momento de pausa na escalada dos juros se aproxima. Na China, por sua vez, o corte de juros já acontece, na difícil busca de dinamizar a demanda doméstica, que depois de um primeiro trimestre robusto, estimulado pelo fim das restrições sanitárias, volta a dar sinais de desacelerar (leia também: Economia chinesa: políticas de estímulo não olham para a demanda como deveriam).
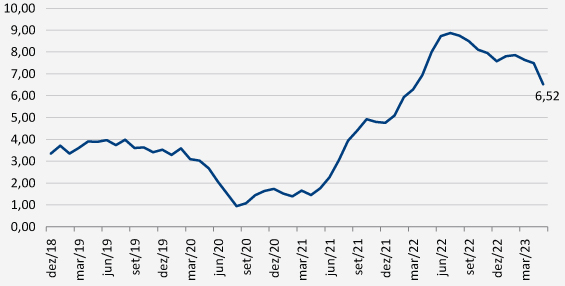
E para o Copom de hoje? A avaliação dos pesquisadores, antecipada no II Seminário de Análise Conjuntural de 2023 (leia aqui), os frutos da política bem-sucedida do BC começam a surgir, com a inflação corrente e as expectativas inflacionárias cedendo. Na seção sobre inflação, André Braz analisa a surpresa positiva do IPCA de maio, que incluiu os serviços livres. “Estes sustentavam a taxa de inflação em 12 meses acima de 7%, finalmente recuaram para 6,5%, patamar que não visitavam desde março de 2022”, destaca Braz. “Para junho, os bens duráveis receberão impulso extra. A redução dos preços dos automóveis novos contribuirá para que o IPCA registre queda em junho, mês em que a inflação poderá ser de aproximadamente -0,20%. Diante de tal cenário, a expectativa de inflação para 2023 só recua. Considerando os efeitos a serem captados pelos principais grupos do índice, agora a inflação para o final do ano está mais próxima de 5%, um ponto percentual abaixo de onde estava a mediana um mês atrás”, afirma.
Serviços Livres
Evolução da taxa interanual
Fonte: Bacen.
No Boletim, os pesquisadores indicam esperar que o Copom mantenha a Selic em 13,75% na reunião de hoje, “mas sinalize que os próximos passos serão mais dependentes de dados, com particular sensibilidade daqueles relativos à inflação subjacente e às expectativas de inflação”. Para eles, se tudo avançar como esperado - cenário onde incluem a manutenção da meta de inflação em 3%, o primeiro corte deve ocorrer entre agosto e setembro.
Confira outros destaques do Boletim Macro FGV IBRE de junho:
Expectativas de empresários e consumidores – A prévia de junho dos índices de confiança indica manutenção da trajetória de alta no final do primeiro semestre. A distância entre o ICE e o ICC deve diminuir para o menor patamar desde 2020. Empresas, o cenário ainda se mostra muito cauteloso, dado que nenhum setor conseguiu recuperar a perda de nível no final de 2022.
Mercado de trabalho – A edição de abril de 2023 da PNAD Contínua mostrou que a taxa de desemprego fechou em 8,5%, equivalente ao nível projetado pelo FGV IBRE. Tal como ressaltado na Carta do IBRE de junho, essa baixa taxa de desemprego se deve, em parte, à reduzida taxa de participação, que não apenas não se recuperou desde o início da pandemia, como voltou a cair a partir do terceiro trimestre de 2022.
Política fiscal – Manoel Pires analisou as discussões em torno da criação do Fundo de Desenvolvimento Regional (FDR) alertando que valores muitos elevados podem ampliar as distorções que se deseja eliminar com a reforma tributária.
Setor externo – Incorporando uma revisão positiva do saldo comercial estimado para este ano, e a despeito de movimento não tão positivo nos fundamentos, reduzimos a nossa estimativa de déficit em conta corrente para -1,9% do PIB em 2023. Ainda que esperemos que o déficit avance para -2,5% do PIB em 2024, não enxergamos qualquer restrição externa no biênio.
Seção Em Foco – este mês, a análise é da pesquisadora Ana Maria Castelo, que aborda as perspectivas de retomada do setor da construção.
Leia aqui o Boletim Macro FGV IBRE de junho.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.