Tributação: seminário aborda a importância de uma reforma que vise à progressividade do sistema
Por Solange Monteiro, do Rio de Janeiro
 Uma das avaliações mais frequentes sobre a proposta de regra fiscal apresentada na semana passada pelo governo é a de que, para se sustentar, será preciso ampliar a arrecadação tributária (veja coluna Em Foco). Além de sinalizar a taxação de jogos online – com a qual o ministro da Fazenda Fernando Haddad prevê uma arrecadação anual em torno de R$ 15 bilhões – outros setores poderão ser revistos, como a tributação de lucros e dividendos, patrimônio e herança, ampliando as expectativas quanto à segunda fase da reforma tributária, esperada para o segundo semestre do ano. Na primeira, voltada à reforma dos impostos indiretos (IPI, ICMS, ISS, PIS e Cofins), a diretriz é por uma mudança que não amplie a carga total, ainda que se busque uma redistribuição setorial da mesma.
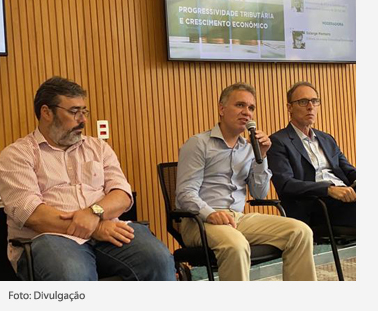
No dia do anúncio da nova regra (30/3), especialistas da área fiscal reunidos no FGV IBRE defenderam a importância de que essa janela de oportunidade de discussão da tributação brasileira sobre renda e capital não perca um de seus principais nortes: a necessidade de tornar o sistema mais progressivo, limpando distorções que hoje afetam sua capacidade de promover crescimento, equidade e bem-estar social. O seminário teve como ponto de partida as análises publicadas no livro Progressividade Tributária e Crescimento Econômico, organizado pelo coordenador do Observatório de Política Fiscal do FGV IBRE Manoel Pires, publicado em 2022 com apoio da Samambaia Filantropias, com versão digital gratuita. Colaboraram para a obra dez especialistas, entre os quais nomes que hoje estão no governo: Débora Freire Cardoso, subsecretária de Política Fiscal do Ministério da Fazenda; Rodrigo Orair, diretor da Secretaria Extraordinária de Reforma Tributária do Ministério da Fazenda; e o ex-ministro Nelson Barbosa, atual diretor de Planejamento do BNDES.
No evento, Pires lembrou que uma das motivações para a revisão do sistema tributário –que não acontece apenas no Brasil – é a conclusão de que a redução da progressividade observada a partir dos anos 1980, sob o pretexto de que ao tributar mais as pessoas mais ricas se estaria minando a capacidade de investimento das mesmas, e a economia cresceria menos, falhou. “Principalmente depois da crise de 2008, começa-se a criticar de forma mais contundente esse princípio, com base em estudos que apontavam que o efeito de aumento de investimento não aconteceu como se esperava”, diz. “A segunda observação foi empírica, ao se perceber que o crescimento econômico tampouco veio e houve aumento de desigualdade. Ou seja, ao invés de aumento de investimento, o que houve foi um aumento de concentração de mercado.” A pandemia, afirma, tornou a questão da desigualdade ainda mais patente, tornando a sociedade mais propensas a debater uma revisão tributária.
Composição relativa da carga tributária em 2019
Somatório das bases indicadas = 100
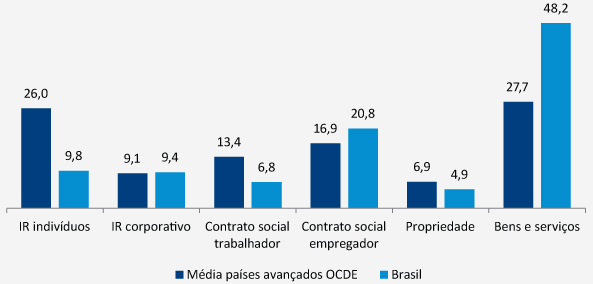
Fonte: Elaborado a partir de dados de Carvalho Junior, 2022.
“Infelizmente no Brasil estamos mais atrasados nessa agenda. Curiosamente, o país foi inovador no momento de introduzir algumas mudanças –fomos um dos primeiros países a implementar um ICMS, inspirado no modelo de IVA da década de 1960 –, mas somos extremamente conservadores na hora de reformas”, afirmou Sergio Gobetti, pesquisador do IPEA que atualmente atua como coordenador da Assessoria Técnica da Secretaria da Fazenda do Rio Grande do Sul. Entre as contribuições de Gobetti no livro está uma análise, a partir da experiência internacional, de várias formas possíveis de se tributar lucros e dividendos. “Observando a tendência mundial, estaremos diante de duas opções: tributando junto com as demais rendas - incluindo salários - na chamada tabela progressiva do IR, ou aplicar um modelo dual”, descreveu. O primeiro, afirma, é mais simples de comunicar, já que todos pagam sob a mesma regra, porém demanda compensação nos casos em que parte dos lucros tributados à empresa esteja relacionado à pessoa física. O segundo, diz, tem o problema de ser pouco progressivo, o que o torna mais eficiente em países com baixo nível de desigualdade. “Uma possibilidade é a criação de um sistema semidual, com duas alíquotas. Uma com nível de isenção de 15%, até certo volume, e outra maior. E a melhor forma de fazer isso é considerar para o cálculo de enquadramento não só a renda dividendos, mas conjunto de rendas do capital.”
Pires também destacou o atraso do Brasil na busca por mais progressividade tributária. “Estamos perdendo competitividade, ao mesmo tempo em que conseguimos ser extremamente desiguais”, diz. Para ilustrar, Pires citou levantamento que aponta que 58% da renda do 0,1% mais rico do brasil advém de lucros e dividendos. “Ou seja, esse grupo mais rico do país tem isenção sobre mais da metade de sua renda”, reforçou. “Um segundo ponto que o livro mostra é que o sistema não é neutro; tem pessoas com rendas muito próximas pagando cargas tributárias completamente diferentes, devido a regimes especiais forjados como forma de escapar de uma tributação mal desenhada.” Isso, afirmou, reduz a eficiência do sistema e distorce decisões de produção. O pesquisador associado do FGV IBRE Braulio Borges, que participa do livro, também destacou que, na pessoa física, a carga efetiva é regressiva no topo da distribuição, diferentemente de outros países desenvolvidos e emergentes onde o sistema é mais progressivo. “Além disso, metade do que o estado arrecada hoje vem da tributação sobre o consumo, que também é mais regressiva, contra uma média de 1/3 observada entre os países da OCDE.”
Parcela da renda declarada de lucros e dividendos em relação ao total por faixa de distribuição (2019)
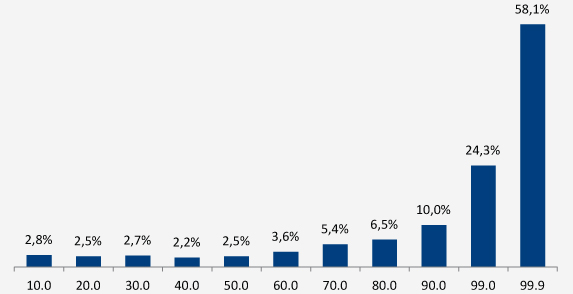
Fonte: Observatório de Política Fiscal.
Ainda que no momento do seminário os pesquisadores ainda não tivessem detalhes da proposta da nova regra fiscal, que foi anunciada na mesma manhã, eles alertaram que o cálculo sobre quanto o governo poderá arrecadar a mais com a reforma do tributo de renda e capital deverá levar em conta também compensações que evitem sobreposição de carga. “Para levar o resultado primário a zero no ano que vem e ter superávit de 1% em 2026 – pensando em um cenário sem corte de despesas – será necessário um aumento de carda de 0,5% a 1% do PIB. E, com o consumo já muito onerado, será preciso buscar outra base de incidência”, afirmou Borges. Enumerando possíveis fontes de arrecadação nova na tributação direta, o pesquisador citou que a tributação de lucros e dividendos, tal como apontado por Gobetti, deverá ser acompanhada de alguma desoneração em IRPJ/CSLL. “Tampouco penso que seja um corte grande, leva do em conta que a alíquota efetiva observada no Brasil não é tão diferente da média do mundo”, diz, indicando a possibilidade de se ter de ampliar a base de incidência, mexendo por exemplo nos regimes especiais Simples ou de lucro presumido. “Também é preciso pensar na desoneração da folha, e aí fica a pergunta: quanto sobra para contribuir para o esforço de consolidação fiscal. Talvez não o suficiente para viabilizar o plano de voo do governo”, disse, citando então a necessidade de outras bases, como a já citada dos jogos eletrônicos, além de outras como o IPTU e a tributação de recursos não renováveis que no Brasil “é expressivamente mais baixa do que a observada em outros países”, afirmou.
Acesso gratuito ao livro Progressividade Tributária e Crescimento Econômico.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.