Edição de fevereiro de 2025
Clique aqui para ler a versão digital da Conjuntura Econômica.
2025: filme bem pior que o de 2024
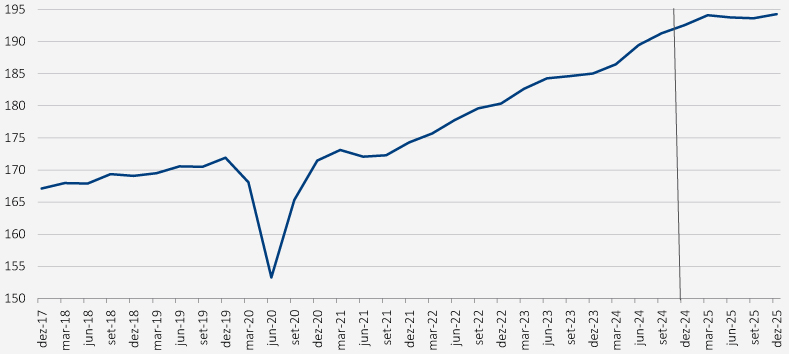
Só em março vamos saber quanto cresceu o PIB, o Produto Interno Bruto, no ano passado. Começamos com previsões de baixo crescimento que foram sendo ampliadas ao longo dos meses. As projeções do Boletim Macro do FGV IBRE de janeiro apontam para uma expansão de 3,6%, puxada pelo forte consumo das famílias, ampliação dos gastos, mudança para cima da curva de investimentos. Se isso se confirmar, teremos o que os economistas chamam de “carrego estatístico” de 1,3% já para este ano. O que não é nada desprezível. Mas já tem muita gente achando que esse carregamento será engolido por um desempenho ruim da atividade econômica, especialmente a partir do segundo semestre.
Fernando Honorato, economista-chefe do Bradesco, em entrevista ao Portal Novo Norte, acredita que o Brasil entrará em recessão no segundo semestre, já que, embora o setor agropecuário vá impulsionar o PIB no primeiro trimestre, isso será temporário. No segundo trimestre, começaria a desaceleração econômica com queda do consumo e dos investimentos.
É sempre bom olhar com cautela balões de ensaio que são lançados, ou pelo governo, ou pelo mercado, sobre os rumos da atividade econômica. Há muitos interesses, e dinheiro, envolvidos. Mas não dá para negar que o filme de 2025 será bem pior do que o de 2024.
Senão, vejamos.
No ano passado, o PIB cresceu totalmente impulsionado pela demanda interna, diferente do que ocorreu em 2023 quando a demanda externa teve importante papel. No ano passado, houve uma forte retomada da demanda privada, com crescimento do consumo das famílias que avançou mais de 5% e os investimentos chegando perto dos 7%.
Este ano, a composição deve ser outra: haverá uma forte retomada da agropecuária e da indústria extrativa. É sempre bom lembrar que a expansão da agropecuária puxa outros setores como a agroindústria e os agroserviços. Segundo o Centro de Estudos Avançados em Economia Aplicada (Cepea-Esalq/USP), o PIB do agronegócio deve representar em torno de 25% do PIB brasileiro. E os demais setores que dependem da demanda, como bens duráveis, bens de capital, construção civil e demais serviços que cresceram muito no ano passado vão manter o mesmo fôlego?
Silvia Matos, coordenadora do Boletim Macro FGV IBRE, acredita que haverá uma desaceleração relevante desses segmentos. Mas os números, hoje, apontam mais para um baixo crescimento do que para uma recessão. Mesmo a economia esfriando, a massa ampliada de rendimentos (salários e benefícios sociais) pode crescer em torno de 4%, em termos reais, este ano. Estima-se que no ano passado o crescimento foi acima de 8%, real.
Para Silvia, o PIB deve crescer 1,8% em 2025, com a agropecuária e a indústria extrativa contribuindo com metade desse crescimento.
PIB
em nível (1996 = 100, AS)
Fontes: IBGE e FGV IBRE.
Mas há muitas outras pedras pelo caminho. Só citando algumas delas.
A alta dos juros joga mais gasolina na fogueira. Se em boa parte do ano passado a taxa básica de juros esteve abaixo dos 11% – mesmo assim elevada –, a partir de novembro ela começou a subir. Hoje está em 13,25%, com sinalização de bater em 14,25% na próxima reunião do Comitê de Política Monetária. Muita gente acha que vai chegar aos 15%. Juros mais altos tornam o crédito mais caro e inibem o consumo.
Outro ponto: a inflação, onde o grande problema é sua inércia: quando sobe fica difícil voltar a puxá-la para baixo. E o pior disso é a alta dos alimentos, que pesa direto no bolso do consumidor e é componente explosivo para aumentar a rejeição de qualquer político. Na última pesquisa divulgada pelo Instituto PoderData, o presidente Lula foi reprovado por 51% dos entrevistados, e aprovado por 42%.
Outra pesquisa, essa da Genial/Quaest, de 25 de janeiro, apontou uma aprovação de 47% de Lula e desaprovado por 49%. É a primeira vez que o índice de reprovação supera o de aprovação.
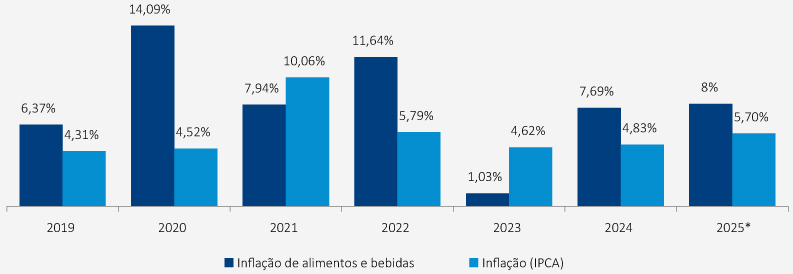
O nó da questão é que os alimentos têm subido muito, roubando o poder de compra, especialmente das classes de menor renda. No ano passado, enquanto a inflação oficial medida pelo IPCA, do IBGE, foi de 4,83%, os alimentos subiram 7,69%. Para este ano, as projeções do Boletim Macro são de uma inflação na casa dos 5,7% e de alimentos de 8%. Mas tem gente com números que se aproximam de 9% a 10%. Para as famílias de renda mais baixa, a alimentação no domicílio chega a representar 25% do orçamento”, ilustra André Braz, coordenador de Índice de Preços do FGV IBRE, como mostra a matéria de capa dessa edição escrita pela editora Solange Monteiro.
O presidente Lula, que começa a iniciar o périplo pelo Brasil, já de olho em 2026, em entrevista a rádios da Bahia na última quinta-feira, dia 6, deu a “receita” para ajudar a inflação de alimentos baixar: “educar o povo”. Trocando em miúdos o que ele disse: o povo é que pode controlar a inflação. Se for a um supermercado e vê um produto caro, não compra. Se todo mundo fizer isso, o preço vai baixar, pois o produto não terá saída. Ficará encalhado na prateleira e vai ter que baixar de preço. Simples assim.
Para não deixar barato, voltou a criticar o ex-presidente do Banco Central, Roberto Campos Neto, que teria “deixado uma arapuca” para a política monetária com novos aumentos de juros já contratados. E voltou ao velho jargão de expandir o crédito (Gasto é vida), em outro sinal que vai contra uma maior austeridade fiscal.
Inflação
Projeção para 2025: inflação 5,7% e alimentos e bebidas 8%
*Projeção Boletim Macro FGV IBRE. Fonte: IBGE.
Outro problema futuro. O mercado de trabalho fechou 2024 com a menor taxa de desemprego da série. Mas se olharmos os dados com mais atenção, percebe-se que houve um gradativo enfraquecimento, especialmente a partir do segundo semestre, da criação de novos postos de trabalho. Em outubro e novembro, houve queda na criação de novas vagas. Em dezembro a coisa piorou, com fechamento de mais de 500 mil postos de trabalho com carteira assinada, pior mês desde 2020, quando da pandemia da Covid-19. Pegando a Pnad Contínua, no trimestre encerrado em dezembro a taxa de desemprego subiu 6,2%, em comparação ao trimestre fechado em outubro: a primeira alta depois de oito trimestres seguidos de queda. Sinaliza que o desemprego pode voltar a subir.
Um sinal de alerta, que alguns analistas já estão usando para mostrar, junto com outros indicadores, que a economia pode entrar em recessão no segundo semestre.
Há, também, o eterno problema fiscal. O Boletim Macro de janeiro enfatiza que “o menor crescimento econômico e a taxa de juros bem mais elevada vão contribuir para aumentar o déficit nominal e tornar a dinâmica da dívida pública mais insustentável. Esperamos que a dívida bruta atinja 82% do PIB este ano e 86% no ano que vem. É importante destacar que tanto a dívida bruta quanto a dívida líquida devem acelerar: esperamos que esta supere 70% do PIB em 2026”.
De acordo com estudo recente do Itaú-BBA3 e previsões do FMI, a expectativa é um aumento da diferença entre a dívida do Brasil e aquela dos demais países emergentes e da OCDE. Adicionalmente, a trajetória também é divergente em relação àquela de outros países de rating semelhante, de acordo com a metodologia do S&P. Ou seja, tudo indica que ficaremos a uma distância ainda maior da retomada do grau de investimento, que seria um grande benefício para o Brasil.
Se não bastassem os problemas internos, temos uma enorme volatilidade externa, turbinada com a posse de Donald Trump e suas medidas e declarações, que está colocando o mundo em polvorosa. Agregar o Canadá, retomar o Canal do Panamá, transformar o Golfo do México em Golfo dos Estados Unidos, tomar a faixa de Gaza e expulsar todos os palestinos. Taxar países – voltou atrás na taxação de produtos canadenses e mexicanos. Cutucar a China com ameaças, taxações. Saída da Organização Mundial de Saúde (OMS), do Acordo de Paris. É uma confusão generalizada.
Onde isso afeta o Brasil? Ainda ninguém sabe a magnitude. Já há sinais de que o aço e alumínio serão taxados em 25% para todos os países. O Brasil é o segundo maior de aço para os Estados Unidos, com US$ 5,7 bilhões em 2024 Mas é certo que incerteza e volatilidade não ajudam em nada.
Mas fica a pergunta. Será que o governo Lula vai deixar a economia sucumbir, já que em 2026 teremos eleições presidenciais? Acho improvável. Como tenho dito, vai se tentar empurrar com a barriga a questão fiscal, fazendo alguns ajustes aqui e acolá. O próprio presidente já disse, no último dia 30, em sua primeira coletiva sob a batuta de Sidônio Palmeira, novo ministro da Secretaria de Comunicação Social da Presidência (Secom), que “não tem outra medida fiscal (...), e que, embora a questão fiscal seja muito importante para o país, o governo só vai discutir novas medidas que vão nesse sentido se houver a necessidade de fazer algum ajuste”. O que foi muito mal recebido pelo mercado.
Na semana passada circularam notícias de que o governo iria aumentar o valor do Bolsa Família devido à alta dos alimentos, o que foi depois desmentido. Samuel Pessôa, pesquisador associado do FGV IBRE trata desse assunto em sua coluna na Folha de S.Paulo do último domingo (9/2). Balão de ensaio ou não, é mais um fator que ajuda a aumentar a desconfiança com relação ao fiscal, além de, se efetivamente ocorrer, jogar mais dinheiro na economia, aumentando a demanda e pressionando ainda mais a inflação. O governo também está empenhado em aumentar o crédito como forma de manter a atividade em expansão. Pode usar os bancos públicos, já que os privados estão mais cautelosos. Matéria publicada no Valor Econômico on-line de sábado, 8/2, da editora Talita Moreira, mostra que três grandes bancos colocaram as barbas de molho, pela queda no ritmo da atividade econômica no quarto trimestre do ano. Enquanto a Febraban estima um aumento na carteira de crédito de 9% este ano e o governo, 9,6%, o Bradesco prevê uma alta entre 4% a 8%. O Itaú, de 4,5% a 8,5% e o Santander acima dos 6,4% de 2024.
Tempo difíceis.
Claudio Conceição
Carta do IBRE – O pacote fiscal de novembro vai ajudar em 2025, mas medidas adicionais podem ser necessárias
O pacote fiscal de novembro ajuda o governo de forma significativa a cumprir a regra de despesa do arcabouço fiscal. Porém, para cumprir a meta de primário, o governo provavelmente terá de implementar outras medidas de aumento de arrecadação ou de contenção de gastos, em um processo que deve ser muito parecido com o que assistimos no último ano.
Ponto de Vista – As causas do atraso português
O historiador econômico português e professor da Universidade de Manchester, Nuno Palma, acaba de publicar em Portugal pela editora D. Quixote “As causas do atraso português”, onde procura mostrar as razões que levaram Portugal a se distanciar dos outros países europeus em termos de crescimento econômico.
Entrevista – Vivemos um momento em que as relações com os EUA são uma trilha que se deve percorrer com cuidado
O segundo mandato de Donald Trump na presidência dos Estados Unidos foi marcado por linha dura no campo migratório e, no campo comercial, a imprevisibilidade. Otaviano Canuto, sergipano que há 21 anos vive nos Estados Unidos, de onde exerceu cargos de liderança no Banco Mundial e no BID e hoje é sênior fellow no Policy Center for the New South, compartilhou com a Conjuntura Econômica suas primeiras impressões sobre a estratégia do governo e suas implicações para o Brasil. “Estamos vivenciando um momento em que as relações internacionais, no que diz respeito aos Estados Unidos, estão dependentes de aspectos inclusive pessoais, erráticos, voláteis. Então, é uma trilha que a gente tem que percorrer com o devido cuidado”, afirma.
Capa | Inflação – Inflação à mesa
A preocupação com a crescente inflação de alimentos no domicílio, que chegou à casa dos 8% em 2024, não deve nos abandonar em 2025. O tema também está no radar do governo, que no início do ano avaliava medidas para mitigar o impacto dessa alta para os consumidores, em especial os de baixa renda. Especialistas consultados pelo FGV IBRE apontam quais frentes de ação devem ser priorizadas pelo governo para colaborar com essa agenda sem gerar consequências negativas no futuro.
Artigos
Estrutura de mercado de inovação em medicamentos: a batalha entre preços
altos e acesso à saúde
André Soares Motta-Santos, Leonardo Costa Ribeiro, Kenya Noronha, Mônica Viegas Andrade
Papel estratégico das compras governamentais
José Roberto Afonso, Philip Yang
Riscos e cenários 2025: incerteza, mediocridade e esperança
Murillo de Aragão
Primeiro ano do Regime Fiscal Sustentável: uma análise comparativa da nova regra com seu antecessor
Vilma da Conceição Pinto
Verba volant, facta manent
Gabriel Barros
Qual é a agenda Brasil para o gás natural?
Cristiane Alkmin Junqueira Schmidt
Diferentes olhares sobre a importância do tratamento integrado de efluentes urbanos
Luiz Firmino Pereira
Clique aqui para ler a versão digital da Conjuntura Econômica.