Sondagem mostra que América Latina mantém tendência de recuperação de clima econômico, com exceção do Brasil
Por Solange Monteiro, do Rio de Janeiro
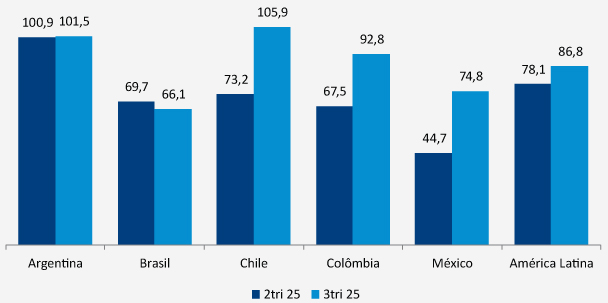
A Sondagem Econômica da América Latina, produzida pela Diretoria Internacional do FGV e o FGV IBRE, mostra uma melhora do clima econômico na região na passagem do segundo para o terceiro trimestre do ano. O indicador registrou alta de 8,7 pontos, para 86,8 pontos. Livio Ribeiro, pesquisador associado do FGV IBRE, destaca que o resultado reforça uma tendência de recuperação depois da forte queda observada em 2024 – passando de um nível neutro no final de 2023, na casa dos 100 pontos, para abrir 2025 abaixo dos 80 pontos. “A manutenção de um resultado em um patamar pessimista é muito puxada pela dinâmica das quatro grandes economias – Argentina, Colômbia, México e Brasil – sendo que hoje apenas a Argentina atinge os três dígitos”, diz Ribeiro, destacando ainda que no México e Brasil sequer chegam aos 80 pontos, com respectivamente 74,8 e 66,1pontos.
A manutenção da tendência de melhora foi registrada nos dez maiores países analisados, com exceção do Brasil, que teve queda de 3,6 pontos na confiança em relação ao segundo trimestre. Ribeiro observa que, no agregado, há uma evolução positiva tanto na percepção da conjuntura quanto em relação ao futuro, fechando uma boca de jacaré que prevaleceu no comportamento do indicador desde 2015, com o índice das expectativas pontuando muito acima do que avalia a situação atual.
Entre as maiores altas na comparação com o trimestre anterior destacam-se as de Equador (aumento de 48,8 pontos), Peru (34,8 pontos), Chile (32,7 pontos) e México (30,1 pontos). “Os países que tiveram maiores retomadas de expectativa entre o segundo e o terceiro tri são aqueles que, em alguma medida, têm maior exposição aos Estados Unidos, e onde houve a percepção de que a política comercial de Donald Trump se tornou ‘mais aguada’ do que se esperava no início do segundo trimestre”, afirma Ribeiro.
Indicador de Clima Econômico da América Latina - países selecionados - em pontos
Fonte: FGV IBRE, FGV Diretoria Internacional.
A pesquisa contou com duas questões especiais relacionadas ao cenário externo: sobre a resposta que se esperava do país quanto à política tarifária do governo dos EUA, e sobre a possibilidade de uma invasão de produtos chineses, como desvio de comércio em função da política de Trump. “Não houve menção sobre medidas retaliatórias, com a defesa de negociações bilaterais com os EUA. Já no caso do receio de uma invasão de produtos chineses, a maioria apontou a probabilidade de que isso acontecesse”, afirma. Esse resultado pode significar que a maior parte dos respondentes entende que a competição chinesa vai aumentar contra as suas produções, “sem colocar tanto peso na possibilidade de você obter insumos mais baratos, portanto, mudar a sua estrutura entre receita e despesa de maneira moderadamente positiva”, diz Ribeiro. A exceção mais marcante é a do Chile, em que 80% apontaram como improvável. “Trata-se, entretanto, de uma economia em que a entrada de produtos chineses já é alta.”
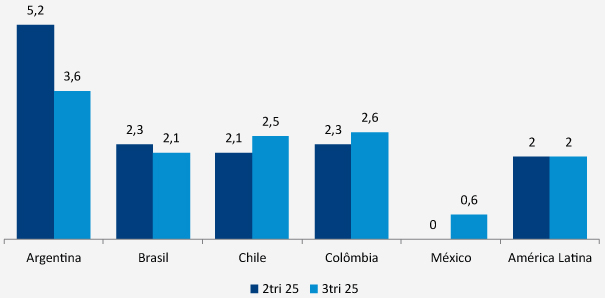
No caso da Argentina, houve certa estabilidade no resultado, apesar de a projeção média para o PIB em 2025 entre as empresas consultadas ter registado a maior retração, de 5,2% no segundo trimestre para 3,6% no terceiro tri. “A Argentina teve importante queda na avaliação da situação atual, porém, mais que compensada pelo aumento do indicador de expectativas”, explica Ribeiro, afirmando que esse resultado pode estar relacionado à confiança do setor empresarial na agenda do governo de Javier Milei.
Projeções de crescimetno para o PIB em 2025 - países selecionados (%)
Fonte: FGV IBRE, FGV Diretoria Internacional.
Ribeiro afirma que o indicador brasileiro, na contramão dos demais países, registrou queda tanto na avaliação da situação atual quanto das expectativas. “Há uma preocupação grande quanto à tendência de desaceleração da economia brasileira – algo também observado nas demais Sondagens empresariais do FGV IBRE. Juro alto, crédito caro, mercado de trabalho apertado significam pressão de custos que afetam tanto o presente quanto a perspectiva futura”, afirma.
O pesquisador destaca ainda que, no debate prospectivo, hoje se somam outros pontos de preocupação para os empresários brasileiros. “Não se trata apenas do cenário eleitoral, mas de questões não triviais como a reforma tributária dos impostos sobre o consumo, que começa a ser implementada em 2026. Como consultor, identifico dúvidas sobre qual imposto de fato uma empresa irá pagar, como calcular taxa interna de retorno, parâmetros básicos para avaliar a viabilidade de um investimento”, completa.
Quanto ao efeito Trump na percepção do clima econômico, Ribeiro considera que não foi significativo no Brasil. “Houve uma piora com o anúncio do tarifaço em meados do ano, mas a lista de exceções foi ampliada, e o próprio governo aponta que o impacto do tarifaço sobre o PIB é pequeno, de -0,1%. Ou seja, apesar de atingir alguns segmentos específicos, o efeito no agregado não é grande”, diz. “Além disso, criou-se uma série de estruturas de apoio que vão implicar em créditos direcionados, subsidiados, para um efeito econômico muito limitado.”
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.