Desafios dos BC no Brasil e EUA foram destaque no Seminário de Análise Conjuntural FGV IBRE / Estadão
Por Solange Monteiro, do Rio de Janeiro
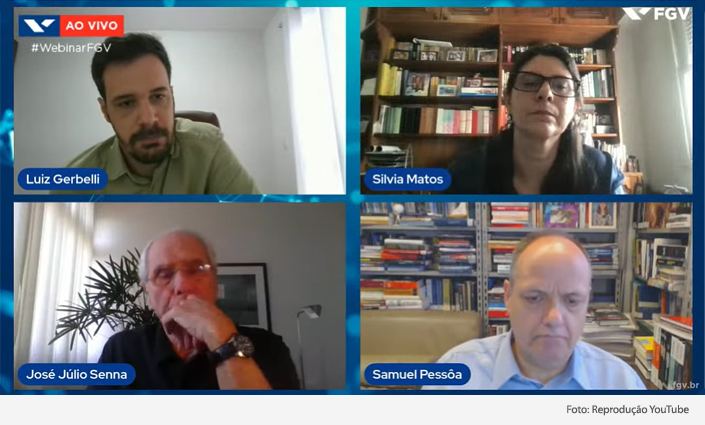
Nesta superquarta de decisões de política monetária nos EUA e no Brasil, os pesquisadores do FGV IBRE reunidos no III Seminário de Análise Conjuntural do IBRE / Estadão, moderado pelo repórter do jornal Luiz Gerbelli, destacaram os desafios que ambos os bancos centrais têm diante do conturbado quadro externo.
Nos Estados Unidos, ainda que a decisão de corte – de 0,25 ponto percentual, levando a taxa de juros para o intervalo de 4% a 4,25% ao ano – fosse esperada, a preocupação se concentrou no horizonte de cortes futuros. As projeções dos membros do comitê de política monetária dos EUA (Fomc), ainda que muito dispersas, apontaram a mais duas reduções em 2025, em outubro e dezembro. Já o ponto médio das projeções para 2026 sinalizaram a uma redução adicional de 0,25 ponto. Para José Júlio Senna, chefe do Centro de Estudos Monetários do FGV IBRE, não é prudente que o FED solte o freio de mão neste momento – pese a pressão do governo federal para tanto, ilustrada pelo voto de Stephen Miran, recém-indicado pelo presidente Trump, que votou por um corte de 0,5 ponto. Apesar da desaceleração do mercado de trabalho, e da ajuda da política econômica de Trump na contenção da demanda via aumento da incerteza, para Senna “as condições financeiras ainda têm se mostrado frouxas”. O economista ilustrou que o comportamento da inflação ainda não é confortável, com a média trimestral do CPI crescendo 3,6% para uma meta de 2%. “Meia dúzia de quedas de 0,25 ponto conforme já se observa nas projeções de mercado seria um exagero”.
No evento, os pesquisadores reforçaram o tema de análise da Carta do IBRE de agosto, sobre a difícil tarefa de avaliar a evolução do mercado de trabalho americano no momento em que se observa movimentos simultâneos tanto do lado da demanda quanto da oferta – neste caso, com a política de imigração de Trump, lembrando a importância do fluxo de trabalhadores estrangeiros em uma sociedade que envelhece. O peso que o Fomc daria a cada lado dessa balança é o que determinaria, em parte, o horizonte de cortes sinalizado, lembrou Samuel Pessôa, pesquisador associado do FGV IBRE. “Caso se observe um ciclo mais longo de taxa de juros, entretanto, talvez daqui um ano e meio o FED tenha que repensar sua política monetária”, afirmou, lembrando do recente corte de juros pelo Copom no Brasil, “quando as condições ainda não estavam dadas para isso”, e que acabou sendo revertido, chegando aos atuais 15% ao ano.
No Brasil – onde o BC, em decisão também esperada, não promoveu alterações na Selic, sinalizando a manutenção desse patamar de juros por período prolongado – Pessôa atribui parte desse atual ciclo de aperto monetário à inversão do tradicional ciclo político da despesa pública promovida por Lula. “Ao invés de fazer as maldades no começo de mandato, para colher os benefícios na segunda metade, promoveu-se o aumento do gato público, gerando um crescimento além do potencial em 2023 e 2024.” O pesquisador destacou que esse comportamento provocou sequentes surpresas no comportamento do PIB, levando os economistas a erros de projeções que superaram 1 ponto percentual na média entre 2021/24 – tema que analisou na coluna Ponto de Vista da Conjuntura Econômica de agosto (confira aqui). “Dessa forma, Lula chega ao meio de seu mandato com a economia a plena carga e a inflação crescendo, levando o BC a retomar o ciclo de elevação dos juros”, afirmou.
A tendência a superestimativas não se repetirá este ano, destacou Pessôa, ao que ele atribui o efeito da política monetária, contribuindo para desacelerar a economia. A valorização do real diante das incertezas globais contribuiu para a queda da inflação, mas Pessôa considera que, ainda que a tendência de um dólar mais fraco diante das demais moedas globais tenda a se manter adiante, não significa que o real tenda a capturar esse efeito plenamente, diante de um possível aumento de incertezas no cenário fiscal doméstico.
Silvia Matos, coordenadora do Boletim Macro FGV IBRE, afirmou que a tendência de desaceleração observada no segundo trimestre tende a se repetir no terceiro tri, destacando entretanto o desempenho de setores que contribuem para certa sustentação do crescimento. “Além de um resultado bom do agro, bem como da indústria extrativa, que deverá registrar crescimento similar ao de 2023, em torno dos 9%, metade do crescimento de PIB que estimamos para este ano, de 2%, incluem outras atividades não sensíveis ao aperto monetário que são estáveis ao longo do tempo, como serviços públicos de educação e saúde”, ilustrou, reforçando a importância da desaceleração do consumo das famílias – elemento fundamental, para a redução da inflação de serviços – o que está diretamente relacionado ao comportamento do mercado de trabalho e dos salários. “Se tivéssemos uma economia com aumento de produtividade, a elevação de salário não seria tão impactante. Mas isso não está acontecendo”, destacou.
“Um aspecto positivo no atual quadro, com o desemprego em mínimas históricas, é que aparentemente a economia brasileira consegue trabalhar hoje com uma taxa de desemprego menor do que no passado. Antigamente, a taxa natural de desemprego, ou seja, a que não acelera inflação, era em torno de 10%. Hoje, deve ser entre 7% e 8%. Vários motivos justificam essa queda desemprego estrutural – como demografia, a gig economy que aumenta a capacidade de empregabilidade, mas ainda temo um excesso de demanda sobre oferta, o que significa que qualquer ciclo de queda de juros ficará para o ano que vem. – afora que tenhamos surpresas muito positivas de reancoragem de expectativas da inflação de serviços, mas acho pouco provável”, concluiu.
Reveja o III Seminário de Análise Conjuntural FGV IBRE / Estadão.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.