Desoneração: “temos que pensar a questão da folha de salários no contexto da reforma tributária”, diz Vilma Pinto, da IFI
Por Solange Monteiro, do Rio de Janeiro
A semana que passou foi de alta tensão entre Executivo e Legislativo no campo fiscal, e fechou com a promessa do ministro da Fazenda Fernando Haddad de acelerar a agenda de revisão de gastos, junto à ministra do Planejamento Simone Tebet. Tal determinação é impulsionada, entre outros, pela urgência de dois prazos: o de elaboração da peça orçamentária de 2025, e a busca de um acordo quanto à compensação do impacto fiscal com a prorrogação da desoneração da folha de salários de 17 setores da economia, que vencia em dezembro de 2023 e agora poderá ficar para dezembro de 2027. A dilatação do prazo de validade para 2027 – contra a vontade do Executivo – foi suspensa em abril pelo STF, que argumentou vício de inconstitucionalidade e deu prazo de 60 dias para que Executivo e Legislativo apresentassem as medidas compensatórias (de acordo à data de publicação da ata da decisão, esse prazo vai até 11 de agosto).Essa despesa não constava do Orçamento de 2024, e para embuti-la agora é preciso indicar de onde sairá o recurso. Como reza a Lei de Responsabilidade Fiscal, uma concessão de benefício de natureza tributária precisa contar com estimativa de impacto orçamentário-financeiro e comprovação de que não afetará as metas de resultado fiscal, pelo qual precisa ser acompanhada de medidas de compensação.
Em artigo publicado na Conjuntura Econômica de junho (leia aqui), Vilma Pinto, diretora da Instituição Fiscal Independente (IFI) do Senado traça com detalhes a novela dessa nova prorrogação da desoneração, bem como o histórico dessa política. Inaugurada no final de 2011 no governo Dilma Rousseff, ela foi inspirada no modelo europeu do “Fiscal Devaluation”, que tinha por objetivo proteger atividades “sujeitas à exposição internacional, preservar empregos e contribuir para o crescimento econômico”, como descreve Vilma, e beneficiava quatro setores: serviços de tecnologia da informação e de tecnologia da comunicação, indústria moveleira e a de confecção de produtos de couro e calçados. Seu prazo de validade era até 2014, mas o que se viu desde então foram seguidas extensões de prazo e da lista de atividades com direito a substituir o recolhimento de 20% sobre a folha de salários pelo pagamento de 1% a 4,5% sobre a receita bruta, variando conforme o setor.
Em seu texto, Vilma lembra que a lei da desoneração (nº 12.456/11) ainda previa uma comissão tripartite para avaliar e monitorar o efeito das medidas – que foi criada, mas teve o registro de apenas duas reuniões. “Assim, observa-se que as diversas mudanças realizadas na política de desoneração da folha de pagamentos não necessariamente passaram por uma avaliação da Comissão instituída para este fim”, diz no artigo. Diante disso, prevaleceu a disputa entre argumentos do setor produtivo (relembre) e estudos acadêmicos apontando a pouca efetividade dessa política.
Agora, as negociações em torno do acordo exigido pelo STF acontecem em paralelo a uma proposta de reoneração gradual até 2027 (PL 1.847/2024), apresentado pelo governo federal, que reduzira o impacto fiscal em 2024 para R$ 12,6 bilhões, contra R$ 23,1 bilhões ao ano estimado em nota técnica Cetad/Coest – as projeções do Ministério da Fazenda são de R$ 26,3 bi. Até 2027, esse gasto somaria R$ 31,77 bilhões, como Vilma cita no artigo.
Renúncia estimada pela IFI com o Pl no 1.847, de 2024
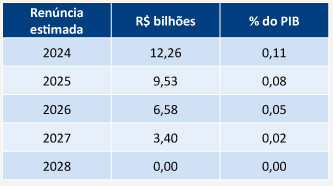
Fonte: Exposição de motivos do PL no 1.847, de 2024.
“Mesmo que seja uma redução, ainda assim não está isento de impacto”, diz Vilma. Por isso, inclusive, ainda caberia ao governo aprovar a devida compensação. “Caso contrário, o PL correrá o mesmo risco de suspensão”, destacou Vilma em conversa para o Blog. Isso pode ter justificado a pressa do ministro em tentar aprovar, via MP, a medida que restringiria ressarcimentos de PIS/Cofins – peça que acabou sendo parcialmente devolvida pelo presidente do senado Rodrigo Pacheco, gerando convulsão nos mercados.
Para além dessa discussão de curto prazo quanto às formas de compensação, Vilma reforça a mensagem que fecha seu artigo, de que “também importa destacar que é premente discutir não só os custos fiscais da política de desoneração da folha de pagamentos, mas também o desenho da política e os benefícios da renúncia”. Ela defende que é preciso retomar o debate da carga tributária da folha no contexto de reforma tributária. “É reconhecido que o Brasil é um país que tributa muito a folha de salários, e o consumo em detrimento da renda. E se o debate da tributação do consumo coloca a premissa de não aumentar ou reduzir a carga tributária, então é preciso enfrentar a discussão da composição dessa carga”, diz, destacando que a própria EC 132, da reforma dos tributos indiretos, previa o anúncio, pelo governo, de propostas de reforma no âmbito da tributação da renda e da folha de salários. “Esse prazo passou e não foi apresentada proposta robusta, mas medidas pontuais”, diz. Vilma reconhece que não é um tema fácil. “Mas pensar essas bases tributárias de forma estruturada é o caminho mais adequado”, conclui.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.