“Sem equacionar impacto das mudanças no ICMS, governo poderá contratar uma crise federativa adiante”, afirma Vilma Pinto, da IFI
Por Solange Monteiro, do Rio de Janeiro
 Conforme divulgado pelo Banco Central nesta segunda (31/10) o resultado primário do setor público consolidado nos 12 meses até setembro fechou com superávit de 1,93% do PIB. Com esse resultado, a trajetória da dívida pública do governo geral continua em queda, para 77,1% do PIB, depois de ter chegado a 89% em outubro de 2020, devido à pandemia.
Tal como a Carta do IBRE já alertava em maio (ler a Carta), esse resultado ainda está contido em um ciclo de melhora de curto prazo que não nos permite prescindir de uma reorganização das contas públicas.
Recentemente, Vilma Pinto, diretora da Instituição Fiscal Independente do Senado (IFI), ex-pesquisadora do FGV IBRE, reforçou o diagnóstico de que não é possível tomar a totalidade dessa melhora como algo estrutural, apontando elementos especialmente preocupantes para o cenário fiscal adiante.
O primeiro indicado por Vilma é a perda de arrecadação com as mudanças realizadas este ano no ICMS de energia elétrica, combustíveis, transporte e telecomunicações. O maior impacto, aponta a economista, se deu na arrecadação de energia, que no terceiro trimestre registrou variação real de -38,6% em relação ao mesmo trimestre do ano anterior. Quando observado por estados, essa perda chega a 63% no Mato Grosso, 56% no Rio Grande do Sul e 54% em Minas Gerais. “No caso da energia elétrica, essa redução mais acentuada se deu porque, além de a LC 194 ter fixado um teto para a alíquota, ao tornar esse insumo bem essencial, também alterou a base de cálculo do ICMS”, explica Vilma. Em petróleo, combustíveis e lubrificantes essa queda de arrecadação do ICMS foi importante, mas menos intensa, de 10,5% no agregado, chegando a 85,3% em Rondônia, 47,8% em Alagoas (neste caso, o dado é de agosto) e 43% no Rio de Janeiro. Já os demais itens de arrecadação registraram queda de 1,2% no total.
Arrecadação do ICMS Brasil – R$ milhões constantes
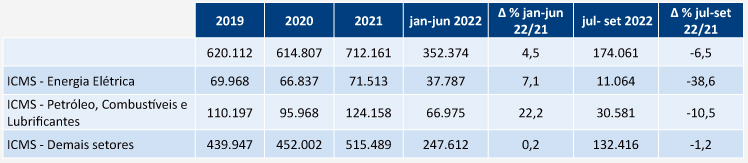
Fonte: Confaz e IBGE. Elaboração IFI.
Alguns estados já conseguiram entrar com liminares garantindo a compensação de perdas, que serão descontadas dos contratos de refinanciamento de dívidas com a União ou de operações de crédito garantidas pela União. Mas Vilma lembra que a lei define garante essa dedução apenas para perdas incorridas até dezembro de 2022 ou enquanto houver saldo de dívida contratual do estado administrada pelo Tesouro - o que ocorrer primeiro. E que ainda estamos em um período no qual esses entes contam com algum colchão fiscal para amortecer a queda, fruto da mudança de preços relativos com o choque de commodities. Isso provocou um descolamento da arrecadação nominal com ICMS de relação ao PIB – que costumam evoluir alinhados – de quase 10 pontos percentuais no final do ano passado, mas que já está voltando ao comportamento normal. “Isso me traz um pouco de preocupação. Quando olhamos a situação fiscal dos estados, apesar de 2022 ter sido relativamente bom em termos de geração de superávit primário, a LC 194 não é por prazo determinado, e à medida que o choque de commodities passar, podemos contratar uma crise federativa mais à frente”, afirmou. Vilma reforça a preocupação ilustrando que, excetuando as rubricas energia elétrica e petróleo e combustíveis, o comportamento da arrecadação apresenta estabilidade em relação a 2021, ainda que acima de 2019, no pré-pandemia. “E ainda temos a possível entrada em vigor da LC 192 – que muda a incidência do ICMS sobre combustíveis, com base em alíquota fixa por volume comercializado – que, se for aplicada, trará um resultado ainda pior na arrecadação desse setor”, completa. “Há discussões sobre alternativas de compensação, como alterar a tributação de outros itens que não sofreram limitação, revisitar benefícios tributários. O fato é que esse tema precisa ser endereçado, do contrário haverá riscos adiante”, reitera.
Participação (%) na receita de ICMS
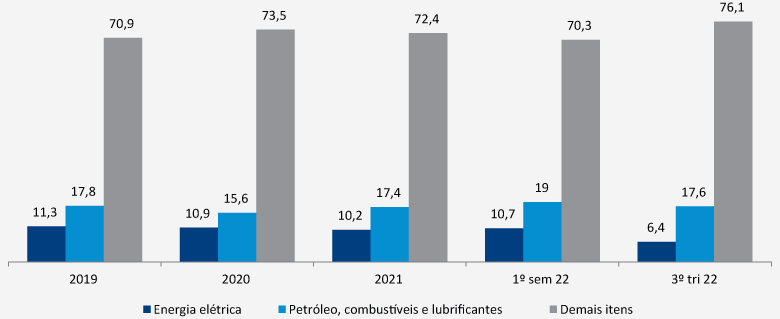
Fonte: Confaz e IBGE. Elaboração IFI.
Transferências de renda (R$ bilhões)
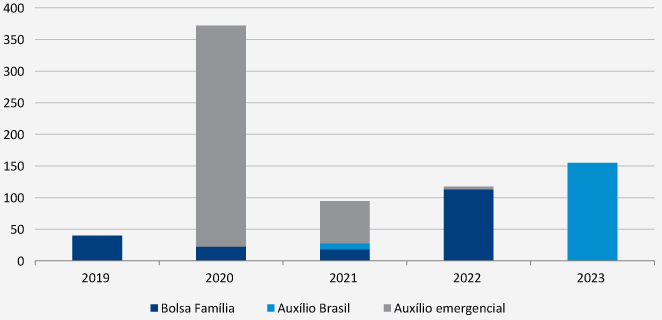
Fonte: STN e Ministério da Cidadania. Elaboração: IFI.
Pelo lado das despesas, Vilma também destaca a necessidade de se equacionar diversos temas. “Hoje temos um nível de despesa em proporção do PIB menor que o pré-pandemia, mas isso se dá por conta de fatores como uma redução significativa em comparação aos gastos com a pandemia, a questão do serviço público, sem novas contratações nem reajustes salariais – de janeiro a setembro, os gastos com pessoal caíram 7% em relação a 2021 – e a limitação do pagamento de precatórios definida nas ECs 113 e 114, cujos gastos caíram 20% em relação ao ano passado”, enumera. Vilma lembra que, no caso dos precatórios, a legislação determina a limitação do pagamento até 2026, e que será preciso definir o que acontecerá a partir de 2027, quando o estoque estimado pela IFI de dívidas sob essa rubrica deve girar em torno de R$ 260 bilhões.
Para 2023, a principal tarefa será acomodar o aumento do benefício do Auxílio Brasil – que o presidente eleito Lula já afirmou intenção de manter em R$ 600 – dentro do Orçamento, já que a LOA sancionada prevê um benefício de R$ 405. “O impacto calculado pela IFI para 2023 é de R$ 155 bi, contando a atenção a 21,6 milhões famílias, e sem contar o adicional de R$ 150 reais por crianças até 6 anos”, afirma, contando o fato de o teto de gastos vigorar, será preciso encontrar uma forma de encaixar essa despesa – que poderá se dar com a negociação de uma licença para gastar, o chamado waiver.
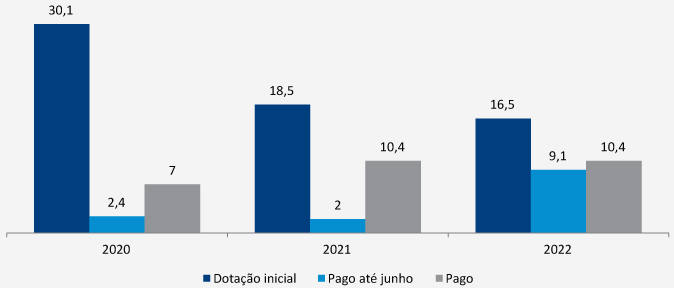
Emendas do relator geral (R$ bi)
Fonte: Siga Brail.
A diretora da IFI também expressa preocupação com o aumento do Orçamento Secreto – como ficaram conhecidas as emendas de relator geral – indicando que os valores pagos dessas emendas até junho cresceram mais de 350% em relação a 2021, somando R$ 9,1 bilhões. “E isso aconteceu apesar de termos sucessivas necessidades de contingenciamento governo, que no primeiro semestre do ano foi significativamente maior do que em 2021 e 2020”, ressalta.Recentemente, o ex governador do Espírito Santo Paulo Hartung, Marcos Mendes e Fabio Giambiagi, pesquisadores, respectivamente, do Insper e da FGV IBRE, analisaram no Blog como combater a expansão dessas emendas, que minam a eficiência do investimento público (leia aqui). Vilma lembra que a urgência de mitigar esses desvios é crescente, diante de um quadro de investimentos líquidos no vermelho desde 2016. “Esse resultado está associado à redução drástica de novas aquisições, insuficientes para compensar a depreciação do capital”, conclui.
Leia também a entrevista de Vilma Pinto na Conjuntura Econômica de agosto: "Embora prevaleça a agenda social, é preciso sinalizar com o equilíbrio fiscal"
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.