Reforma tributária: conselho federativo, alíquota e seletividade foram destaques em seminário da FGV
Por Solange Monteiro, do Rio de Janeiro
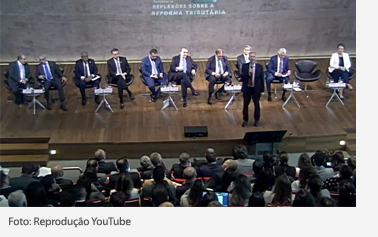 A semana começou com intensos debates sobre a reforma tributária dos impostos sobre o consumo, que agora é discutida no Senado, prevista para ser votada no início de outubro. No Rio, evento promovido pela FGV Conhecimento reuniu diversos atores, entre eles governadores, legisladores e juristas, que levantaram os pontos ainda controversos do texto, assim como os benefícios esperados com a reforma. Em tom pessoal, Carlos Ivan Simonsen Leal, presidente da Fundação Getulio Vargas, ressaltou o momento ímpar que o país vive com o avanço dessa reforma. “É a primeira vez em 40 anos que vejo algo tão positivo”, disse, indicando que a reforma tributária é subjacente a três facetas do problema brasileiro: o processo orçamentário, o federalismo, e a reforma e estruturação política. “O importante é que estamos nos aproximando das verdadeiras questões que nos impedem de ter um crescimento maior, um desenvolvimento maior, um nível de investimento maior”, afirmou, ressaltando também a necessidade de se olhar a reforma não apenas como fonte de recurso, mas como um mecanismo pelo qual se aplaina diferenças sociais do país. “Tudo isso está em jogo.”
Rodrigo Pacheco (PSD-MG), presidente do Senado, afirmou no evento que a reforma já foi suficientemente discutida, e que cabe agora amadurecer no Senado os dispositivos novos que foram introduzidos na votação na Câmara. “Precisamos analisar, por exemplo, o significado das isenções mantidas do ponto de vista de justiça tributária”, citou, destacando também a prioridade em ouvir estados e municípios - dia 29 de agosto foi reservado para que os governadores apresentem suas questões no plenário do Senado. “Não queremos sacrificar qualquer setor ou ente, mas chegou a hora de escolher uma opção política de sistema tributário”, afirmou.
Como se pode observar no seminário, a tarefa de aparar arestas não será simples. Leonardo Lobo, secretário de Fazenda do Rio de Janeiro, defendeu que faltou ouvir mais os estados “não sobre a direção da reforma, mas na execução”, disse. “Por exemplo, em como amarrar bem o desenho do fundo de desenvolvimento regional, para que os recursos não acabem sendo usados para despesas correntes, quando a lógica é garantir infraestrutura, mão de obra capacitada, e uma competição saudável”. Claudio Castro (PL), governador do Rio de Janeiro, destacou a preocupação de que vários temas - como os regimes especiais - serão definidos só depois da reforma aprovada, por lei complementar. “Estamos votando um esqueleto sem saber o que virá depois”, afirmou. O especialista em direito financeiro Heleno Taveira Torres, professor titular da USP, também apontou essa preocupação. “Como há diversas indicações de leis complementares que disporão sobre vários temas, meu temos é que tenhamos uma pluralidade de leis que gerem conflitos de interpretação e insegurança jurídica”, afirmou, sugerindo que os temas pendentes sejam contemplados em uma única lei complementar, que valha para todos os entes e para ambos os impostos, a Contribuição sobre Bens e Serviços (CBS), da União, que unifica IPI e PIS/Cofins; e o Imposto sobre Bens e Serviços (IBS), de estados e municípios, que substitui ICMS e ISS.
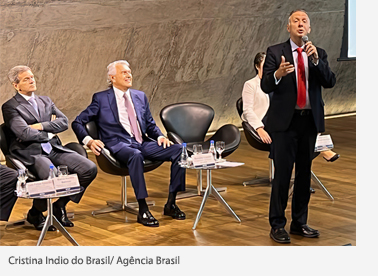
Por sua vez, Ronaldo Caiado (União), governador de Goiás, reforçou sua posição contrária ao conselho federativo, previsto no projeto como responsável em fazer a gestão da arrecadação do IBS. “É um erro pensar que 54 representantes darão conta de imaginar a dificuldade de todos os 26 estados, o Distrito Federal e os mais de 5,6 mil municípios. Se fui eleito pelo povo, não foi para receber mesada de conselho”, disse. O deputado federal Pedro Paulo (PSD-RJ) também questionou o que classifica como perda de autonomia dos entes subnacionais para fazer política de desenvolvimento. “No Rio de Janeiro, aprovou-se um programa de revitalização do centro que envolveu o ISS do setor da construção, também foi criado o ISS neutro, como incentivo à neutralização das emissões de carbono, e nos preocupa que se perca essa autonomia. Na OCDE, em países federativos há em média 70% de autonomia na administração impostos”, citou.
Rodrigo Espada, presidente da Federação Brasileira de Associações Fiscais de Tributos Estaduais, defendeu a necessidade do conselho para garantir o bom funcionamento dos repasses entre entes e a dinâmica da compensação do tributo, com o devido crédito, em cada etapa da cadeia até chegar ao consumidor. “Na essência, o conselho é composto pelos próprios entes federados, mudando o paradigma de competição para um sistema com lógica de pacto federativo”, afirmou. Humberto Ávila, professor titular da USP, questionou o papel do conselho como responsável em dirimir problemas e editar normas infralegais. Taveira também foi crítico ao desenho “supraestatal” do órgão, “com poder para fazer política tributária”, defendendo que seu desenho mais se assemelhe a uma agência tributária, como nos moldes das que existem em países como Portugal, Espanha e mesmo na Argentina. “Isso seria para o melhor funcionamento possível das autonomias federativas e para o bem dos contribuintes”, afirmou.
Em sua exposição, Ávila, da USP, também expressou preocupação com a forma como o imposto seletivo foi tratado no texto da reforma, destacando o risco de que a interpretação sobre bens e serviços que sejam prejudiciais à saúde e ao meio ambiente seja feita de forma ampla, prejudicando a transparência e simplicidade que se busca na reforma. “É preciso um conceito mais apurado, para melhor se definir o nível de externalidade, reforçou Luis Gustavo Bichara, presidente do Conselho Empresarial de Assuntos Jurídicos e Tributários da Associação Comercial do Rio de Janeiro. No evento, Bichara também levantou a insegurança sobre o nível final da alíquota para se garantir a neutralidade prometida no novo sistema, destacando em particular o setor de serviços. “Se apenas de IVA (CBS e IBS) a alíquota do setor saltar de 8% para 28%, será que todo comerciante conseguirá repassar esse aumento para os seus preços? Isso pode não virar um problema jurídico, mas pode migrar o problema para o campo econômico”, defendeu. Espada, por sua vez, destacou que mais de 90% dos contribuintes do setor de serviços no Brasil são do regime Simples, que não sofrerá alteração com a reforma. “Quando se diz que o setor de serviços é o grande empregador do país, com 70% do total, é preciso lembrar que nesse grupo, além das empresas que estão em regimes especiais, há uma parte que são servidores públicos”, disse. “Além disso, quando se trata de B2B, o adquirente passará a creditar o imposto, diferentemente do que é hoje. As empresas do setor que de fato não serão beneficiadas são em geral as big techs - que tem faixa de faturamento acima de R$ 4,8 milhões ao ano e fazem operação diretamente com o consumidor.”
 Presente no seminário, o deputado federal Aguinaldo Ribeiro, relator da reforma tributária na Câmara, defendeu a importância da reforma para harmonizar a tributação brasileira às práticas do mundo globalizado. Também destacou o ganho em transparência que a reforma trará para a sociedade. “Esse talvez seja o desafio mais difícil. Cabe ao cidadão, que é dono do imposto, ter clareza sobre quanto paga e sobre as políticas de incentivo”, afirmou. Manoel Procópio Junior, diretor da Secretaria Extraordinária de Reforma Tributária, reforçou no evento a dificuldade, diante de um sistema cumulativo, de se saber a real carga tributária no Brasil hoje. “Tenho 30 anos de trabalho em administração tributária estadual e não conheço quem garanta, com precisão, qual a carga que temos no Brasil. Um sistema assim não está a serviço da cidadania fiscal”, afirma. Ribeiro lembrou que essa cumulatividade representa grande parte do chamado Custo Brasil e do alto nível de judicialização do sistema.
“Temos dado suporte ao debate para que o sistema que será inaugurado não cometa alguns erros que nos trouxeram ao contencioso que temos hoje, que somente no nível federal soma quase R$ 5 trilhões”, afirmou Anelize Lenzi Ruas De Almeida, procuradora-geral da Fazenda Nacional. Anelize ainda citou pesquisa recente do Insper liderada pelo procurador da Fazenda Leonardo Alvim que mostra que, entre 2011 e 2022, quase 63% dos processos na Suprema Corte dizem respeito aos tributos que estão sendo alterados na reforma, sendo o ICMS o líder. Tal como apontado pelo presidente da FGV, e também na Carta do IBRE de agosto, destacou-se no evento a virada de chave que a reforma poderá proporcionar para o potencial de crescimento do país. “Essa reforma trata de como desenvolver o Norte e Nordeste se continuarmos com uma economia capitaneada pelo Sul/ Sudeste; de como competir no mercado internacional se em média 10% dos impostos estão escondidos no produto exportado. Só a simplificação tributária trará um ganho enorme para cidadão e empresas”, afirmou Robson Braga de Andrade, presidente da Confederação Nacional da Indústria (CNI).
Vanessa Canado, coordenadora do Núcleo de Pesquisas em Tributação do Insper, ressaltou a importância de se ter mantido no texto a espinha dorsal da reforma, formada pelo princípio de tributação no destino e a não-cumulatividade. “Vários estudos - entre os quais o de Bráulio Borges (pesquisador associado do FGV IBRE) mostram o potencial de crescimento econômico trazido pela reforma, o potencial de geração de emprego e renda, por causa da não-cumulatividade”, afirmou. “Entre jurista, não avaliávamos quão relevante a não-cumulatividade era para armadilha da renda média”, disse, indicando a literatura que aponta que o principal fator para países não enriquecerem é a ineficiência alocativa dos fatores de produção, seguido pela educação e pela poupança. Ela lembra que o atual sistema, com a guerra fiscal, incentiva o lucro a partir de uma organização menos eficiente da produção. “Visando ganhos a partir do sistema tributário, perde-se o principal vetor da melhora da qualidade, que é a concorrência. Em países ricos, o empresário obtém mais lucro a partir de um insumo mais barato, tecnologia melhor, inserindo-se melhor no cenário global, que são vetores de alocação eficiente de capital e trabalho”, conclui.
Reveja o seminário Reflexões sobre a Reforma Tributária.
Leia a Carta do IBRE de agosto: Embora não esteja isenta de riscos na tramitação, a reforma tributária tem saldo amplamente positivo.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.