Em seminário do FGV IBRE, economistas defendem cautela quanto a estimativas de efeitos do cenário externo na política monetária
Por Solange Monteiro, do Rio de Janeiro
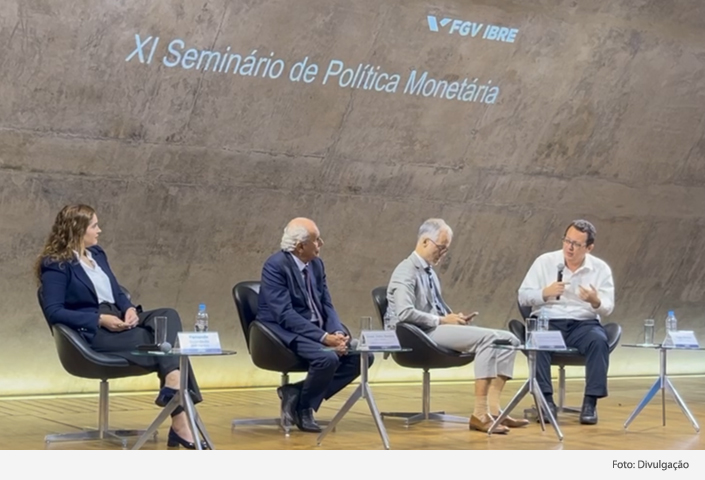
Os desafios do Banco Central em calibrar os efeitos da incerteza do cenário externo e os riscos que são frutos do cenário fiscal doméstico deram a tônica do XI Seminário Anual de Política Monetária promovido na última sexta-feira (23/5) pelo FGV IBRE.
Em participação por videoconferência, o presidente do Banco Central Gabriel Galípolo afirmou que o momento exige cautela e flexibilidade. “Dado o estágio da política monetária brasileira e o grau de incerteza externa, não se deve ter movimentos bruscos”, afirmou, sinalizando a necessidade de a taxa de juros básica permanecer em nível “bastante contracionista” por um período mais prolongado, visando à convergência da inflação à meta.
Quanto ao cenário externo, Galípolo ressaltou o diagnóstico de que os desdobramentos da política tarifária do presidente Donald Trump tenham resultado em um cenário mais benigno para o Brasil em relação a seus pares, ainda que sob um contexto negativo de guerra comercial. “Quando chega o Liberation Day, vemos as moedas de emergentes sofrendo menos que em outras ocasiões em que aumenta o sentimento de aversão a risco”, afirmou, destacando que outros países emergentes, ao verem reduzir os riscos de desvalorização de sua moeda e de desaceleração mais forte da economia global, mantiveram sua sinalização de flexibilização da política monetária. “No caso brasileiro, entretanto, as expectativas estão desancoradas há um tempo, acentuando-se no final de 2024”, afirmou, ressaltando um maior peso da dinâmica doméstica nessa equação de política monetária.
No campo doméstico, Galípolo comentou o anúncio do Ministério da Fazenda de alta do Imposto sobre Operações Financeiras (IOF), via decreto, para cumprir com as metas fiscais, afirmando que não era favorável à medida. O presidente do BC ressaltou, entretanto, as diferenças na tomada de decisão do BC em relação ao Ministério. “Toda decisão em política econômica – fiscal ou monetária – vai envolver algum tipo de trade-off, um ônus e bônus, vai gerar algum tipo de insatisfação por algum um setor de economia. Porém o Banco Central goza de uma posição institucionalmente mais favorável à política monetária, posto que tem dentro da sua competência as ferramentas e alçada de decisões para acionar as ferramentas para persecução das suas metas”, afirmou. “Quando olho para a política fiscal, ela conta com essa camada adicional de complexidade, de que as muitas decisões que precisam ser tomadas envolvem negociações com agentes, com outros setores da sociedade, iniciativa privada, outros ministérios, outros poderes da República”, afirmou.
Questão de dosagem
Paulo Picchetti, diretor de Assuntos Internacionais e Gestão de Riscos do BC, reforçou a ideia de que, quanto maior a incerteza, menor deve ser a velocidade de ajuste da inflação à meta. “Temos que acompanhar novos dados até a próxima reunião, até final de junho, para a tomada de decisão”, afirmou.
José Júlio Senna, diretor do Centro de Estudos Monetários do FGV IBRE, organizador do evento, concordou que, com a alteração da perspectiva de desaceleração da atividade mundial desde as flexibilizações temporárias de tarifa entre EUA e China e a dos EUA para os demais países afetados desde o Liberation Day, “é preciso avaliar em que medida o ambiente internacional traz condições de ajudar o BC a levar a inflação à meta de 3% ao ano”.
Para Fernanda Guardado, do BNP Paribas, essa expectativa tem que ser tomada com muita cautela, “em especial com nosso histórico, como nas crises internacionais de 2088 e a europeia de 2011, em que desaceleração global não materializou a ajuda esperada”, ilustrou, destacando que, por ser uma economia mais fechada, e de dimensões continentais, o Brasil manteve uma demanda interna forte alimentando a inflação. “Mesmo com o ministro Fernando Haddad sinalizando um esforço de contenção e despesa, ainda temos gastos que crescem acima da inflação”, destacou, apontando a expectativa de a Selic fechar 2025 em 15% ao ano, sem visualizar margem para cortes “ao menos até maior de 2026”.
Tiago Berriel, do BTG Pactual, reforçou o diagnóstico de que o efeito desinflacionário esperado pelo descolamento de comércio com a guerra tarifária não seja um “game changer” no caso brasileiro, reforçando o foco na trajetória fiscal brasileira. “Estamos tomando doses sucessivamente maiores do remédio (taxa de juros), e ele não está fazendo o efeito esperado, devido à dinâmica dos gastos”, afirmou. Entre os elementos que podem manter a demanda doméstica aquecida, minando a força da política monetária, Berriel citou o crédito consignado privado. “Isso foi pouco destacado pelo BC, e melhora a qualidade de crédito de parcela substancial da população”, disse. Ainda que a comunicação do governo esteja focada nas vantagens de reduzir o custo do crédito para a população, que pode substituir seu endividamento por contratos mais baratos, reduzindo o comprometimento de renda, Berriel lembra que isso não garante que esse alívio não significará uma nova alavancagem. “Também existe a possibilidade de que pessoas que antes achavam o custo do crédito caro passem a se endividar”, afirma, reforçando que, se estruturalmente a medida é boa, na atual transição “é impacto de demanda agregada na veia”.
Ana Paula Vescovi, diretora de macroeconomia do Santander Brasil, destacou no evento o desafio adicional do ajuste fiscal no Brasil, levando em conta o alto nível de rigidez orçamentária. “No orçamento, 92% de toda despesa é obrigatória, vinculada ou indexada. O aumento da despesa primária do Brasil é de 4% ao ano, acima do PIB, insustentável”, afirmou. “Até se pode tentar aumentar imposto para melhorar o resultado primário, mas a carga já é de 32,5% do PIB, há resistência no Congresso”, lembrou, citando ainda os problemas envolvendo saídas laterais para não precisar do Congresso, como o decreto de aumento do IOF.
“Temos uma boa notícia, que é a de que há muito a fazer no Brasil para melhorar a produtividade dos programas sociais, em termos de impacto na distribuição de renda. Mas estamos há dez anos presos na armadilha do ajuste fiscal. Quando se alivia o cenário, a política monetária perde pressão, desistimos e voltamos a colocar recursos na economia, seja devido a choque externo, seja por outro fator. O Brasil precisa resolver esse problema urgentemente”, defendeu.
Rodrigo Azevedo, sócio da Ibiúna Investimentos, recordou no seminário que o aperto monetário adicional realizado pelo BC a partir de dezembro provou que a política monetária funciona, “com as estimativas do Focus pra a inflação reduzindo, demonstrando que não houve dominância fiscal”. O problema, defendeu, é a diferença de interpretação entre BC e mercado financeiro sobre a política fiscal no médio prazo. “O mercado trabalha com a ideia de que o governo trabalha com metas de crescimento e não será no último ano de mandato que aceitará crescer menos”, afirmou, indicando que se a política monetária jogar a economia para baixo, é alta a possibilidade de um esforço fiscal gigantesco para mitigar perda de PIB. “A história de 2026 está sendo determinada agora, e será complicada”, afirmou, apontando que em 2026 a política monetária ainda terá de enfrentar uma perda de capacidade de influenciar os rumos de 2027, dado o ambiente de incerteza de qual será o arcabouço fiscal a partir do próximo presidente. “Essa incerteza mina a potência do canal de expectativas, e a taxa de juros praticada ao longo desse período terá de ser mais alta do que se esse canal estivesse funcionando”, afirmou.
Em sua exposição, Sergio Werlang, professor da FGV EPGE, defendeu a decisão do BC de sinalizar cautela e não de forçar uma convergência da inflação à meta em no horizonte relevante, de 18 meses. Werlang afirmou que perseguir uma convergência mais rápida levaria a taxa de juros real muito para cima, contribuindo para um cenário de dominância fiscal. O economista tomou como base sua análise – detalhada no Blog do IBRE – de texto de coautoria do professor Aloisio Araújo (FGV EPGE) que mostra que o alto nível de rigidez orçamentária do Brasil não permite ao país ter uma meta de inflação tão baixa quanto seus pares emergentes, em torno de 3% ao ano. defendendo que o nível adequado para a realidade brasileira é de 4,5% ao ano. “O limite de dominância fiscal é mais baixo quanto mais baixa é a meta de inflação”, afirmou, apontando que, para uma meta de inflação brasileira de 3% ao ano, o contexto de dominância fiscal já aconteceria quando a dívida bruta do governo geral alcançasse 86,7% do PIB. “Relatório da Instituição Fiscal Independente do Senado (IFI) de dezembro estimulou que a probabilidade de que a relação dívida bruta sobre PIB exceda 90|% até 2029 era de 80%. A que conclusão chegamos? De que a dívida baterá às portas da dominância fiscal em um futuro não muito distante”, afirmou, reforçando a defesa de se afastar a necessidade de convergência da inflação para a meta no horizonte relevante, sem abandoná-la e controle de gastos.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.