Em artigo, ex-diretora da IFI reforça necessidade de tornar o sistema tributário brasileiro mais progressivo
Por Solange Monteiro, do Rio de Janeiro
Os debates no Congresso em torno da tramitação da proposta do governo de ajuste na tributação da renda das pessoas físicas começam a tomar fôlego, confirmando um cenário já esperado: de maior concordância quanto ao aumento da faixa desoneração (para contribuintes que recebem até R$ 5 mil por mês) e à redução de imposto para quem ganha até R$ 7 mil do que no campo das propostas de compensação, com a tributação de lucros e dividendos para valores superiores a R$ 50 mil e a fixação de uma alíquota mínima de IR para contribuintes de alta renda.
Em artigo para a edição de abril da Conjuntura Econômica, a ex-diretora da Instituição Fiscal Independente do Senado (IFI) Vilma Pinto recorda que é nas mudanças do imposto à renda que se esperam correções no nível de progressividade do sistema tributário – algo que não foi contemplado na reforma aprovada para os impostos sobre o consumo, que unificou impostos federais e subnacionais no IBS e CBS. Apesar da arrecadação tributária brasileira ser altamente concentrada em impostos indiretos, considerados regressivos por incidir igualmente em todas as faixas de renda, o desequilíbrio fiscal foi impeditivo de uma correção nesse segmento. Os ganhos nessa primeira etapa da reforma, então, foram concentrados em simplificar o sistema, colaborando para um melhor ambiente de negócios, deixando pendente o desafio de aumento da progressividade.
Estudo do pesquisador do Ipea Sergio Gobetti publicado no Observatório de Política Fiscal do FGV IBRE reforça as estimativas do governo de que, se aprovada tal como apresentada, a proposta deve gerar um “superávit” em torno de R$ 10 bilhões. A forma como o projeto avançará no Congresso, entretanto, já era identificada como fator de risco. Em seu artigo, a ex-diretora da IFI destaca uma detalhe da proposta que colaboraria para o cuidado quanto ao equilíbrio fiscal. Trata-se da forma como foi tratada a redução do imposto pago pelos contribuintes com renda até R$ 7 mil ser apresentada. O Projeto de Lei 1.087/25 apresenta essa medida não como uma correção da tabela progressiva do Imposto de Renda, mas a coloca como desconto ao valor devido, o que a transforma em benefício tributário. Dessa forma, a medida fica sujeita à Lei de Responsabilidade Fiscal, que prevê que benefícios tributários precisam ser acompanhados de estimativa do impacto financeiro, bem como de devida compensação.
Vilma escreve:
“Considerando que estamos diante de uma situação fiscal ainda desafiadora, este ponto é extremamente pertinente. Como a meta indicativa de resultado primário para 2026 é de superávit de 0,25% do PIB, o que equivale a R$ 33,09 bilhões, e o limite para o crescimento das despesas primárias depende do desempenho das receitas, abrir mão de uma receita tributária da ordem de R$ 26 bilhões sem a devida compensação ampliaria ainda mais o desafio de consolidar as contas públicas.”
Em conversa para o Blog em que analisou o estudo de Gobetti, Manoel Pires, coordenador do Observatório de Política Fiscal, reforçou que o projeto do governo apresenta medidas compensatórias suficientes para reduzir a percepçãod e risco fiscal, mas que ainda é preciso garantir um debate qualificado no Legislativo. “É importante que se cobre do Congresso a responsabilidade necessária de quem tem que representar a sociedade. Em temas importantes como esse, temos que evitar o risco de infantilizar o Congresso e fazer um debate claro e honesto sobre o país. Caso contrário, nunca se faz nada e o país não avança”, afirmou.
Impacto fiscal esperado com o PL 1.087, de 18 de março de 2025 –R$ bilhões
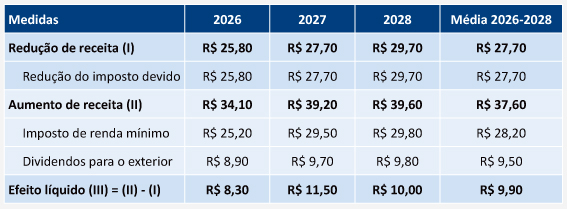
Fonte: Exposição de motivos nº 19, de 2025 – PL 1.087, de 18 de março de 2025.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.