É preciso moderar otimismo sobre corte de juros no Brasil e nos EUA, alertam pesquisadores no Boletim Macro IBRE
Por Solange Monteiro, do Rio de Janeiro
A condução da política monetária no Brasil e nos Estados Unidos foi destaque do Boletim Macro FGV IBRE de agosto. Na análise, os pesquisadores do FGV IBRE avaliam que o otimismo hoje presente no mercado quanto à proximidade de um ciclo de corte de juros em ambos os países é exagerada, defendendo que os dados disponíveis ainda são insuficientes para cravar essa direção.
Em entrevista concedida ao Valor Econômico (lacesso restrito a assinantes do jornal), José Júlio Senna, chefe do Centro de Estudos Monetários do FGV IBRE, destacou que a singularidade das mudanças promovidas pelo presidente Trump nos Estados Unidos amplia a imprevisibilidade sobre seus resultados. Para ele, o discurso dovish do presidente do Fed Jerome Powell no encontro anual do Fed em Jackson Hole pode indicar um corte de juros pontual em setembro, mas não uma sequência de cortes, como é a expectativa do mercado. “Acredito que podem promover um corte e puxar o freio de mão, desacompanhado de sinalização de outras quedas”, afirmou ao Valor.
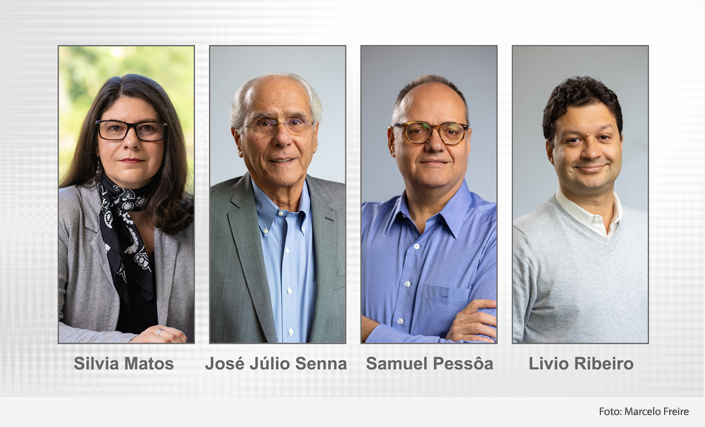
No Boletim, Senna, Silvia Matos, Livio Ribeiro e Samuel Pessôa destacam a dificuldade de se prever a evolução da dinâmica do mercado de trabalho, tendo de um lado a redução da oferta fruto das mudanças na política de imigração, e de outro a redução da demanda diante da desaceleração econômica. Entre maio e julho, a força de trabalho nos EUA foi reduzida em cerca de 800 mil pessoas, mantendo a taxa de desemprego estável (em 4,2%), mantendo o ritmo de crescimento dos salários inalterado – em 3,9%, em salário médio por hora, em termos nominais. Em um país com taxa de fertilidade em queda e envelhecimento populacional, o fluxo de imigrantes se tornou peça-chave para avaliar o mercado de trabalho – entre 2022 e 2024, representou cerca de 57% da expansão da oferta de trabalho. De acordo ao Fed de São Francisco, a entrada líquida de trabalhadores imigrantes nos EUA foi de 3,5 milhões em 2023 e 2,6 milhões em 2024. Para 2025, a estimativa é de que esse número baixe a 1 milhão. Sob esse contexto, um resultado negativo do payroll (relatório mensal que registra empregos não-agrícolas criados e perdidos nos EUA) não levam a uma mudança na taxa de desemprego. Se pelo lado da atividade não houver uma desaceleração compatível para superar esse impacto, haverá pressão salarial altista. Sendo assim, “uma análise fria dos dados de mercado de trabalho revelados no dia 1 de agosto não deveria servir de base para previsões acerca do futuro da política monetária”, afirmam no texto.
Para o Brasil, os pesquisadores destacaram que a menor taxa de participação – percentual da população em idade de trabalhar que está ocupada ou procurando emprego – em relação ao nível pré-pandemia, também afeta a dinâmica do mercado de trabalho, tornando- o mais pressionado. Eles destacam que “desde fevereiro de 2020, a população em idade ativa (PIA) cresceu 4,3%, enquanto a força de trabalho (PEA) experimentou alta de apenas 3%. Com isso, a população fora da força de trabalho teve expansão robusta, da ordem de 6,5%”. Cálculos do FGV IBRE apontam que “se a taxa de participação estivesse no mesmo nível da média de 2019, a taxa de desemprego dessazonalizada estaria em 7,3%, ou seja, 1,6 ponto percentual acima da registrada atualmente”. Esse cenário de mercado de trabalho aquecido alimenta a resiliência da inflação de serviços – em especial os serviços chamados subjacentes, fortemente vinculados ao mercado de trabalho, alcançando alta de 6,1% em julho de 2025. “Em setores como educação privada, saúde, cuidados pessoais e alimentação fora do domicílio, os reajustes ocorrem de forma mais lenta e espaçada, geralmente amparados por contratos, negociações sindicais ou repasses graduais de custos, o que dificulta a reversão rápida do movimento de preços”, completam. Dessa forma, mesmo com a expectativa de uma inflação menor do que a projetada no início do ano – para pouco abaixo de 5% –, o cenário de preços ainda merece atenção, especialmente quando combinado ao potencial aquecimento provocado por medidas fiscais e parafiscais do governo, que aumentam o trabalho do Banco Central.
Ao Valor Econômico, Lívio Ribeiro, pesquisador associado do FGV IBRE, ressaltou as projeções do Copom, em seu último relatório de política monetária, de que a convergência da inflação a 3% não será conquistada até 2027, o que significa “que o orçamento de cortes que o mercado tem é inconsistente com o cumprimento da meta". Samuel Pessôa, também pesquisador associado do FGV IBRE, destacou por sua vez que alguns fatores novos poderão mudar esse cenário até o final do ano, abrindo margem a um cenário de cortes a partir do início de 2026. O primeiro elemento é uma desaceleração mais clara da economia; o segundo, que os modelos de inflação do BC indicarão a inflação convergindo para perto da meta no horizonte relevante. “Por último, as expectativas também se aproximarão da meta, em ao redor de 3,3% ou 3,4%. Neste caso, acredito que a enorme incerteza fiscal dificilmente fará com que as expectativas do boletim Focus caiam para 3%. Portanto, algo ao redor de 3% já é suficiente", afirmou ao Valor.
Por sua vez, Silvia Matos, coordenadora do Boletim Macro do FGV IBRE, ponderou que o Banco central brasileiro já tem pago um preço alto por questões de credibilidade, e pensará duas vezes antes de comprar qualquer risco. Sobre a atividade, Matos indica uma redução da projeção de crescimento do PIB do segundo trimestre, para 0,4% para 0,2% trimestre sobre trimestre, mas a manutenção de 2% para o ano de 2025, “com maior peso de setores menos sensíveis à política monetária e impacto modesto das tarifas dos EUA”.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.