“No campo fiscal, o que mais preocupa no PAC é a abertura de exceções às regras da meta de superávit”
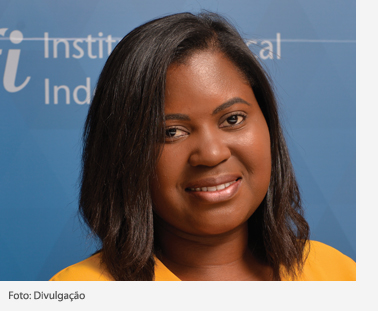
Vilma Pinto, diretora da Instituição Fiscal Independente do Senado (IFI)
Por Solange Monteiro, do Rio de Janeiro
 Hoje observa-se a preocupação de que, sem perspectiva para cumprimento da meta de primário para 2024, o arcabouço fiscal que ainda será aprovado já nasça com sua credibilidade comprometida. Como avalia esse risco?
Sempre é preciso lembrar que meta de primário e regra fiscal são duas pautas distintas. A expectativa sobre a meta é definida de certa forma na Lei de Diretrizes Orçamentárias (LDO). Se pegarmos simplesmente as despesas primárias e aplicarmos a regra do novo arcabouço tal como ele foi aprovado, e as emendas que foram feitas no Senado, de fato a meta de déficit zero para 2024 não fecha com o cenário que prevemos para a receita, considerados só os instrumentos de arrecadação que foram anunciados até o momento. Isso reflete o que já foi apontado, de uma dependência grande de aumento de receitas primárias para que o governo consiga honrar as metas em 2024. Nesse sentido, acaba gerando ruído e alguma desconfiança, na medida em que você tem uma sinalização do governo de que sairá de um déficit primário em R$ 145 bilhões este ano – conforme projetado pelo Ministério do Planejamento – para um déficit zero em 2024, mas não se enxerga quais instrumentos usará para alcançar esse resultado, tampouco ao superávit estimado para 2025 e 2026.
Considerando o arcabouço fiscal de forma mais ampla, acho que o ponto mais sensível são de fato as metas de primário, que foram bastante ambiciosas. Na IFI, fizemos um exercício aplicando a regra do novo arcabouço fiscal em diversos cenários, ainda de forma conservadora, tendo como ponto de partida o cumprimento da meta em 2024, e de fato não identificamos a possibilidade de cumprimento da meta de superávit antes de 2027 sem aumento de carga tributária, que é um tema que ainda está no campo das sinalizações. Já o arcabouço em si é flexível, se comparado ao teto de gastos. Não é muito impositivo; está limitando agora as despesas que estarão no orçamento, não o que está sendo executado, e dá liberdade ao governo em fazer o ajuste aumentando receita, reduzindo despesa ou mudando a meta. No momento atual, entretanto, acho que uma mudança de meta seria uma sinalização pior em termos de credibilidade do arcabouço.
O PAC foi oficialmente lançado pelo governo na semana passada, com anúncio de investimentos de R$ 371 bilhões ao longo dos quatro anos de mandato. Com orçamento apertado, entretanto, o governo já olha para as emendas parlamentares como possibilidade para viabilizar o programa, enquanto os deputados, por sua vez, já pensam em mudar a lista das obras contempladas, para incluir as de seu interesse como contrapartida em uma negociação. Considera que esse quadro pode trazer problemas para o PAC?
Um caminho que o governo tem é direcionar recursos que seriam de investimentos fora do PAC para uso no programa, o que teria impacto fiscal zero, já que são despesas discricionárias já contempladas no orçamento. O tema das emendas impositivas também leva a uma discussão já feita no âmbito da saúde, de uso de parte desses recursos para cumprir o gasto mínimo com saúde. Incluindo esse montante dentro do piso, entretanto, se estaria enfraquecendo um objetivo das emendas, que é a de legislador contemplar sua base de apoio com recursos extras ao previsto no orçamento, o que certamente os desagradaria. Uma estratégia como essa também pode afetar o planejamento e a eficiência na aplicação de recursos, pois, como apontou, também envolveria a negociação de prioridades no gasto.
O que mais me preocupa no campo de equilíbrio das contas públicas e da questão orçamentária no âmbito do PAC, entretanto, é a abertura de exceções às regras da meta fiscal, com a intenção do governo de excluir da meta os investimentos do novo PAC realizados por empresas estatais. (mensagem do governo ao Congresso pede mudança na LDO para abater da meta de déficit primário o que for relativo ao Programa de Dispêndios Globais, das empresas estatais não controladas pela União, que somam R$ 5 bilhões dos R$ 7,3 bi previstos como meta de déficit das estatais federais)
Isso acaba criando uma situação que já vimos acontecer no passado. Na IFI, fizemos um levantamento desde o início do sistema de metas de resultado primário, e identificamos que a quantidade de anos em que a meta só foi cumprida por conta de abatimentos, de mudanças na meta, é muito elevada. Com isso, acaba-se minando a credibilidade desse instrumento. Em resumo, acho que a alocação de recursos de emendas parlamentares ou do orçamento afeta a questão da eficiência da alocação, mas não impacta tanto as contas públicas. Já a questão da exceção e da possibilidade de abatimento de despesas na meta definida mexe um pouco com a credibilidade das regras fiscais.
Em julho, o Ministério da Fazenda anunciou um pacote de 13 medidas novas voltadas a facilitar o acesso ao crédito e melhorar a situação fiscal dos Estados (leia mais). Em julho, o Relatório de Acompanha Fiscal da IFI indicou um quadro de arrecadação cadente desses entes, em função da Lei Complementar nº 194, de 2022, que reduziu as alíquotas de ICMS incidentes sobre combustíveis, energia elétrica e telecomunicações. Como avalia essa iniciativa?
A questão dos estados entra um pouco no temor que expressei anteriormente, de não se separar efeitos de curto prazo daqueles estruturais. O fato é que, quando essa lei foi aprovada, ainda não tínhamos superado os problemas estruturais que culminaram na crise dos governos estaduais. Vínhamos de uma combinação do choque de commodities, que colaborou para um aumento de receitas, somado aos efeitos da Lei Complementar 173, que vetou os estados a dar reajuste a servidores no pós-pandemia. Sob essa conjuntura de melhora de arrecadação e contenção de gastos, o resultado fiscal desses entes foi positivo, com vários estados esperando uma melhora em sua nota de crédito (Capag), calculada pelo Tesouro Nacional. Mas eram fatores temporários. Uma vez terminado o prazo das restrições da LC 173, foram retomados os concursos públicos e aumentos salariais. Ou seja: não houve um ajuste fiscal, apenas um adiamento de despesa. A mesma coisa aconteceu do ponto de vista da receita, que já voltou a um nível mais baixo.
Mas o que aconteceu nesse momento de melhora temporária? Aprovou-se a lei que transformou em bens essenciais itens que representavam parcela relevante da receita dos estados – como combustíveis e energia –, mudando estruturalmente as contas desses estados, sem uma avaliação da sustentabilidade de suas contas. Então, era previsível ter um cenário pior. Na medida em que os elementos que colaboravam para que suas contas ficassem no azul saíram de cena, começa-se novamente a enxergar de fato os problemas estruturais, que continuavam ali.
Nesse sentido, a sinalização do governo de preocupação com a sustentabilidade das contas dos estados é positiva. O que me preocupa, entretanto, é a recorrência das medidas de socorro. Basta olhar o histórico de renegociação dos estados mais endividados – o próprio regime de recuperação fiscal vigente já foi alterado anteriormente, e agora volta-se a rediscuti-lo. Resta saber se uma nova mudança vai de fato gerar uma resposta estrutural de sustentabilidade para as finanças dos estados, para que não tenhamos que voltar a discutir esse regime daqui a alguns anos.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.