Em Foco
Commodities agrícolas: uma nova nuvem no horizonte
Por Claudio Conceição, do Rio de Janeiro
 Na semana passada, estava discutindo com um economista especialista em preços e cenário externo se a pressão de preços agrícolas sobre a inflação mundial continuaria arrefecendo, já que os preços das commodities agrícolas estavam recuando, depois de baterem recordes ao longo da pandemia e da guerra na Ucrânia. Tudo parecia indicar que a pressão dos alimentos sobre a inflação mundial continuaria a diminuir. Por aqui, em 2022, a alta dos alimentos, medida pelo IPCA, foi de 13,23%, puxada por problemas climáticos, alta dos insumos e redução da oferta de alimentos pela guerra na Ucrânia, bem acima da inflação que bateu em 5,8%, depois de fechar 2021 em 10,1%. Em junho último, o grupo Alimentação e Bebidas teve retração de 0,06%, puxado pela queda de 1,07% na Alimentação em Domicílio: o principal item deflacionário foi o óleo de soja, com retração de 8,96%, acompanhando a queda nos preços de grãos e outras commodities agrícolas.
Inflação recua, puxada pelos alimentos
(Variação em 12 meses – %)
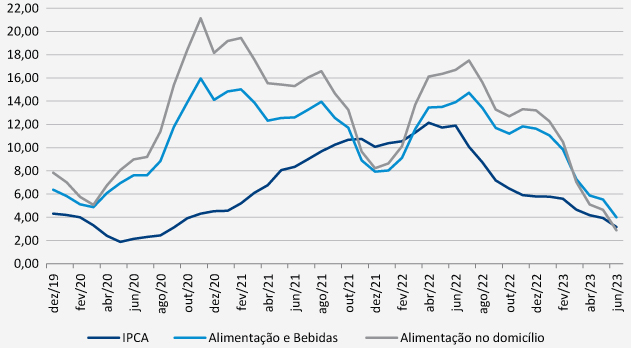
Fonte: IBGE.
Mas, nesta semana, esse quadro deu sinais de possíveis mudanças. Para pior, podendo derrubar por terra as projeções de que a inflação mundial, em grande parte pressionada pelos alimentos, continuará a ceder.
Embora ainda seja muito cedo, a decisão da Rússia de impedir o tráfego de navios no Mar Negro levando alimentos saídos dos portos da Ucrânia – os russos anunciaram que não renovarão sua participação no acordo que permitia aos ucranianos exportarem grãos –, pode voltar a provocar impactos globais nos preços dos alimentos. A Ucrânia é um dos maiores exportadores de milho, trigo, girassol e cevada, que já iniciaram alta na segunda-feira, logo após o anúncio russo.
É bom lembrar que quando a guerra estourou, em fevereiro do ano passado, com o bloqueio russo, cerca de 20 milhões de toneladas de grãos ficaram retidos em portos do Mar Negro. Com menos oferta e alta demanda, os preços dispararam.
Como a corda sempre arrebenta no lado mais fraco, a manutenção do bloqueio vai afetar regiões mais pobres da África e Oriente Médio, extremamente dependentes dos grãos que saem da Ucrânia. Além disso, houve quebra de safras em países africanos, por secas e inundações. Cálculos apontam que cerca de 80% dos alimentos consumidos na África Oriental são importados da Rússia e da Ucrânia.
André Braz, coordenador de Preços do FGV IBRE, considera que ainda é cedo para ter uma visão mais clara do problema, e se isso vai ter impactos por aqui. “Mas, sempre que há redução de oferta, há aumento de preços. Se isso se mantiver por um tempo mais prolongado, os reflexos podem se espraiar, como já aconteceu anteriormente.”
Como o mercado sempre reage a qualquer mudança brusca, há quem aposte que, apesar da grande safra de soja que tivemos – os preços caíram, o que tem gerado queixas dos produtores –, um bloqueio mais longo vai afetar as cotações de vários produtos agrícolas, entre eles a soja e o milho, usados na ração animal, o que pode impactar os preços das proteínas animais.
Se por um lado há risco de que os preços das commodities agrícolas voltem a pressionar a inflação mundial, por outro a retomada da alta de preços vai ajudar, ainda mais, a nossa balança comercial, que teve um saldo positivo de US$ 45 bilhões no primeiro semestre, com alta de 31,5% sobre igual período de 2022, puxada pelos excelentes resultados do agronegócio – foi o grande responsável pelo crescimento de 1,9% do nosso PIB no primeiro trimestre do ano –, e da produção de petróleo.
Lívio Ribeiro, pesquisador do FGV IBRE, avalia que a interrupção do fluxo de comércio no Mar Negro de grãos da Ucrânia vai “bater nos preços referenciais, e o que nós poderíamos ter de ganho, especialmente do trigo que vem da Argentina, pode ficar menor, na medida em que os preços devem subir e a Argentina pode não exportar para cá tanto trigo como esperado. Mas isso vai depender dos contratos que firmamos com eles”. No caso do trigo, o ministro da Agricultura, Carlos Fávaro, informou que o Brasil depende de 5,5 milhões de toneladas do grão que vem da Ucrânia.
Para os demais grãos, ele considera que os efeitos serão indiretos. “No caso dos fertilizantes, o mercado meio que se ajeitou. Toda a parte de ração pode ter efeito a médio prazo, mas deve bater por aqui de forma mais indireta e deve ser mais longo”.
Mas a decisão russa “vai colocar mais lenha na fogueira sobre a questão do descontrole inflacionário global, e é isso que pode nos pegar de calça curta, pois estamos na posição contrária do ciclo monetário, e isso vai começar a pesar em algum momento”, diz Lívio.
Ainda é muito cedo para tirar conclusões, mas se os preços das commodities agrícolas continuarem subindo, pode ficar mais complicado para o Banco Central prosseguir com a possível queda na taxa de juros, esperada para a reunião de agosto, nos meses seguintes.
Só resta aguardar.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.