Real e outras moedas emergentes: bom momento com prazo de validade?
Por Solange Monteiro, do Rio de Janeiro
O comportamento recente do câmbio tem colaborado para o clima de otimismo sobre a economia brasileira. No final de junho, alcançou o menor nível em um ano (dólar comercial a R$ 4,76 em 26/6). As expectativas agregadas no relatório de mercado Focus sugerem que a identificação mais recente de uma mudança de cenário a favor do real se deu em meados de junho, quando a mediana das projeções para a relação real-dólar no final de 2023 caiu dez centavos (relatório de 16/6), para R$ 5, sem registrar novas alterações desde então.
Livio Ribeiro, pesquisador associado do FGV IBRE, afirma que a moeda brasileira tem registrado um desempenho relativamente mais forte desde o final de março, bem antes de eventos como o avanço da tramitação do arcabouço fiscal e da alteração da perspectiva da nota de crédito do Brasil pela S&P Global. E, como costuma salientar (veja aqui), muito da valorização do real que se estima ser reflexo de movimentos domésticos conta com uma importante contribuição externa.
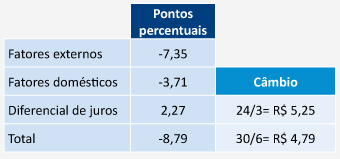
Para fazer essa decomposição entre o que é fator externo e o que são efeitos da conjuntura local, Ribeiro analisa um grupo de fundamentos entre os quais estão o desempenho do dólar em relação a uma cesta de moedas, conhecido como índice DXY, o risco Brasil medido pelo CDS (Credit Default Swaps), a evolução do preço internacional das commodities, e da Treasury de 10 anos, que são os títulos públicos do governo americano. Na janela entre o final de março e o final de junho ele identifica que fatores externos respondem por 83,6% da variação positiva do real frente ao dólar, e fatores domésticos, 42,18%. Nessa conta, que supera os 100%, é preciso ainda restar o impacto do diferencial de juros em relação às economias desenvolvidas – que, para Ribeiro, é uma variável ainda não absorvida totalmente nas avaliações sobre a moeda brasileira e outras emergentes.
Decomposição da mudança da taxa de câmbio
24/3 a 30/6
Fonte: BRCG.
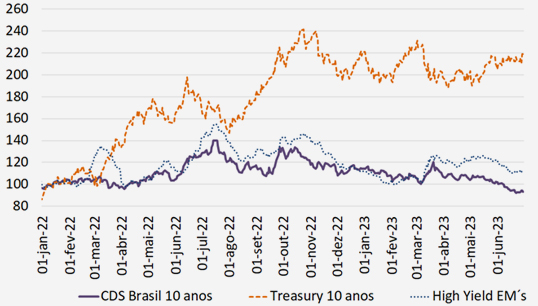
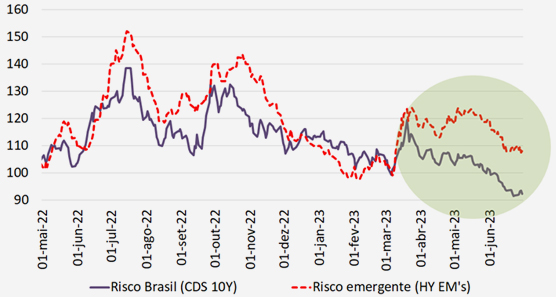
Ribeiro lembra, por exemplo, que outras moedas emergentes também têm apresentado um bom desempenho diante do dólar. Mais recentemente, destacam-se o peso colombiano e o mexicano – este último, inclusive, uma das moedas mais visadas para operações de carry-trade, que aproveitam taxas de juros mais baixas em países como EUA e europeus para captar empréstimos e fazer o “carrego” para mercados com juros mais altos. Mesmo observando a queda significativa do CDS de 10 anos no Brasil – de 364 pontos no final de março para 282 pontos no final de junho –, Ribeiro observada que é um movimento similar o risco das economias emergentes medida pela variação dos ativos de alto risco. “É preciso destacar que, no caso do CDS, nem toda variação é fruto apenas do comportamento doméstico”, ressalta. “Quanto ao comportamento da Treasury e do preço das commodities, vemos certa estabilidade no período analisado”, completa.
Para o pesquisador, esse bom momento das moedas emergentes – em especial, das latino-americanas –, vai depender em boa medida de como se comportarão com a queda do diferencial de juros – não somente a que já aconteceu, mas levando em conta o aumento que ainda será capitaneado pelo FED e pelo Banco Central Europeu, e que deverá acontecer enquanto países como Chile e Brasil iniciam seu ciclo de corte da taxa básica, esperado para a partir do próximo mês. “Também é preciso levar em conta que temos uma descompressão de high yield de emergentes que foi muito grande – em geral as pessoas esquecem disso –, e há um momento de reprecificação de política monetária no mundo desenvolvido que pode colocar esses papéis maneira geral – sejam os corporativos, sejam os soberanos – em condição pior. É um teste de uso que teremos em breve”, conclui.
CDS Brasil vs. Métricas referenciais
(jan/22 = 100)
Fonte: Bloomberg.
Métricas de risco: Brasil vs. Emergentes
(abr/22 = 100)
Fonte: Bloomberg. Elaboração: BRCG.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.