Governo anuncia o Desenrola. Em maio, famílias com dívidas em atraso tiveram maior dificuldade de pagamento
Por Solange Monteiro, do Rio de Janeiro
O texto da medida provisória que cria o Desenrola deverá ser publicado esta semana. O anúncio foi feito nesta segunda-feira (5/6) pelo ministro da Fazenda Fernando Haddad, que contou da assinatura da MP pelo presidente. De acordo ao ministro, a principal faixa do Desenrola atenderá pessoas com renda do trabalho de até dois salários mínimos, que tenham dívidas de até R$ 5 mil, que por sua vez devem ter sido inscritas até o final de 2022. De acordo ao governo, o programa, que deverá ser operado a partir de julho, poderá beneficiar em torno de 30 milhões de pessoas que hoje cumprem as condições fixadas. Para a garantia do programa, o Tesouro usará recursos de cerca de R$ 10 bilhões do Fundo de Garantia de Operações (FGO).
Como analisado por economistas na Conjuntura Econômica de maio (Leia a íntegra da reportagem aqui), a combinação de alto nível de comprometimento de renda das famílias e alta inadimplência tem alertado o mercado desde o ano passado, diante de um contexto de política monetária restritiva para ancorar a inflação que, por sua vez, encarece o crédito. Tal como exposto na matéria, o caminho mais virtuoso para mitigar esse quadro é a recuperação do equilíbrio macroeconômico. Com inflação ancorada, juros caem e a oferta de crédito barateia; por outro lado, um ciclo de crescimento limpo de pressões fiscais e monetárias colabora para a recuperação de emprego e renda, contribuindo para reequilíbrio financeiro das famílias.
Endividamento estável, mas aumenta o número dos que não terão condições de pagar
Fonte: PEIC/CNC.
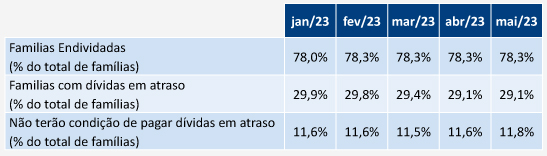
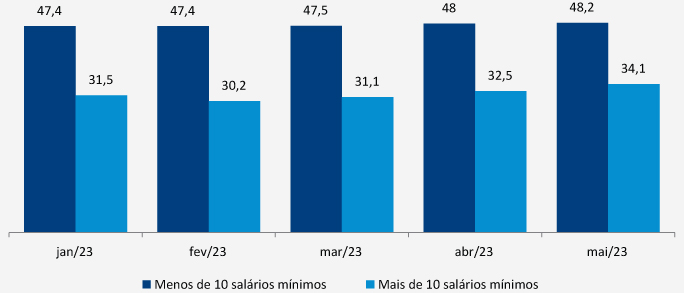
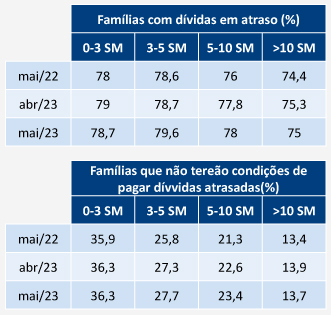
Diante da necessidade de se promover um programa de apoio, a ideia de concentrar o foco no grupo com dívidas mais antigas, que também está inadimplente há mais tempo, é um sinal adequado. De acordo à Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), da Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC) de maio, o percentual de inadimplentes com dívidas em atraso por mais de 90 dias ainda registra crescimento, enquanto a proporção de famílias endividadas tem se mantido estável nos últimos quatro meses (em 78,3%), bem como o nível das que estão inadimplentes, que em maio somou 29,1% do total – mesmo porcentual de abril. Izis Ferreira, economista da CNC, ressalta que a leve redução do endividamento entre famílias de mais baixa renda (até 3 salários-mínimos), de 79% em abril para 78,3% em maio, e a estabilidade no nível de inadimplência (em 36,3%) também estão relacionadas à dificuldade desse grupo em tomar recursos de terceiros em um cenário de maior seletividade de crédito e taxas mais altas. Entre famílias de renda média (3-5 salários-mínimos) e as que recebem entre 5 e 10 salários, o percentual de consumidores com dívidas em atraso ainda registra alta, destaca, sinalizando um cenário de endividamento ainda complexo.
Para Alex Ribeiro, superintendente de Finanças e Mercado de Capitais do Banco do Nordeste, o sucesso do Desenrola dependerá das condições que serão colocadas para as instituições financeiras participarem. “É difícil fazer alguma análise mais profunda antes de conhecer o texto da MP, mas entendo que o governo pretende trabalhar com leilão reverso. Ou seja, quem oferecer o maior desconto em cima do valor do endividamento ganha a maior parcela de recursos para ter essa capacidade de negociar, e vai ser feito reescalonamento contando com garantia do governo”, descreve, indicando que a esperança de se conseguir bons descontos para o pagamento de dívidas, tal como sinalizou Haddad, dependerá do grau de adesão das instituições. Ribeiro lembra que a maior parte do endividamento das famílias se concentra no comércio e no cartão de crédito. “Em geral, o governo consegue apoio da Febraban para incentivar a adesão de grandes bancos de varejo”, diz. “Para esses credores financeiros, administradoras de cartão de crédito, termina sendo alternativa vantajosa, uma vez que os modelos de análise de risco dessas instituições indicam que, quanto maior é o atraso no pagamento de uma dívida, menor é a possibilidade de recebê-la. Assim, mesmo que se consiga o pagamento de um percentual menor, para eles acaba sendo lucrativo.”
Inadimplentes com dívidas atrasadas por mais de 90 dias
(%, por faixa de renda)
FONTE: PEIC/ CNC.
Para que não seja uma política benéfica apenas para as instituições aderentes, também é preciso pensar no equilíbrio macroeconômico que permita a essas famílias uma condição melhor de renda para que não voltem à inadimplência no mês seguinte, tornando a iniciativa pouco efetiva. “Se não privilegiarmos medidas ajustadas à nossa tarefa de recuperar o equilíbrio fiscal e a ancoragem da inflação, a taxa de juros continuará alta e as famílias poderão ter sua situação comprometida em um curto espaço de tempo”, afirma Silvia matos, coordenadora do Boletim Macro do FGV IBRE. Silvia reforça a mensagem deixada na matéria da Conjuntura de que, para se beneficiar as famílias de mais baixa renda de fato, é preciso pensar o desenho do crédito também de forma estrutural. “Para esse grupo, é sempre melhor pensar em políticas de crédito voltadas mais para a geração de renda do que para o consumo”, afirma, citando o microcrédito.
Para Ribeiro, uma das vantagens do microcrédito é de ser um sistema que inclui educação financeira. “ A orientação financeira é essencial, porque o próprio cliente toma consciência de que há uma diferença entre o valor que ele precisa, e de quanto ele pode pagar, que em geral é muito menos. Ao compreender essa perspectiva, trabalha-se a questão da dívida de forma mais orgânica”, contou Ribeiro à Conjuntura, ilustrando o caso do programa Crediamigo, operado pelo Banco do Nordeste.
Aumentam os problemas nas faixas médias de renda
(medida em salário mínimo)
FONTE: PEIC/CNC.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.