Barômetros Globais apontam melhora puxada pela Ásia, insuficiente para reverter tendência de desaceleração
Por Solange Monteiro, do Rio de Janeiro
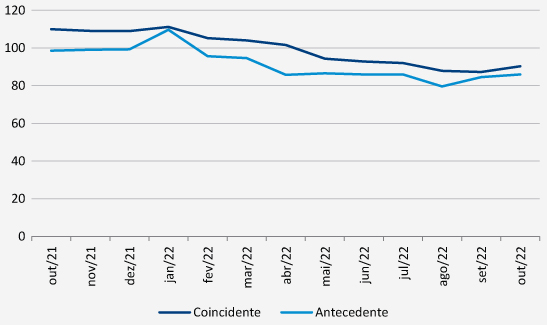
Os Barômetros Globais divulgados nesta segunda-feira (10/10) registraram melhora tanto na percepção sobre a situação atual quanto sobre os próximos seis meses – algo que não acontecia desde janeiro. Depois de oito quedas consecutivas, o Barômetro Coincidente subiu 3 pontos, já o Barômetro Antecedente marcou alta de 1,5 ponto, a segunda seguida. Ambos os indicadores, entretanto, continuam longe do nível de neutralidade, de 100 pontos – registrando, respectivamente, 90,3 e 86 pontos. E ainda mais distantes do nível registrado no início do ano, quando estavam em 111,2 e 109,7 pontos.
Paulo Picchetti, pesquisador do FGV IBRE responsável pela divulgação dos Barômetros Globais, reforça que o resultado positivo de outubro ainda é insuficiente para apontar uma reversão da tendência de desaceleração econômica global que vem se consolidando nos últimos meses. “Os fundamentos apontam mais para redução da atividade do que para recuperação. Talvez mais um ou dois meses de resultados positivos como os registrados neste mês pudesse nos apontar uma melhora de fato; por enquanto, porém, a indicação ainda é de alta probabilidade de um quadro de recessão, mais do que de simples desaceleração”, afirma.
Barômetros Globais: leve melhora
Fonte: KOF, ETH, Zurich e FGV IBRE.
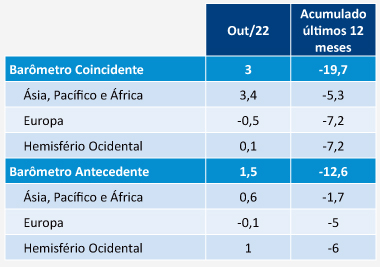
Contribuição, por região, para a evolução do Barômetro Global
Fonte: KOF, ETH, Zurich e FGV IBRE.
Essa tendência foi detalhada por Picchetti em artigo da Conjuntura Econômica de outubro. No texto, o pesquisador ressalta que o cenário externo para o governo que assumir o país em 2023 não será favorável. Ele lembra, por exemplo, que o aumento de juros básicos pelo banco central americano (FED) tem efeitos contracionistas que se espalham pelo mundo, já que o instrumento que as demais economias têm para conter a desvalorização de suas moedas em relação ao dólar e seu consequente efeito inflacionário também é a política monetária.
Picchetti também explica que é com a evolução dos Barômetros, somada a outros mecanismos que relacionam agregados macroeconômicos no resto do mundo com a renda no Brasil – entre os quais se destacam os termos de troca –, que se calcula o IBC-BR, indicador de frequência mensal do nível de atividade no Brasil que mensura o peso do cenário externo na economia. A importância dessa combinação de componentes na modelagem do índice foi ilustrada por Picchetti ao comparar o peso dos termos de troca na expansão econômica registrada pelo Brasil pré-recessão 2014-16, marcada pelo superciclo de commodities. O que não se repetiu no aumento da demanda por commodities exportadas pelo Brasil nos anos recentes, quando não se observou a mesma valorização do real. Desta vez, indicou, fatores como o aumento da percepção de risco pelos investidores estrangeiros frearam esse impulso para a atividade econômica. O que mostra, ressalta o pesquisador, a importância de se sinalizar uma ancoragem fiscal que aponte à sustentabilidade das contas públicas.
China: alívio, mas sem resgate
Parte significativa da melhora dos Barômetros em outubro deveu-se à Ásia, Pacífico e África, cujo carro-chefe é a economia chinesa. A contribuição da região para o Barômetro Coincidente foi de 3,4 pontos, enquanto a Europa registrou -0,5 e o Hemisfério Ocidental, 0,1. No caso do Barômetro Antecedente, as contribuições foram de, respectivamente: 0,6; -0,1 e 1 ponto. “A melhora da questão sanitária no país é marcante para esse resultado, refletindo-se diretamente nas cadeias de valor. E como o peso da economia chinesa é grande, qualquer ‘despiora’ registrada pelo país já se reflete significativamente no resultado”, afirma Picchetti. De fato, a redução nos preços de frete nos últimos meses aponta a certa manutenção da normalização das cadeias de suprimento, pese o efeito da seca no escoamento por hidrovias.
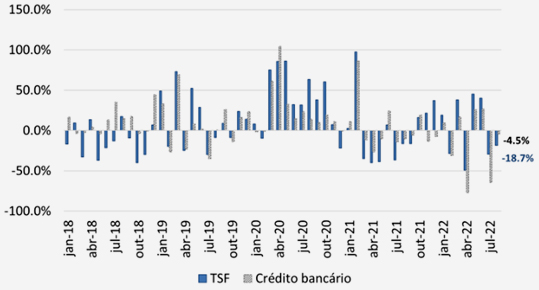
Livio Ribeiro, pesquisador associado do FGV IBRE, lembra que vários indicadores da economia chinesa de fato se mostraram menos piores do que o esperado em agosto, o que pode ter colaborado para essa melhora de humor na região. Os indicadores de serviços registraram expansão, e o varejo também deu sinais de alguma retomada. Na indústria, os destaques foram o melhor desempenho nos setores automotivo e de maquinário elétrico e eletrônico. Em setembro, entretanto, a indústria demonstrou baixo dinamismo, e os indicadores de serviços registraram nova desaceleração. "O desempenho claudicante dos indicadores ligados à demanda mostra que o problema não está na oferta, sugerindo que o tom das políticas adotadas pelo governo tem sido equivocado", diz Ribeiro. Até agosto, o comportamento cauteloso dos chineses – que ainda precisam recuperar a poupança de que lançaram mão para manter seus gastos, na medida em que o isolamento impactou sua renda – também se refletia em dados negativos no mercado de crédito. E, para completar, o mercado imobiliário não decola.
Concessões de crédito: amplo (TSF) vs. bancário (ASA)
Fonte: PBoC. Elaboração: BRCG.
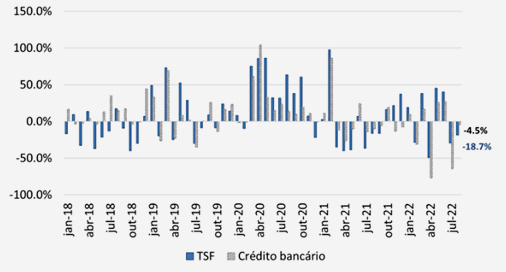
China: investimentos e mercado imobiliário (AsA)
Fonte: NBS. Elaboração: BRCG.
Como Ribeiro apontou no especial da Conjuntura Econômica, o atraso das incorporadoras na entrega de imóveis previamente comprados pelos chineses alimentou um problema de “queda de confiança em tijolos”. Do lado da oferta, isso significa um forte impacto no setor que, somando efeitos diretor e indiretos, representa entre 25% e 30% do PIB. E, pelo lado da demanda, uma ferida aberta no principal mecanismo de poupança e de transmissão intergeracional de renda da população.
Diante carência de demanda tanto doméstica quanto externa, vivida pelas empresas chinesas que enfrentam um mundo em desaceleração, tem-se um cenário difícil para se dinamizar o crescimento. E, na avaliação de Ribeiro, o governo chinês não dobrará a aposta em medidas de estímulo para aumentar a taxa de crescimento, resignando-se a aceitar um PIB menor. A estimativa do pesquisador para o PIB chinês em 2022 é de alta de 3,2%. Já para 2023, Ribeiro aponta que as chances de a China crescer 5% vão se reduzindo. Isso concretiza a percepção de que, tal como registrado na Conjuntura Econômica de junho desta vez a potência asiática não será o fiel da balança a salvar o mundo do baixo crescimento.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.