2023 difícil, não importa o presidente
Por Solange Monteiro, de Rio de Janeiro
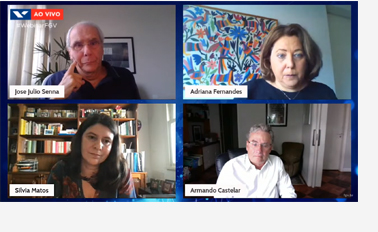 Mesmo com alívio pelos números positivos que a economia vem apresentando em 2022, os pesquisadores do FGV IBRE reunidos no III Seminário de Análise Conjuntural do ano – parceria do IBRE com o jornal O Estado de S. Paulo, moderado por Adriana Fernandes, colunista e repórter especial do jornal – alertaram que em 2023 será preciso que o governo que assuma o país tenha coragem de capitanear uma correção no campo fiscal que ajude o Banco Central a combater a inflação. “Não há crescimento contínuo sem controle inflacionário, e enquanto houver incerteza sobre os rumos da política fiscal, não será possível definir um horizonte de redução dos juros básicos”, afirma Silvia Matos, coordenadora do Boletim Macro do FGV IBRE.
Isso não significa, na avaliação dos pesquisadores, que se escapará da negociação de um espaço fiscal adicional para se honrar diversos compromissos em 2023 – tema da Carta do IBRE de setembro –, como a manutenção dos R$ 200 adicionais no valor do benefício do Auxílio Brasil, e que já ganha consenso entre os principais candidatos à Presidência. “Mas é preciso que a discussão não se limite a isso. Será preciso garantir, ao mesmo tempo, uma definição clara de regras fiscais”, diz José Julio Senna, chefe do Centro de Estudos Monetários do FGV IBRE, ressaltando sua apreensão sobre o ritmo em que essas tarefas devem ser executadas. “A história não ajuda muito. É comum, no controle à inflação, que se acabe privilegiando o caminho mais fácil, de controlar preços, e se deixe para depois o mais difícil, pensar na política monetária. No campo fiscal, pode acontecer o mesmo: concentrar as atenções no tamanho do waiver – que, ao que tudo indica, será de ao menos 1% do PIB –, e as regras fiscais não serem determinadas no ritmo adequado.” No evento, ele citou o exemplo de 2016, ano de criação da regra do teto de gastos. “Mesmo sem gerar resultados no mesmo ano, todos sabiam que o foco era aprovar a regra fiscal. E mesmo sem reduzir o déficit primário naquele ano, não houve prejuízo ao processo de queda das expectativas de inflação, pois a preocupação com a âncora fiscal estava lá.” Para Armando Castelar, pesquisador associado do FGV IBRE, é possível pensar em uma acomodação de promessas de campanha em relação a gastos, ainda que o primeiro impulso de política para equilibrar a balança entre despesas e gastos seja a correção via aumento de carga tributária. “As alíquotas de combustível tenderão a voltar, e é provável que o Executivo tente puxar o Congresso para fazer esse ajuste via carga tributária. Há a premência de se não reajustar salários do funcionalismo, abrindo o debate e jogando a decisão mais para frente. Mas a tendência, no ano que vem, certamente será fazer algo mais realista do que se vê nas promessas de campanha” avalia.
Senna avalia como precipitada a estimativa do mercado – também sinalizada pelo BC – de início de redução dos juros básicos ainda no primeiro semestre do ano que vem. No evento, os pesquisadores concordaram no diagnóstico de que, enquanto houver incerteza sobre política fiscal, não será possível definir um horizonte de redução dos juros básicos. “Talvez sequer tenhamos terminado o ciclo de alta”, afirma Senna. Silvia, por sua vez, ressaltou que a queda da inflação observada recentemente ainda não chegou em setores como os serviços – “em que a inflação costuma ser mais resistente, e cujo avanço medido em 12 meses hoje ronda os 9%” –, apontando que o pé no acelerador do ponto de vista do PIB ainda se deu gerando efeitos inflacionários. “Além disso, há um aumento do endividamento das famílias que também é preocupante, apesar da melhora observada no mercado de trabalho, beneficiada pela dinâmica muito positiva observada no setor de serviços – que já alcançaram 85% do resultado interanual do consumo das famílias, superando o nível pré-pandemia –, mas que também trouxe pressão de preços.”
Silvia mantém uma visão cautelosa sobre o desempenho da atividade brasileira no segundo semestre do ano, especialmente diante dessa mais que normalização do padrão de consumo, afirmando que do efeito dos estímulos fiscais em neutralizar o aperto das condições financeiras é que dependerá um PIB mais próximo de 2% ou de 2,5% no fechamento de 2022. “A questão é que os efeitos negativos em algum momento virão”, diz, apontando uma projeção de contração de 0,4% no PIB de 2023. “Nossos desafios para um crescimento mais perene continuam. Não há crescimento contínuo com inflação, especialmente inflação de núcleos e de serviços. Nosso crescimento potencial ainda é muito baixo”, afirma apontando a insustentabilidade da dinâmica de crescimento observada no primeiro semestre de 2022, que em termos anualizados se aproximou de 5%.
No seminário, os pesquisadores também ressaltaram a perspectiva de um cenário externo difícil para o próximo ano, com a tendência de desaceleração das principais economias. “Nos Estados Unidos, asa condições financeiras ainda não se mostram apertadas, com nenhum indicador apontando uma contração importante. Isso mostra que o aperto da política monetária pode ser ainda maior, e o FED dá sinais de que não vai desistir”, diz Senna, afirmando que os principais indicadores do país sinalizam recessão adiante. Para a área do euro, a perspectiva é de uma desaceleração mesmo com um ritmo menor de aperto da política monetária, dado o efeito da crise energética. “A China também passa por uma desaceleração não trivial. O mercado imobiliário vive um momento difícil, e tem muita dívida de incorporadoras vencendo no primeiro trimestre de 2023. É um mundo que, sem dúvida, será mais hostil. Já vimos alguns países emergentes, como Paquistão, e acho que haverá outros com problema – o que demandará atenção quanto a algum sinal de contágio”, afirma Castelar.
Reveja o III Seminário de Análise Conjuntural de 2022.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.