Empresários da construção estão mais preocupados com financiamento da produção, diz Ana Castelo
Por Solange Monteiro, do Rio de Janeiro
A Sondagem da Construção do FGV IBRE divulgada esta semana apontou uma queda de 1,3 ponto na confiança do setor, puxada pela piora na percepção dos negócios nos próximos meses. O Índice de Expectativa caiu 3,3 pontos, para 93 pontos, menor nível desde maio de 2021.
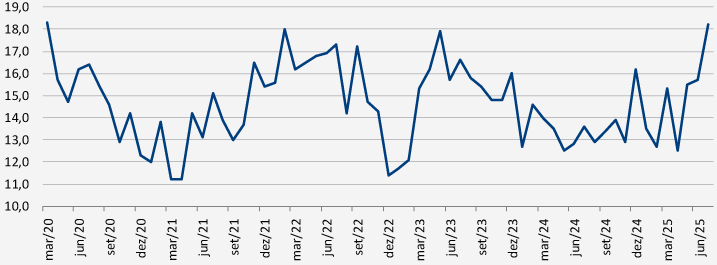
Ana Maria Castelo, coordenadora de projetos da Construção do FGV IBRE, aponta que a maior deterioração das Expectativas se deu no segmento de edificações residenciais, com queda de 8,4 pontos em relação a junho. o aumento de indicações do acesso ao crédito como fator limitativo dos negócios como um dos destaques negativos da Sondagem de julho. Na média móvel trimestral, essas citações subiram cerca de dois pontos percentuais em relação a junho, para 16,5%. No setor de edificações, as assinalações do fator crédito chegaram a 18,2% na mesma comparação, com alta de 2,5%, perdendo apenas para a dificuldade em encontrar mão de obra qualificada.
Fator Limitativo – Acesso ao Crédito – edificações residenciais
(% assinalações, média móvel trimestral)
Fonte: FGV IBRE.
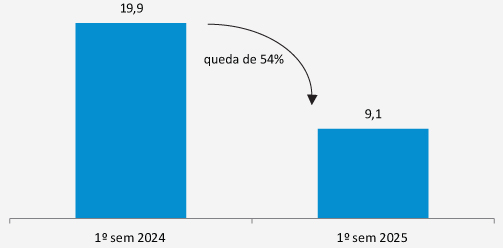
Nesta terça-feira (28/7), a Associação Brasileira de Entidades de Crédito Imobiilário e Poupança (Abecip) divulgou que no primeiro semestre o financiamento imobiliário para a construção com recursos da poupança (SBPE) caiu 54% em relação ao mesmo período de 2024, para R$ 9,1 bilhões, enquanto o crédito para aquisição de imóveis via SBPE cresceu 4% na mesma comparação, para R$ 64,5 bilhões – valor que inclui operações para compra de imóveis tanto novos quanto usados.
“Vemos que os bancos têm dado preferência para das crédito ao comprador, enquanto os empresários têm tido de recorrer mais ao mercado de capitais, onde o recurso é mais caro”, diz Castelo. A economista ressalta que esse cenário tende a ser mais desafiador para as médias empresas, que contam com menos margem para estruturar o financiamento de suas obras.
Financiamento imobiliário para a construção com recursos da poupança
concessões, em R$ bilhões
Fonte: Abecip e BCB.
Sandro Gamba, presidente da Abecip, afirmou em coletiva de imprensa que a queda da participação da poupança no financiamento do setor imobiliário não significa uma escassez de recursos, mas que a solução tende, cada vez mais, a ficar menos focada em uma só linha. “Observamos que o funding da poupança está sendo direcionado para o longo prazo, para o tomador que toma créditos com prazos de 20 a 30 anos – e operações de ciclo mais curto têm sido atendidas por outras linhas, as quais temos que avaliar a representatividade”, afirmou.
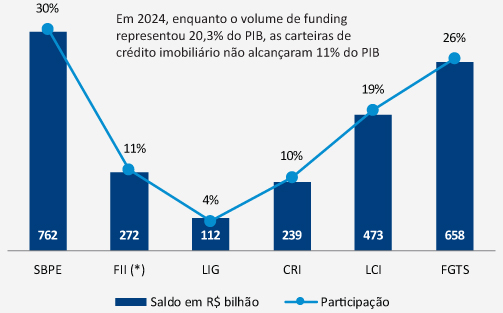
De acordo à Abecip, em junho o saldo de recursos para financiamento imobiliário alcanço R$ 2,52 trilhões, o que equivale a um aumento de 10% em relação a junho de 2024. O maior aumento de participação no período foi o da Letra de Crédito Imobiliário (LCI), com aumento de 30% em relação a junho de 2025, para 19% do total. A Abecip defende a volta do prazo de carência de 3 meses para a LCI, pra viabilizar esse investimento a um público que não consegue fazer colocações em prazo maior, “o que reduz o custo de distribuição”, diz Gamba.
Estrutura de funding - setor imobiliário
Fonte: Anbima, B3, BCB e Caixa. (*) FII líquido de FII de TVM.
Castelo destaca, entretanto, que se a escassez de recursos não é um problema para o setor, ainda falta que esse funding se converta em mais crédito. Artigo publicado no Blog do IBRE, de sua coautoria, ilustra que em 2024 o volume total de funding para o setor – somando FGTS, SBPE, CRI, LCI e LIG – correspondeu a 20,3% do PIB, enquanto as carteiras de crédito imobiliário não tinham alcançado os 11% do PIB. “A diferença entre funding e carteira sugere a existência de ineficiências no uso dos recursos captados pelos bancos em termos de crédito para o setor imobiliário”, afirmam no texto Castelo, Claudia Magalhães Eloy e Yuri Viana, sinalizando o desafio de que esses recursos “gerem, de fato, maior oferta de crédito”.
Sobre a Sondagem de julho, Castelo também destacou o ambiente de incerteza gerado pela guerra tarifária de Trump e suas potenciais implicações, ainda que “não haja sinais claros de um efeito direto imediato”. No campo da pressão de custos, o destaque permanece para a mão de obra, que nos 12 meses encerrados em julho soma 10,12% de inflação acumulada, como mostra o INCC-M.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.