Em Foco
“Será um pecado impor o imposto do pecado ao GN”
Por Claudio Conceição, do Rio de Janeiro
A questão climática ganha, cada vez mais, importância no cenário mundial, ante o enorme desafio que representa para qualquer governo. Tentar reverter ou, pelo menos, estancar o que o homem tem feito com a natureza não é nada trivial. Os interesses em jogo, que resultam em muito dinheiro, soberania das nações, só para citar alguns, vão empurrando com a barriga uma solução que é premente.
Na questão climática, como todos sabem, somos privilegiados. Temos uma das matrizes mais limpas do mundo. Mas, apesar disso, e das potencialidades que estão se abrindo para o avanço de energias renováveis, como solar, eólica, hidrogênio verde, parece bastante difícil que o País alcance a meta de emissões de Gases de Efeito Estufa (GEE) líquidas até 2050. Há muita confusão, bate cabeça no governo sobre as ações a serem tomadas para que possamos sair à frente nesta corrida por energias mais limpas.
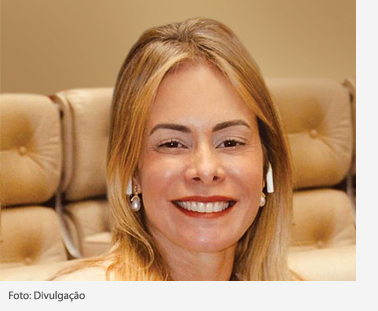 Cristiane Alkmin Junqueira Schmidt, presidente da MSGAS – Companhia de Gás do Estado do Mato Grosso do Sul, ex-secretária da Fazenda de Goiás, em sua coluna na revista Conjuntura Econômica de outubro, volta ao tema da questão climática já abordada em seu artigo “A verdade inconveniente sobre o problema climático no Brasil”, publicado em junho de 2024.
Hoje, 25% da energia usada nos fogões residenciais é à lenha, que emana resíduos tóxicos. O carvão e o diesel, por sua vez, são utilizados em 13% e 3%, respectivamente, nas usinas termoelétricas, que, em época de seca, precisam ser acionadas, mesmo com o aumento na oferta das fontes solar e eólica, que, por sofrerem intermitência, não resolvem o problema da escassez. Além disso, polos industriais, o transporte coletivo urbano e a frota de caminhões usam o diesel como sua principal fonte.
E é dentro desse quadro que Schmidt defende que o Gás Natural (GN) e o biometano são insumos que podem descarbonizar a matriz energética. No entanto, a Reforma Tributária que foi aprovada coloca o chamado imposto seletivo (IS) ao GN, o chamado imposto do pecado.
“O GN melhora (e não piora) as condições atuais do meio ambiente, gerando uma externalidade positiva (e não negativa) para a atmosfera. O governo deveria incentivar o seu uso e não fazer o contrário. Ou seja, o GN, para além da sua já elevada carga tributária, não se encaixa na definição dada pelo inciso VIII, art. 153, e pelo par 6º da EC132, ou mesmo pelo PLP68/24, que indica quando um bem pode ser objeto do IS. Aliás, a incongruência legal vai além, quando se nota que a LC 194/2022 determinou a essencialidade do GN. Ora, se é essencial, não é indesejável”, argumenta Schmidt .
Em seu artigo ela pontua que “outra iniciativa a ser analisada com atenção é o subsídio ao Gás Liquefeito de Petróleo (GLP), um combustível que compete com o GN em alguns nichos e é um pouco mais poluente do que o GN, que faz parte de um programa do governo. O programa hoje tem custo anual de R$3,5 milhões e foca em 5,6 milhões de famílias, com renda per capita mensal inferior a ½ salário-mínimo. O subsídio atual é bimestral, com pagamento monetário e refere-se à 50% do preço do botijão de GLP 13kg. A ideia é alcançar a 21 milhões de famílias até 2026 (custo anual passaria para R$14 milhões), permitindo que haja descontos junto aos revendedores na compra do botijão. Introduzir tecnologias mais limpas para cocção é tema prioritário para o combate à pobreza energética no Brasil (como é o “dar luz para todos”). O erro não é considerar o GLP, mas desconsiderar o GN em locais onde há (ou poderia haver) oferta por GN”.
Ela também alerta: “essa forma de endereçar a substituição da lenha minimizaria um possível problema antitruste. De fato, com subsídio de R$ 14 milhões, as empresas de GLP podem fazer subsídios cruzados entre seus nichos de mercado e afetar a competição com o GN onde estes competem. Isto porque políticas tributárias e de subsídios alteram os incentivos dos agentes econômicos, podendo ensejar em ações anticompetitivas, distorcendo a concorrência. O CADE ou a ANP estão atentas?”
Ao enfatizar que a Reforma Tributária será benéfica, e necessária, para o País, concluiu que “enquanto o Brasil ainda fizer uso expressivo de carvão, diesel e lenha, não há razão econômica e social para o GN ter IS. Será um pecado impor o imposto do pecado ao GN.”
Leia a íntegra do artigo na revista Conjuntura Econômica de outubro
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.