FGV IBRE analisa evolução das vendas online no Brasil
Por Solange Monteiro, do Rio de Janeiro
O período de pandemia foi um grande impulsionador da digitalização das empresas, seja para permitir o trabalho remoto, seja para manter um canal direto com os consumidores, através de vendas online. Ainda que essa seja uma tendência sem volta, muito ainda está por se estudar sobre em que nível a participação das vendas online se estabilizará.
Estudo divulgado esta semana pela Sociedade Brasileira de Varejo e Consumo (SBVC) mostra que redes sociais, e-commerce, aplicativos e vendas por WhatsApp são instrumentos que fazem parte do negócio das 300 maiores varejistas brasileiras. No caso do e-commerce, por exemplo, das 10 maiores empresas nesse setor, nove nasceram no mundo físico, se adaptaram e hoje têm parte significativa de suas vendas saídas do digital. É o caso do Magazine Luiza – primeira no ranking de varejo digital, terceira no ranking geral –, que dos R$ 45,6 bilhões faturados em 2023, R$ 27,5 bi foram por canais digitais.
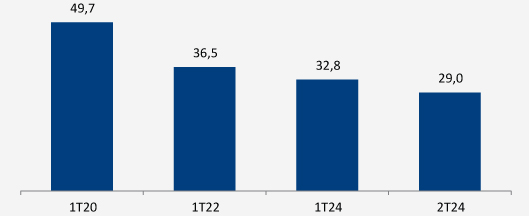
Percentual de empresas sem qualquer venda online
(sem ajuste sazonal)
Fonte: FGV IBRE.
No FGV IBRE, a equipe de economistas que trabalha na Sondagem do Comércio começou a monitorar as vendas online no terceiro trimestre de 2020, e essa medição da participação das vendas por canais digitais no total do comércio, criou o Indicador de Vendas Online (IVO), de periodicidade trimestral. “Buscamos mensurar quanto tem sido importante a venda online no dia a dia de empresas de todos os portes. Sabemos que as grandes redes têm estrutura maior para se desenvolver nessa área, mas queríamos também identificar essa evolução ao longo do tempo nos demais negócios”, diz Rodolpho Tobler, coordenador das Sondagens Empresariais e de Indicadores de Mercado de Trabalho da Superintendência Adjunta para Ciclos Econômicos (FGV IBRE).
O IVO apontou que no segundo trimestre deste ano, a participação das vendas online no volume total das vendas do comércio recuou 0,7 ponto percentual (pp), após quatro trimestres consecutivos de alta. Apesar dessa queda, a participação do online no total das vendas, de 15,3%, supera em 2,2 pontos percentuais a participação observada no mesmo período do ano passado, quando estava em 13,1%.
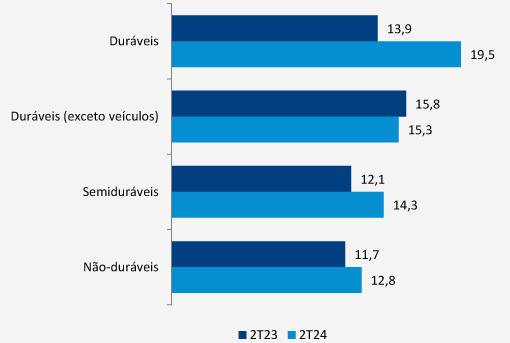
Evolução percentual vendas obtido por canais digitais, em %
Fonte: FGV IBRE.
Georgia Veloso, economista do IBRE, afirma que a identificação de nuances nessa evolução, bem como aberturas mais detalhadas desses resultados serão possíveis conforme a série histórica da IVO se alongar e ganhar musculatura. Mas destaca algumas características já identificáveis na evolução interanual do varejo ampliado. A maior alta de participação das compras online nesse grupo foi de veículos, motos e peças, com alta de 9,9 pontos percentuais no segundo trimestre de 2024, com participação de 22,4%, em relação ao mesmo período do ano passado. Na sequência está material para construção, que alcançou uma participação de 19,4% das vendas online em relação ao total, 2,4 pp a mais do que no segundo tri de 2023.
Esse salto do segmento de veículos colaborou para um maior aumento dos bens duráveis, que saíram de uma participação de 13,9% no segundo tri de 2023 para 19,5% no segundo tri deste ano. Excluindo veículos, a participação do online no comércio de bens duráveis recua 0,5 ponto percentual, para 15,3%. Semiduráveis e duráveis também registram alta na comparação entre segundo tri de 2024/23, com altas de, respectivamente, 2,2 pp (para 14,3%) e 1,1 pp (fechando em 12,8%).
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.