Sondagem do consumidor: “mercado de trabalho forte e alto nível de formalização tem compensado parte do efeito dos juros altos”
Anna Carolina Gouveia, economista do FGV IBRE
Por Solange Monteiro, do Rio de Janeiro
Em junho, o Índice de Confiança do Consumidor (ICC) do FGV IBRE registrou alta de 1,9 ponto em relação a maio, para 91,1 pontos. O movimento indica uma retomada da tendência observada em março e abril, interrompida no mês passado principalmente pelo impacto das enchentes no Rio Grande do Sul. “Ainda que no mês passado todas as demais regiões também tenham registrado queda na confiança, no caso destas a variação sugeriu mais uma calibragem, retomando agora a tendência anterior, em linha com fatores como a percepção de um mercado de trabalho que continua forte”, diz Anna Carolina Gouveia, economista do FGV IBRE responsável pela divulgação do ICC. O avanço da confiança aconteceu tanto na avaliação sobre os próximos meses, com avanço do Índice de Expectativas (IE) em 2,6 pontos (para 8,1 pontos) quanto na avaliação do presente, com aumento de 1 ponto no Índice de Situação Atual (para 81,6 pontos), ainda que este último esteja ainda mais distante do nível considerado neutro, de 100 pontos.
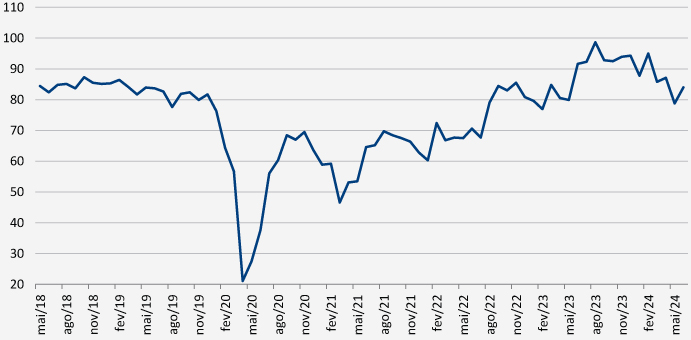
Uma característica positiva nos resultados de junho foi a recuperação da intenção do consumidor em adquirir bens duráveis. Essa reação acontece em um contexto no qual a volatilidade comumente observada nesse indicador se tornou mais intensa – fato observado no decorrer de 2024 –, mantendo a tendência de queda observada a partir de setembro de 2023. Nesse mês, o indicador interrompeu um movimento de recuperação que o levou aos 95 pontos em agosto, melhor resultado desde maio de 2014, quando chegou aos 99,7 pontos. “Outros indicadores que compõem o ICC também registraram alta, ainda que menor, com exceção do que mede a situação econômica atual, que registrou estabilidade, com ligeira queda de 0,3 ponto”, diz Gouveia.
Intenção de compra de bens duráveis melhora na ponta
Fonte: FGV IBRE.
A intenção de compra de bens duráveis costuma estar relacionada a uma percepção mais favorável para o financiamento, já que em muitos casos envolve a aquisição de produtos de maior valor, que demandam acesso a crédito/ parcelamento. A economista ressalta que, apesar de se tratar de uma conjuntura ainda de juros altos, a boa situação do mercado de trabalho – taxa de desemprego 7,5% ao ano no trimestre móvel encerrado em abril, último dado divulgado pelo IBGE, e aumento do rendimento médio real em 4,7% em um ano – compensa em parte o efeito de um crédito ainda caro. “Vale destacar que se trata de uma melhora que envolve maior nível de formalização – em abril, o saldo de postos formais foi positivo em 240 mil, acima do esperado – o que também envolve maior cobertura assistencial e mais segurança”, lembra Gouveia.
Quando observado por nível de renda, o destaque de junho foi o aumento da confiança nas famílias de menor poder aquisitivo. Nas duas primeiras faixas, que abrangem uma renda mensal de até R$ 4,8 mil, o aumento foi de 4 pontos no mês em relação a maio. Na faixa com rendimento mensal entre R$ 4,8 mil e R$ 9,6 mil, houve queda de 07 ponto e entre as famílias com renda mensal acima de R$ 9,6 mil o sinal foi de estabilidade, com alta de 0,3 ponto.
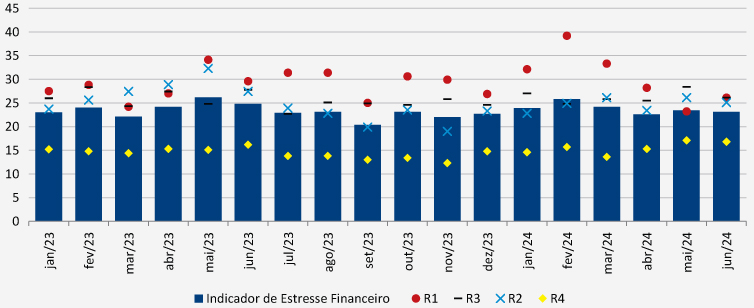
Indicador de Estresse financeiro, por faixa de renda
Fonte: FGV IBRE.
Das quatro faixas analisadas, as famílias com renda entre R$ 2,1 mil e R$ 4,8 mil são o grupo com o índice de confiança mais baixo, com 87,2 pontos, enquanto as demais estão cima de 90 pontos. Gouveia destaca a importância da renda do trabalho para esse grupo, e a importância da continuidade da melhora das condições financeiras dessas famílias para a manutenção da trajetória de recuperação do ICC. A economista do FGV IBRE ressalta que o nível de endividamento da população ainda é alto, bem como o de inadimplência, ainda que seja menor do que no mesmo período do ano passado, e tenha se estabilizado na ponta. Ela ressalta que o índice de estresse financeiro que faz parte do ICC – que agrega a parcela de consumidores que declaram se endividar ou usar sua poupança para quitar dívidas –tem demonstrado certa estabilidade nos últimos meses, mas em um nível ainda alto, com as famílias de menor poder aquisitivo registrando níveis acima da média.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.