Retratos da inadimplência
Por Solange Monteiro, do Rio de Janeiro
Na última semana, alguns estudos jogaram luzes novas sobre um tema que nos últimos anos tem acendido o alerta de empresários a gestores públicos: as finanças das famílias brasileiras. A Pesquisa de Endividamento e Inadimplência do Consumidor (Peic) mostrou que em outubro a parcela de consumidores endividados recuou ao nível mais baixo desde fevereiro de 2022. De acordo à Peic, o endividamento saiu de 79,2% da população em setembro para 76,9%. O grupo que declarou ter dívidas em atraso também teve uma ligeira encolhida: de 30,2% em setembro para 29,7% em outubro.
O controle da inflação e a resiliência do mercado de trabalho – que precisa ser lida com atenção (veja uma leitura recente da evolução da taxa de desemprego aqui) – são os principais fatores apontados pelo presidente da CNC, José Roberto Tadros, para que o consumidor reduza sua necessidade de recorrer ao crédito para fazer suas compras. Mas a pesquisa mostra também que a parcela de inadimplentes que não consegue pagar todas as suas contas se manteve igual à observada em setembro, 13%, e maior do que em outubro do ano passado, quando esse porcentual era de 10,6%
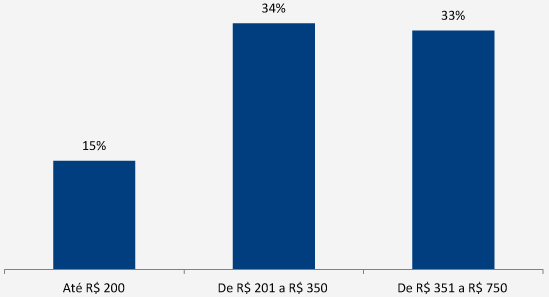
Pesquisa realizada pelo Serasa com 11,5 mil entrevistados nas cinco regiões brasileiras aportou alguns dados qualitativos. Do total dos entrevistados, 53% afirmaram que as contas básicas – de água, luz e gás – representam a maior parte do orçamento mensal, sendo que para 67% elas variam entre R$ 201 a R$ 750, ou seja, a quase metade do valor do salário-mínimo. Como a inadimplência desses serviços implica uma punição mais imediata, com risco de corte, 83% responderam ter tido que adiar o pagamento de outra conta para honrar esses compromissos.
Quanto as contas básicas representam no orçamento mensal
(entre brasileiros endividados, principais resultados)
Fonte: Serasa Comportamento.
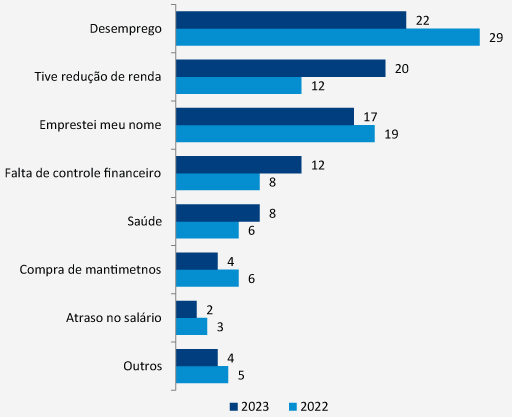
Sobre o principal motivo de endividamento, o desemprego continua sendo a determinante mais citada. Mas sua participação apresenta queda contínua, para 22% na pesquisa de novembro, menos da metade do que representava em 2018, quando era de 47%, e ainda bem abaixo do observado no pré-pandemia, com 40% em 2019 – nível que permaneceu o mesmo em 2020. Essa melhora, entretanto, deu lugar a um aumento de citações sobre problemas com redução da renda, que ganhou 8 pontos percentuais, para 20%, em relação à marca do ano passado.
O segundo aumento significativo de participação foi o reconhecimento de falta de controle financeiro, que saiu de 8% em 2022 para 12% em 2023. Associações que representam o setor varejista brasileiro têm debatido com o Banco Central quanto rotativo do cartão de crédito – modalidade que com juros que podem superar 400% ao ano – está relacionada com a dificuldade de saída da inadimplência, e uma decisão sobre como mitigar um endividamento impagável pelos consumidores ainda está sobre a mesa, sem definição. Redução do período do rotativo, cobrança de juros sobre o consolidado da dívida e limitação do número de parcelas sem juros são alternativas que vêm sendo debatidas. Outra linha de ação igualmente importante é a ampliação da educação financeira, tema da Conjuntura Econômica de agosto (leia aqui).
Principais motivos do endividamento
(% respostas)
Fonte: Serasa Comportamento.
Além da importância do crescimento da economia, que garanta emprego e geração de renda, e da redução consistente da inflação, ambas as agendas são importantes para que consumidores tomem decisões mais conscientes sobre suas finanças e, na impossibilidade de honrar todos os seus compromissos básicos em um mês, saibam como evitar uma bola de neve desgovernada. A esperança de que a última fase do Desenrola limpe o nome de mais de 30 milhões de pessoas com renda de até 2 salários mínimos (R$ 2.640) e tenham dívidas de até R$ 5 mil negativadas entre janeiro de 2019 e dezembro de 2022 é um marco importante de apoio a esses consumidores que poderão voltar ao mercado de crédito.
A primeira parcial do programa, divulgada na semana passada pelo Ministério da Fazenda, aponta a adesão de ao menos 560 mil consumidores, que renegociaram R$ 2,1 bilhões em dívidas com desconto médio de 85%. Complexidades quanto à entrada na plataforma de renegociação – que demanda que o participante conte com nível de certificação prata ou ouro no site gov.br, algo que no início de outubro, quando começou a terceira fase do Desenrola, apenas 42% da população elegível à renegociação possuía – podem ter atrapalhado a entrada de muitos interessados, motivo pelo qual Febraban e Banco do Brasil terem anunciado que pretendem criar facilitadores para a entrada no programa.
Como aponta a Síntese das Sondagens do FGV IBRE de outubro, a confiança do consumidor já interrompeu a sequência de altas iniciadas em maio, influenciada pelas expectativas futuras. Outro bom motivo para ajudar o consumidor a melhor navegar adiante.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.