Renegociação de dívidas: conheça o perfil da inadimplência de crédito na região Nordeste
Por Solange Monteiro, do Rio de Janeiro
Nesta segunda começa o Desenrola Brasil, programa de renegociação de dívidas do governo federal que pode beneficiar 70 milhões de pessoas inadimplentes. As duas etapas liberadas esta semana valem para pessoas com dívidas bancárias de até R$ 100 - que terão seu nome limpo automaticamente, o que não elimina a obrigação de pagamento - e renegociação de dívidas de pessoas com renda entre 2 salários-mínimos (R$ 2.640) e R$ 20 mil. Os valores que podem ser renegociados são de débitos contraídos até dezembro de 2022. Espera-se que em setembro o programa abra para a renegociação de dívidas de até R$ 5 mil de pessoas com renda até 2 salários-mínimos ou inscritas no Cadastro Único.
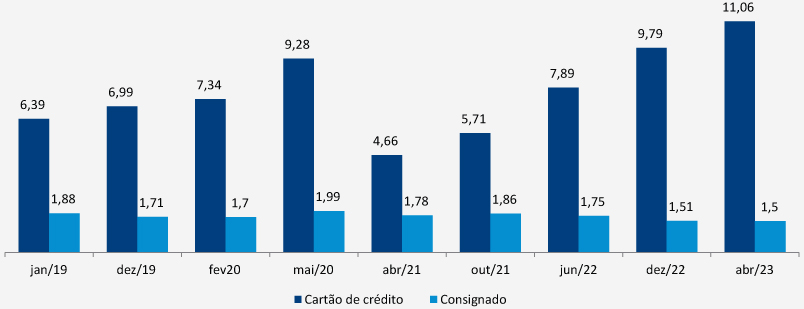
Para compreender melhor o perfil de endividamento dos brasileiros, Genaro Lins, pesquisador associado do FGV IBRE, fez um levantamento a partir de dados do Banco Central do Brasil sobre concessão de crédito, começando pela região Nordeste. Os resultados apontam à amplificação de tendências observadas no Brasil: um maior grau de inadimplência nos créditos sem garantia - como cartão de crédito e crédito pessoal. Como são mais caros - taxas do cartão de crédito rotativo, por exemplo, superaram 400% ao ano no primeiro semestre, enquanto as do crédito consignado giram em torno dos 40% - e, com isso, mais difíceis de quitar.
Créditos sem garantia preocupam
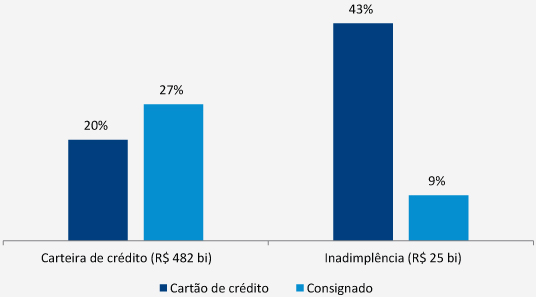
Participação no total da carteira de créditos e de créditos inadimplentes no Nordeste, linhas selecionadas
Inadimplência em ambas as linhas no NE, períodos selecionados, em %
Fonte: FGV IBRE, com dados do BCB.
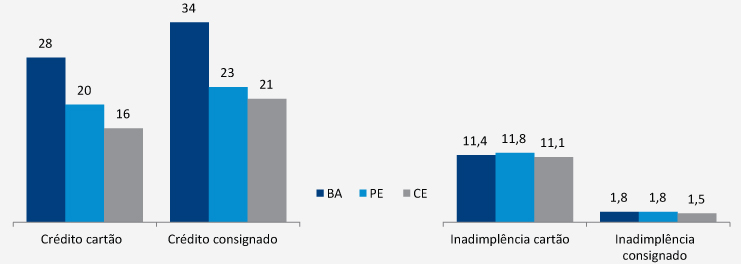
No Brasil, do total da carteira de empréstimos em abril - de R$ 3,3 trilhões -, o cartão de crédito representou 15%. No caso dos créditos inadimplentes, essa participação sobe para 36% do total. No Nordeste, do total da carteira de crédito (de R$ 482 bilhões em abril), o cartão de crédito representou 20%, mas entre os créditos inadimplentes (R$ 25 bilhões), sua participação novamente mais que dobra, para 43%. Considerando todas as modalidades de crédito, a inadimplência dos nordestinos em linhas com garantia - das quais fazem parte o crédito consignado, agrícola, imobiliário e para compra de veículos -, a inadimplência média foi de 2,5% da carteira. Já entre os créditos sem garantia, a média de inadimplência sobe para 10,7%, chegando a 11,1% no caso do cartão de crédito.
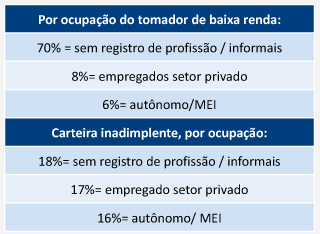
Na camada de baixa renda (pessoas que recebem até 2 salários-mínimos), o cartão representa 23% das concessões. Somando ao empréstimo pessoal e outras linhas sem garantia, essas modalidades menos recomendadas alcançam 36% do total do crédito concedido. Outra característica destacada no estudo - que foi matéria do Diário do Nordeste (veja aqui) - é a distribuição desses créditos por ocupação do tomador. No caso dos trabalhadores de baixa renda, 70% dos que usam o cartão de crédito não possuem registro de ocupação, o que aponta à informalidade. Na sequência estão os empregados do setor privado (8%) e autônomos/ MEI (6%). Esse mesmo perfil é observado na faixa de renda seguinte, (renda entre 2 e 5 salários-mínimos) em que o grupo dos informais representa 38% do total, seguido por servidores públicos (19%), empregados do setor privado (14%) e aposentados (9%). Entre os tomadores de baixa renda, a maior fatia de inadimplentes se encontra entre esses informais, que em abril representaram 18%, seguidos dos empregados do setor privado, com 17%. Na média renda, ambos os grupos empataram em 12% de inadimplência.
Participação do cartão no total do crédito na baixa renda (até 2 salários mínimos) no Nordeste:
23% = totalizando R$ 33 bi
Para Lins, além da importância do restabelecimento da economia depois de sucessivos choques desde a pandemia de Covid-19, superar esse quadro depende da queda de juros e de educação financeira, para que as pessoas ampliem sua capacidade de planejamento, buscando escapar das linhas de crédito mais caras, que dificultam a saída do ciclo da inadimplência. Na reportagem do Diário do Nordeste, João Mário França, ex-diretor do Ipece, instituto de pesquisa do Ceará, também defendeu o estudo de políticas que ampliem as garantias para esses tomadores de crédito que hoje não as possuem para concorrer a linhas mais acessíveis. Sem esse esforço, destaca Lins, qualquer política de renegociação de dívidas pode ter seu fôlego encurtado.
Carteira de crédito (R$ bi) e crédito inadimplente (%), estados selecionados por tamanho de carteira
Fonte: FGV IBRE, com dados do BCB.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.