Recursos naturais inflam receita da União
Por Claudio Conceição, do Rio de Janeiro
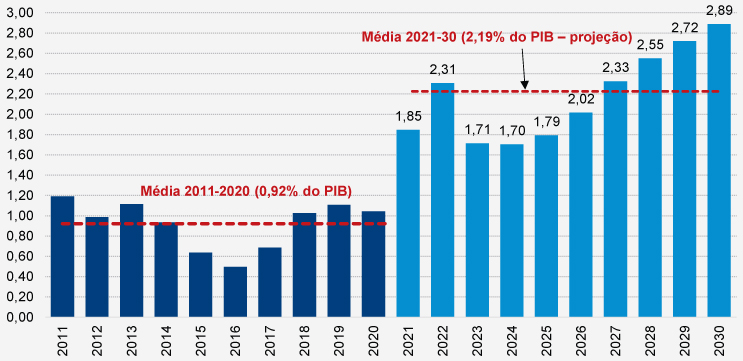
 Nos próximos dez anos, até 2030, as receitas geradas com petróleo, minério de ferro e gás natural devem representar 2,11% do PIB, bem acima dos 0,92% do período de 2011 a 2020. No caso do petróleo, as estimativas do pesquisador associado do FGV IBRE Bráulio Borges, que fazem parte da Carta do IBRE deste mês publicada na revista Conjuntura Econômica, levam em conta o barril do petróleo Brent a 65 dólares a partir de 2024. Hoje, o preço do barril está na casa dos 120 dólares. Esse resultado, somado à alta das receitas públicas federais, foi responsável por um salto substancial, de quase 1% do PIB, na arrecadação bruta federal do ano passado.
No gráfico, levando-se em conta o preço do barril a 70 dólares, a participação no PIB sobe para 2,19% na década 2021-2030.
Arrecadação pública com a extração de recursos naturais
Em % do PIB
Fontes: Diversas.
Como ressalta a Carta, “esse impacto da extração de recursos naturais, sobretudo petróleo e gás natural, na arrecadação federal é um fenômeno extremamente relevante no horizonte à frente, mas que aparentemente tem passado ao largo do radar da maioria dos analistas”.
No trabalho desenvolvido por Borges, é feita uma minuciosa análise sobre como se comportou a arrecadação da União nas últimas duas décadas, e o papel desempenhado pelos recursos naturais na composição dos cofres da União.
Alguns pontos destacados no estudo que faz parte da Carta do IBRE:
• Em 2021, a arrecadação bruta total da União chegou a 22,3% do PIB, bem acima da média de 2014-2019, de cerca de 21% do PIB, aproximando-se da média observada em 2011/12, de 22,4% do PIB.
• Boa parte desse desempenho em 2021 deveu-se ao fato de que a arrecadação somada de royalties, participações especiais, dividendos pagos à União pela Petrobras e tributos federais pagos pela indústria extrativa mineral (excetuando-se contribuições previdenciárias) atingiu 1,85% do PIB, comparado a médias de 1,06% do PIB em 2018-2020 e de 0,92% do PIB das mesmas receitas em 2011-2020.
• Olhando um pouco mais para trás, a arrecadação total da União caiu de cerca de 22,5% do PIB em 2011 para aproximadamente 21% em 2014. Boa parte dessa queda pode ser explicada pelo aumento do “gasto tributário federal” (renúncias fiscais), que saltou de 3,5% para 4,5% do PIB naquele período (em 2019, foi de 4,3% do PIB).
• Entre 2014 e 2018, a arrecadação federal oscilou em torno de 21% do PIB. Em 2019, superou 22%, mas a razão foi um ingresso atípico e expressivo de receitas associadas ao leilão da chamada cessão onerosa, da ordem de 0,95% do PIB.
• Em 2020, com as desonerações/diferimentos e expressiva queda na atividade, a arrecadação despencou para pouco acima de 19,5% do PIB, recuperando-se de forma espetacular para 22,3% do PIB em 2021.
• As receitas com royalties e participações especiais (recursos naturais em geral, incluindo a Compensação Financeira pela Exploração Mineral, CFEM) cresceram significativamente entre 2001 e 2021, passando de 0,35 ponto percentual (p.p.) para 1,08 p.p. do PIB.
• Já os dividendos pagos pela Petrobras à União corresponderam a 0,09% do PIB em 2001, mantiveram-se no intervalo entre 0,05% e 0,16% do PIB até 2011, e a partir daí caíram. De 2015 a 2017, com a crise da Petrobras e a forte queda da cotação internacional do petróleo (que chegou a cerca de US$ 30 no começo de 2016, vindo de cerca de US$ 100 em meados de 2014), a conta foi zerada, e depois ficou em apenas 0,01-0,02% do PIB em 2018-20. Em 2021, no entanto, os dividendos saltaram para 0,24% do PIB, o valor mais alto do período analisado, iniciado em 2001.
• Finalmente, há os tributos federais pagos pelo setor de extração mineral (petróleo inclusive), o que exclui royalties, participações especiais e receitas previdenciárias. Trata-se da soma de IPI, IRPJ, IRRF, IOF, PIS-Pasep, Cofins, CSLL, entre outros.
• Esse conjunto de tributos arrecadou 0,44% do PIB em 2011 e chegou a um nível mínimo no período recente de 0,13% do PIB em 2016. Em 2021, trouxe 0,52 p.p. do PIB para os cofres da União, crescendo em relação ao 0,27 p.p. do PIB de 2020.
Os bons resultados gerados pela arrecadação com recursos naturais que, como mostrado, devem se manter nessa próxima década, devem ser, no entanto, um foco de atenção na forma como esses recursos vão ser utilizados.
Alguns focos de atenção:
• São receitas, segundo Borges, voláteis, em alguma medida contingentes e associadas à exploração de recursos naturais finitos. Dessa forma, não deveriam ser utilizadas para bancar aumentos permanentes de gasto nem, por outro lado, reduções permanentes de carga tributária. Isso é ainda mais imperativo tendo-se em conta a situação fiscal brasileira ainda bastante frágil.
• Esse contexto criado pelas receitas do setor extrativo indica que não se pode pensar apenas no teto de gastos, possivelmente reformado, como principal regra fiscal. É preciso também dispor de metas de resultado primário bem calibradas, que na prática definam um piso para a carga tributária, pelo menos até o final da década (evitando assim reduções “populistas” da carga tributária em períodos eleitorais). Idealmente, essas metas de primário deveriam ser ajustadas ao ciclo econômico e estar ligadas umbilicalmente a um guidance de médio prazo para a trajetória da dívida líquida do governo geral como proporção do PIB.
• Seria útil também, na visão do economista – ecoando sugestão de Nelson Barbosa, pesquisador associado do FGB IBRE –, a criação de uma rubrica discriminando as receitas associadas à exploração de petróleo e gás natural na contabilidade pública, para dar transparência ao impacto desse fator na arrecadação geral, dada a relevância crescente que elas tendem a ter daqui em diante.
• O economista Manoel Pires, pesquisador associado do FGV IBRE, reforça que é preciso muita cautela para evitar a ideia de que as receitas associadas ao petróleo serão uma panaceia para os problemas fiscais brasileiros. Em Cartas do IBRE recentes, das quais participou, defendeu-se a visão de que o Brasil está passando por uma melhora fiscal surpreendente no curto prazo, mas que persistem problemas sérios a resolver no médio e longo prazo.
• Há, por exemplo, o forte aumento dos juros, que vai se manifestar de forma crescente como impulsionador do déficit nominal, que se transmite diretamente para relação dívida/PIB. E é também bom lembrar, como já notado, que após a alta forte em 2021/22, a arrecadação ligada ao petróleo, supondo a normalização dos mercados, recuaria em 2023 e 2024, só voltando a superar 2% do PIB a partir de 2027 no cenário base traçado por Borges. Assim, é prudente não contar demais com essa receita como viabilizadora do ajuste fiscal no próximo mandato presidencial.
Ver a íntegra da Carta do IBRE.
O que esperar da economia? Inscreva-se no II Seminário de Análise Conjuntural.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.