Petróleo: efeito positivo do aumento de preços, além de inflacionário, não compensa cenário de instabilidade
Por Solange Monteiro, do Rio de Janeiro
A guerra no Irã e o fechamento do Estreito de Ormuz, parcial ou total, desencadeou temores sobre os riscos associados a uma escalada de preços do petróleo. Não é a primeira vez que conflitos de origem política trazem impactos para o mercado de petróleo. Em 1973, por conta do apoio dos Estados Unidos e alguns aliados a Israel na guerra do Yom Kippur,1 a Organização dos Países Árabes Exportadores de Petróleo (Opep) reduziu a oferta de petróleo para esses países, levando a um aumento global do preço de petróleo.
Entre 1973 e 1974, o Brasil, importador de petróleo, registrou um aumento da taxa de inflação de 15,5% para 34,5%. A herança positiva foi a criação do Proálcool (Programa Nacional do Álcool), em 1975, que incentivou a produção de etanol, permitindo a redução da demanda por petróleo. A partir de 1983/1984, o preço do petróleo começa a cair.
Para o Brasil, o cenário passou a mudar com a descoberta de novos campos petrolíferos nos anos 1990 e 2000. A partir de 2009, a balança comercial do óleo bruto de petróleo (OBP) passou a ser superavitária, com saldo inicial de US$ 144 milhões, chegando a US$ 37,9 bilhões em 2025. Em todo esse período, só foi registrado déficit no ano de 2013, de US$ 3,4 bilhões.
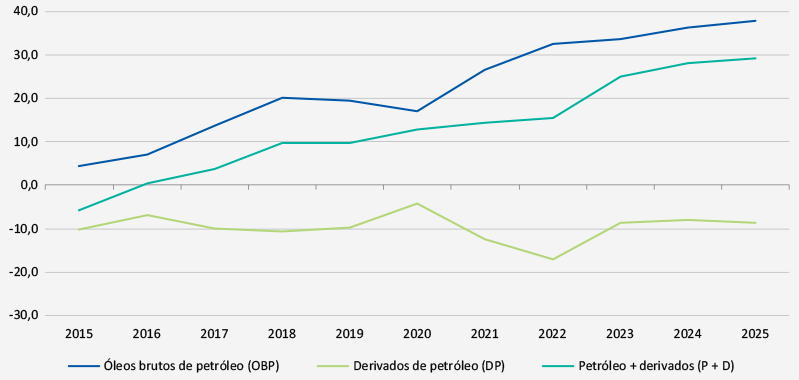
A partir de 2016, o saldo superavitário da balança comercial de OBP passa a compensar o déficit de derivados de petróleo, e o saldo total do setor de petróleo e derivados passa a ser positivo, como mostra o gráfico 1. Em 2025, o déficit dos derivados foi de US$ 8,6 bilhões, mas o saldo total do setor foi de US$ 29,3 bilhões.
Gráfico 1: Saldos da balança comercial do setor de petróleo, em US$ bilhões
Fonte: Comex Stat/MDIC. Elaboração: FGV IBRE e Base Icomex.
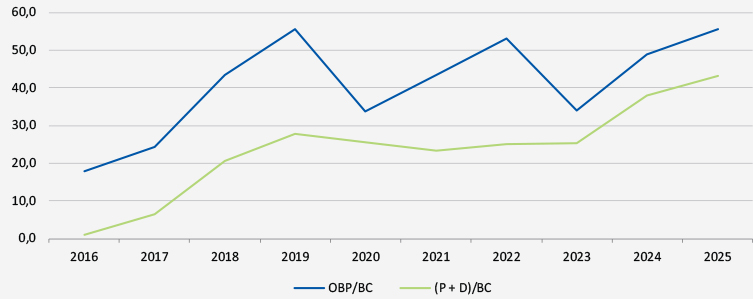
A melhora do saldo comercial do petróleo levou a que sua participação no superávit da balança comercial crescesse ao longo do período. Em 2016, a participação do saldo de OBP no superávit da balança comercial era de 17,8%; considerando o óleo bruto de petróleo e mais derivados (P + D), o resultado era de 1%. Em 2025, a participação do saldo do petróleo bruto no superávit da balança comercial do Brasil foi de 55,7%; considerando petróleo e mais derivados, de 43,1% (gráfico 2). Diminui a dependência do Brasil das importações de petróleo, mas a geração de superávits comerciais passa a registrar maior dependência do desempenho da commodity.
Gráfico 2: Participação (%) do saldo comercial de petróleo bruto e do petróleo mais derivados no saldo da balança comercial do Brasil
Fontes: Comex Stat/MDIC e Base Icomex.
Os resultados do ano de 2026 até abril mostram que, na comparação com o mesmo período de 2025, há aumento no saldo total de US$ 9,9 bilhões para US$ 13,4 bilhões. A participação de petróleo e derivados cai no saldo total da balança comercial de 57,1% para 54,1%, pois o superávit da balança comercial do Brasil passou de US$ 17,3 bilhões para US$ 24,8 bilhões.
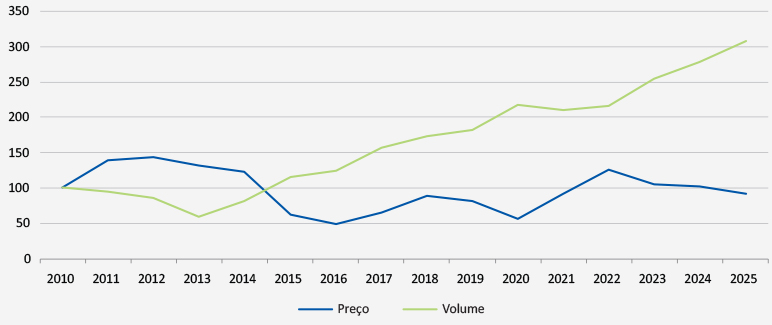
A melhora nas exportações de petróleo foi liderada pelos preços até 2014. Depois, é o aumento no volume exportado que explica o saldo positivo da conta petróleo. Entre 2014 e 2025, o volume aumentou 277%. Com a perspectiva de exploração de novos campos de petróleo, o país não teria restrições de oferta.
Gráfico 3: Participação (%) do saldo comercial de petróleo bruto e do petróleo mais derivados no saldo da balança comercial do Brasil
Obs.: Os índices foram calculados em relação à base média de 2023. Fontes: Base Icomex e FGV IBRE.
O efeito do conflito com o Irã é registrado no gráfico 4, onde fica clara a escalada de preços em 2026, após um período, em 2025, em que os níveis de preços eram os menores desde março em comparação com 2023 e 2024. Observa-se, porém, que nos dois primeiros meses de 2026, em comparação com 2025, os preços caíram (a guerra começou em 28 de fevereiro). A escalada só foi iniciada em março com aumento de 1,3% em relação a março de 2025, sendo o aumento entre os meses de abril de 2025 e 2026 de 23,4%. Espera-se que o impacto sobre os preços seja maior no segundo semestre, quando os novos contratos irão incorporar a alta de preços. Boa notícia para o Brasil, por um lado, mas a dependência dos derivados de petróleo como óleo diesel e o impacto na inflação comprometem a perspectiva de um cenário otimista. Ademais, existem os efeitos negativos sobre a oferta de fertilizantes que passam pelo Estreito de Ormuz, e de produtos que o Brasil exporta para o Oriente Médio, como carne de frango.
Gráfico 4: Índice mensal de preços de exportação do petróleo bruto
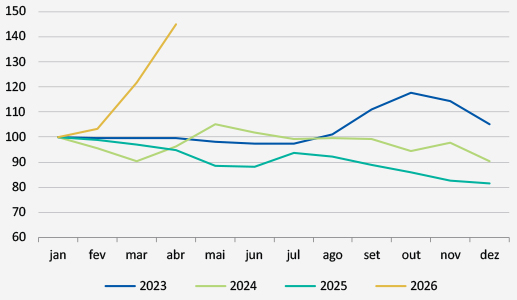
Gráfico 5: Índice mensal de volume das exportações do petróleo bruto
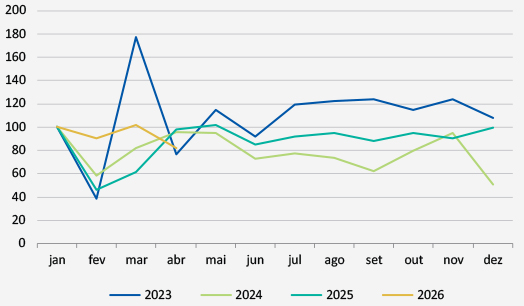
Obs.: Os índices foram calculados em relação à base média de 2023. Fontes: Base Icomex e FGV IBRE.
Em termos de volume, os níveis de 2026 são maiores do que em 2024, 2025 e 2023, exceto março. Na comparação interanual mensal entre 2025 e 2026, a variação positiva foi de 7,5% (janeiro), 112% (fevereiro), 77,2% (março), e recuo de 9,9% em abril.
O aumento no volume para os próximos meses dependerá em especial da China, principal mercado para o Brasil. Em 2025, o país explicou 45% das exportações brasileiras de petróleo bruto e, no acumulado do ano até abril de 2026, 56,8%. O segundo principal mercado tem sido os Estados Unidos, desde os anos de 2010. Em 2025, a participação foi de 10,6%, mas em 2026 caiu para quarto lugar, com 4,9%. Ganhou espaço na pauta de mercados de destino, a União Europeia: era 9,5%, em 2018; 6,9%, em 2019 e passou para 21,6%, em 2023 e 22% em 2025. No acumulado do ano até abril de 2026, foi de 16,5%.
O efeito inflacionário no setor de petróleo e seus derivados continua presente para o Brasil. A diferença em relação aos anos de 1970 é que o Brasil não é mais importador líquido de petróleo bruto. No entanto, novos desafios se colocam. Primeiro, a importância de diversificar os mercados de destino das exportações – o que vale para todas as commodities com dependência do mercado chinês. Segundo, o conflito incentiva o aumento de programas de substituição dos combustíveis fósseis no mundo. A janela de ganhos com as exportações de petróleo tende a diminuir ao longo do tempo. É ideal aproveitar o “choque positivo nos preços” para investir na cadeia das novas fontes de energia alternativas.
Por último, o “efeito positivo do aumento de preços”, além de inflacionário, não compensa o cenário de instabilidade e incertezas trazidas com o conflito no Oriente Médio.
Leia a Conjuntura Econômica de maio.
1A guerra do Yom Kippur 1973, foi um conflito armado onde Egito e Síria atacaram Israel para recuperar territórios perdidos em 1967 (Sinai e Colinas de Golã). O ataque terminou com vitória israelense, apoiada pelos Estados Unidos e alguns países aliados.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.