O grande desafio
Por Claudio Conceição, do Rio de Janeiro
 “Pelo menos nos próximos cinco anos, a formulação de política monetária será muito mais difícil do que era duas décadas antes do advento da pandemia”
Gita Gopinath, a vice-diretora-executiva do Fundo Monetário Internacional (FMI)
A frase de Gita, feita durante reunião de dirigentes de bancos centrais nos Estados Unidos, transcrita no Boletim Macro FGV IBRE deste mês, mostra o grande desafio de governos e bancos centrais para combater a pior inflação observada nas últimas décadas no mundo.
Como menciona o Boletim, “mais um capítulo desta longa e dolorosa batalha ocorreu em 13 de setembro, quando foi divulgado o índice de preços ao consumidor dos EUA referente ao mês de agosto: o núcleo do índice ficou acima das expectativas, sinalizando que o processo inflacionário é mais persistente na maior economia do mundo. A variação anual dos núcleos acelerou para 6,3% em agosto, ante 5,9% de julho, um valor muito próximo do pico registrado em abril de 6,5%”.
Ontem (21), o Fed elevou uma vez mais a taxa a taxa de juros, em 0,75%, diante da necessidade de conter a maior inflação no país em 40 anos.
Nos Estados Unidos, a aceleração da inflação dos serviços tem tirado o sono de muita gente, levando a fortes revisões nas expectativas de um maior aperto monetário do Fed, o banco central norte-americano, como forma de contar a espiral altista. O que terá impactos na economia mundial.
A alta nos preços da energia, turbinados pela guerra da Rússia com a Ucrânia, sem nenhum horizonte de que esteja perto do fim, tornou a situação na zona do Euro ainda mais complexa para as autoridades monetárias locais, já que choques de oferta reduzem o crescimento econômico. O prolongamento do conflito e seu acirramento, com tropas ucranianas retomando territórios, aumenta os riscos geopolíticos, agravando ainda mais a instabilidade nos mercados e tornando ainda mais incerto o cenário para a economia mundial.
Evolução Recente da Taxa Forward de Juro Real 1 by 1 nos EUA
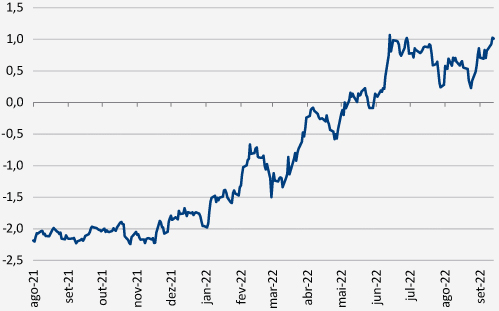
Nota: dados diários. Últimos dados: 14/09/22. Fonte: Bloomberg.
Como diz o Boletim, o custo da desinflação mundial será elevado. Veja alguns destaques da edição de setembro:
• Em países onde há uma pressão da inflação de serviços, é necessário um desaquecimento do mercado de trabalho e da demanda doméstica. Sem isso não será possível vencer esta guerra. E o grande destaque neste grupo é os EUA.
• Países que estão sofrendo com choque no preço da energia, principalmente do gás, precisam elevar a taxa de juros, mesmo que a dose necessária seja bem mais branda quando comparamos aos países do primeiro grupo, devido aos efeitos negativos deste choque de oferta sobre a atividade econômica. Mesmo com o impacto na atividade, o choque inflacionário pode se tornar mais persistente, necessitando, portanto, de um aperto monetário. O desafio aqui é calibrar a dose de juros que será aplicada. Este é o caso dos países europeus.
• Em países como o Brasil e na América Latina em geral, o quadro também é de muita pressão inflacionária. Apesar de se esperar uma menor inflação este ano, principalmente devido aos cortes de impostos e queda de preços dos combustíveis no Brasil, a inflação de serviços deve continuar pressionada. Em outros países da região, o cenário é de inflação ainda mais elevada que alguns meses atrás.
• No caso brasileiro, o quadro é mais preocupante, pois a política fiscal tem sido muito expansionista e é insustentável tanto do ponto de vista do endividamento público, quanto do combate da inflação.
Como diz o Boletim, “a economia brasileira já dá sinais que está crescendo acima de seu potencial. A taxa de desemprego encontra-se abaixo de 9,5% desde abril de 2022, considerando os dados mensalizados e dessazonalizados. Nossas estimativas de taxa de desemprego que não impacta a inflação (NAIRU) encontra-se em torno de 9,5%. Ou seja, o excelente desempenho do mercado de trabalho desde o segundo trimestre não traz boas notícias para o controle da inflação de serviços. Além disso, a despeito da fraqueza da indústria de transformação, o nível de utilização da capacidade instalada tem-se mantido em um patamar muito elevado e acelerando neste terceiro trimestre, segundo dados da Sondagem Industrial do FGV IBRE. Em setores de bens de consumo de bens não-duráveis e de bens intermediários, os níveis estão acima do observado antes da grande recessão de 2014-2016. Maior pressão no uso de fatores, e sem crescimento da produtividade, o ritmo de crescimento econômico é insustentável, em um contexto de controle inflacionário. Não há outra saída”.
Atividade Econômica: “Após a divulgação do PIB do segundo trimestre e dos dados referentes a julho e agosto, avaliamos que haverá desaceleração menos intensa da atividade neste terceiro trimestre. Em julho, os indicadores de alta frequência mostraram estabilidade pelo lado da indústria, com impulso positivo dos serviços, e queda do setor varejista. Porém, dentro do setor varejista, a venda de combustíveis e lubrificantes se destacou positivamente. A aprovação de algumas medidas no Congresso contrata crescimento no terceiro trimestre, e, com toda a incerteza que envolve a intensidade da desaceleração que deve ocorrer no quarto trimestre, revisamos o crescimento do PIB para o ano de 1,7% para 2,5%. Em 2023, esperamos queda de 0,4%”.
Expectativa de empresários e consumidores: “A confiança empresarial e dos consumidores avançou em agosto de forma disseminada, mas com desaceleração no setor de serviços. Em relação aos consumidores, há um sinal favorável para o aumento da intenção de compra de bens duráveis, mas que não ocorre ainda na renda mais baixa”.
Inflação: “A disseminação das pressões inflacionárias, deflagrada com as altas recorrentes dos preços dos combustíveis e da energia em 2021, transmitiu à atividade industrial e de prestação de serviços custos que gradualmente começaram a impelir a inflação, fazendo-a chegar a inúmeros bens e serviços. No entanto, seja pela redução do ICMS ou pelo risco de recessão global, os preços dos energéticos e de importantes matérias-primas se manterão mais baixos pelos próximos meses. Diante de tais contribuições, a expectativa para a inflação de 2022 recuou de forma expressiva, para a casa dos 5,6%”.
Política Monetária: Destaque para o acerto do Banco Central ao sinalizar a interrupção do ciclo de alta de juros, embora haja um risco de termos de ver retomado o referido ciclo. O risco a ver com a discussão atual em torno da aprovação de um waiver fiscal (suspensão temporária das regras fiscais) para viabilizar gastos públicos supostamente indispensáveis, mas não incluídos no PLOA referente a 2023.
Média Trimestral do Juro Real “ex-ante” para 12 meses
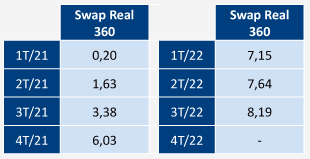
Nota: dados diários. Últimos dados: inflação 12 meses adiante = 09/09/22; swap 360 nominal = 09/09/22. Fontes: Bloomberg; Banco Central do Brasil (Pesquisa Focus).
Leia a íntegra do Boletim Macro FGV IBRE.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.