Novas iniciativas para conter a inadimplência e promover a cidadania financeira
Por Solange Monteiro, do Rio de Janeiro
O aumento significativo do comprometimento da renda das famílias com dívidas nos últimos anos, bem como o aumento da inadimplência, esteve na mira de gestores e pesquisadores. Além do desarranjo provocado pela sequência de choques globais, da pandemia de Covid-19 à guerra na Ucrânia, com reflexos no mercado de trabalho, na inflação e no ciclo de alta de juros para combatê-la, especialistas apontam que esse resultado também foi reflexo de um descompasso entre a evolução do aumento da oferta de crédito e do letramento financeiro. Enquanto o primeiro foi beneficiado por uma série de medidas que ampliaram a competitividade do mercado, nem toda a população que ganhou acesso a esse dinheiro contou com orientação clara sobre suas escolhas, de quando e como usá-lo sem correr riscos de comprometer o orçamento familiar. (leia mais na Conjuntura de agosto/23 – Crédito: modo de usar)
No final do ano, Banco Central e Conselho Monetário Nacional (CMN) avançaram em duas resoluções para mitigar essa diferença entre ambas as frentes da chamada cidadania financeira – acesso a crédito e educação para saber usá-lo bem. A primeira (número 365), do BC, promove uma série de mudanças na fatura do cartão de crédito para tornar as informações mais claras, evitando a indução a que o titular da dívida não pague a totalidade da dívida. Por exemplo, as informações de destaque da conta passam a ser apenas o valor total, a data de vencimento da fatura e o limite total do crédito, saindo dessa lista a indicação do pagamento mínimo obrigatório. Katherine Hennings, pesquisadora associada do FGV IBRE, destaca que a mudança é fruto de um experimento feito pelo BC em 2021 com mais de 3 mil participantes divididos em três grupos com acesso a faturas organizadas de formas diferentes. “O resultado foi que os participantes que tiveram acesso a um modelo de fatura organizada e com linguagem simplificada acertaram mais perguntas quanto ao entendimento das informações expostas”, ressalta Katherine. Além disso, quando perguntados sobre decisões de pagamento, esse grupo selecionou as opções de maior valor em relação ao total, que levam a um menor nível de endividamento.
Endividamento e comprometimento de renda das famílias (%)
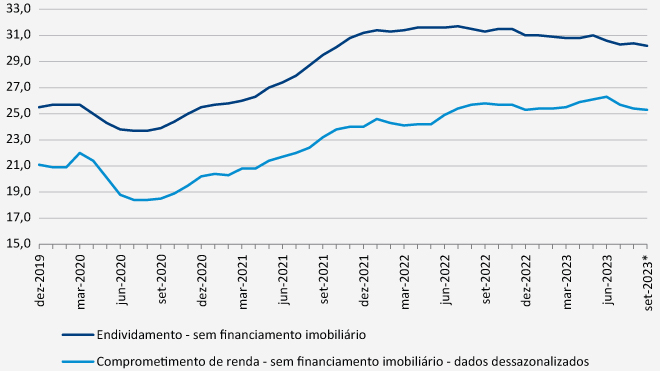
Fonte: BC. *Dados preliminares.
A segunda resolução, feita em conjunto entre BC e CMN, diz respeito às iniciativas de educação financeira que as instituições de pagamento e demais autorizadas pelo BC devem promover junto a seus clientes. “Em 2019, o BC já havia publicado um comunicado com diretrizes para essa promoção da educação financeira. As medidas da resolução não são de todo diferentes dessa primeira iniciativa; o que muda é a natureza do normativo, que é mais forte”, destaca Katherine. Isso não significa que iniciativas de letramento já não sejam adotadas, como também destaca a matéria da Conjuntura de agosto. “Antes, entretanto, o BC só apontava princípios e diretrizes. Agora há a menção de dever, e a indicação de que o BC irá implementar as medidas que sua atribuição legal permite para que a resolução seja seguida.” Entre as mudanças que os bancos e outras instituições deverão garantir estão a indicação de um diretor responsável por essa área de educação financeira, que por sua vez terá de constituir mecanismos de controle e acompanhamento da eficácia das medidas adotadas.
Ambas as resoluções – cujas regras deverão vigorar a partir de julho – chegam na esteira da definição, prometida pelo governo, sobre os juros do rotativo do cartão de crédito. A inadimplência do rotativo do cartão, que é o valor da dívida que sobra ao não se pagar a totalidade da fatura, tende a ser alta por envolver juros que giram em torno de 450% ao ano. As discussões sobre formas de mitigar essa dívida praticamente impagável, que incluiu a redução do prazo de parcelamento, não levou a uma proposta de autorregulação por parte das instituições financeiras, ao que o CMN definiu um teto para os juros cobrados no rotativo e no parcelamento do cartão, que a partir de janeiro de 2024 não pode exceder 100% do valor da dívida original.
Inadimplência no rotativo do cartão de crédito
pessoas físicas (%)
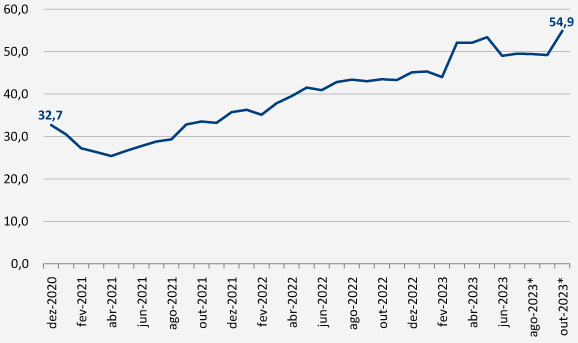
Fonte: BC. *Dados preliminares.
Desse pacote de medidas para conter o superendividamento das famílias, Katherine avalia a fixação de teto como a menos virtuosa. “Por mais que a taxa de juros do rotativo seja alta, trata-se do preço do dinheiro sob aquelas condições apresentadas”, diz. “Em geral, pessoas que entram no rotativo o fazem recorrentemente. Portanto, a prioridade é ensiná-las que essa forma de crédito não é uma boa alternativa, orientá-la a distinguir renda permanente de provisória e a buscar endividar-se no limite de sua renda permanente”, diz a economista. “É preciso ensinar a ler informações, identificar limites, bem como a importância de pouparem. Poupança traz resiliência, que é a capacidade de se enfrentar situações adversas como uma doença na família ou a perda do emprego”, conclui.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.