Na última reunião do ano, Copom “não colocou a bola no chão”, analisa Livio Ribeiro, do FGV IBRE
Por Solange Monteiro, do Rio de Janeiro
Em sua última reunião do ano, nesta quarta-feira (7/12), o Comitê de Política Monetária (Copom) do Banco Central manteve os juros básicos da economia em 13,75% ao ano. Ainda que fosse uma decisão amplamente esperada pelo mercado, Livio Ribeiro, pesquisador associado do FGV IBRE, avalia que faltou ao BC “colocar a bola no chão”, referindo-se às revisões nas sinalizações prospectivas do banco. “Esperávamos mais vigor na discussão dos riscos fiscais”, afirma, ponderando que isso ainda pode acontecer na Ata que será divulgada na semana que vem.
As projeções condicionais foram ligeiramente alteradas, aponta Livio, especialmente devido a mudanças nas premissas de preços administrados. No modelo do Copom, a inflação encerrada no período de 12 meses encerrados em junho de 2024 mudou de 3,2% na reunião de outubro para 3,3%. E a trajetória de queda de juros, cujo início era estimado para junho - chegando a 11,25% ao ano (a.a.) no final de 2023 - agora é projetada para agosto, fechando o ano que vem em 11,75% a.a. “Nos detalhes,o cenário desenhado pela autoridade monetária segue benigno”, diz Livio, que estima que a Selic permanecerá em 13,75% a.a. até o final de 2023, com vistas à convergência da inflação para a meta de 2024.
Ainda que reconheça que, diante do cenário de incerteza fiscal, uma mensagem mais forte na comunicação do BC poderia ser interpretada como tentativa de influenciar os rumos da transição política ora em curso, Ribeiro considera necessário ser mais incisivo na sinalização dos riscos fiscais ao cenário prospectivo. “Seria necessária uma solução de compromisso, aumentando a importância da serenidade na avaliação dos choques e dando tintas mais pesadas ao debate fiscal.” Ainda que a mensagem sobre o campo fiscal tenha acontecido, mas de forma suave, Ribeiro reforça que é preciso alertar para os riscos de um descontrole fiscal para o cenário inflacionário prospectivo, tanto no curto prazo (choque de demanda) como no médio prazo (aumento do juro neutro). “Esperamos que esta comunicação apareça de forma mais clara na Ata, a ser divulgada na semana que vem.”
Estrutura a termo das taxas de juros
(datas selecionadas)
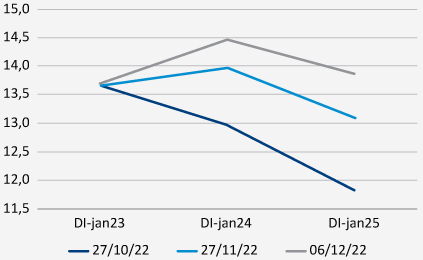
Fonte: Bloomberg.
Para Ribeiro, a postura de ontem reforça o caráter dovish da atuação do BC observado ao menos desde agosto deste ano, ainda antes da interrupção do ciclo de ajuste monetário. O que, para ele, colaborou para uma ancoragem da avaliação dos agentes de mercado em lugar inadequado. “Há uma crença, recorrente e inabalável, na potência da política monetária, expressa em inflações projetadas - no headline e nos preços livres) fortemente cadentes - inclusive com IPCA projetado abaixo da meta de 2024 desde o Copom de set/22”, lembra.
O pesquisador do IBRE reconhece que o balanço de riscos tem ficado mais amplo, mas ainda questiona a avaliação do valor esperado dos choques sobre as projeções de inflação: “a parte negativa, com mercado de trabalho mais apertado e menor disciplina fiscal afetando tanto a demanda agregada como o juro neutro, parece-nos superar amplamente a parte positiva, com destaque para uma desaceleração global que ajude a reduzir a inflação doméstica”, diz.
Ele lembra que até as vésperas das eleições havia um panorama muito positivo para os prazos e níveis de redução da Selic, o que colaborou para o aumento do choque com a proposta da PEC de Transição, dado o tamanho da assimetria. “Se no dia 27/10 a estrutura a termo apontava para aproximadamente 100bps de cortes de juros até janeiro de 2024, no dia 27/11 se precificava uma elevação dos juros de 75bps, abrindo 2024 a 14,50%a.a”, ilustra.
Ainda que esse quadro também tenha sido revisado, na esteira de sinais menos negativos na tramitação da PEC da Transição, Ribeiro aponta que ainda há disfuncionalidades nesse quadro a serem observadas. E que, espera, sejam consideradas no conteúdo da Ata que será divulgada na semana que vem.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.