A importância de se ampliar o acesso ao crédito
Por Solange Monteiro, do Rio de Janeiro
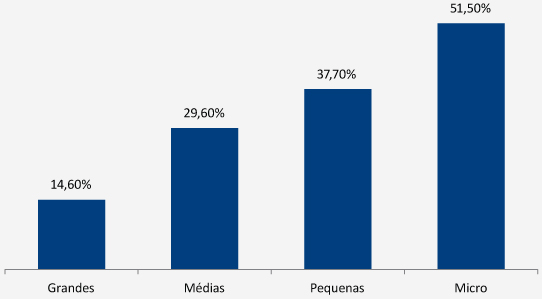
Em 2020, um dos instrumentos fundamentais para reduzir os efeitos do choque sanitário no Brasil foi a ampliação da oferta de crédito às empresas, especialmente às micro e pequenas, responsáveis por 29% do PIB brasileiro, 70% do emprego e 44% da massa salarial, conforme cálculos do Sebrae para 2019. No primeiro ano da pandemia, a concessão de crédito total para as empresas no Brasil cresceu cerca de 30% em relação a 2019; no caso das microempresas, essa alta chegou a 51%. Como já apontou Giovanni Beviláqua, analista de Capitalização e Serviços Financeiros do Sebrae Nacional, neste Blog, esse foi um quadro bem diferente do observado na recessão de 2014-17, quando o crédito contraiu significativamente, prejudicando a recuperação do agregado da economia.
A conjuntura para essas empresas, entretanto, continua desafiadora, e o acesso a crédito tende a ser dificultado pelo aumento da taxa de juros e um contexto mais avesso ao risco, que o torna mais caro. “Além de enfrentarem aumento de custos, redução de margens e um contexto de maior endividamento das famílias, o mercado de crédito também tende a ser mais desafiador”, diz Beviláqua. “Tomando apenas o exemplo do custo do crédito, com o aumento da Selic de 2% no início de 2021 a quase 13% hoje, algumas linhas de crédito, especialmente as mais utilizadas como capital de giro, tiveram aumento significativo. Em 2021, enquanto a taxa média para pessoa jurídica era de 18% ao ano, para os pequenos negócios chegou a 30%”, compara.
Crescimento da carteira de crédito total na pandemia, por porte de empresas
Fonte: BCB.
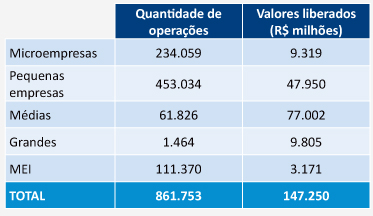
Liberações em 2020 nas linhas Pronampe, Peac (FGI e Maquininhas) e CGPE
Fonte: BCB.
Não à toa, o governo federal tem acenado com um pacote de medidas buscando garantir liquidez e taxas mais baixas para financiar esses negócios. No final de abril, lançou o Crédito Brasil Empreendedor, que prevê a renovação de R$ 87 bilhões em linhas de crédito para micro, pequenas e médias empresas, além de habitação popular. Desse grupo, o carro-chefe é o Pronampe, criado em 2020, com potencial para gerar R$ 50 bilhões em novos créditos. Entre outros instrumentos na lista lançada pelo governo estão os CPRs, títulos voltados ao setor rural que geram fonte adicional de renda na prestação de serviços ambientais (CPR-Verde) ou de antecipação de crédito para a produção (CPR-Digital); certificados de recebíveis que valem para qualquer segmento de atividade, e a antecipação Saque Aniversário FGTS, que permite acesso a crédito com base na antecipação dos valores a receber.
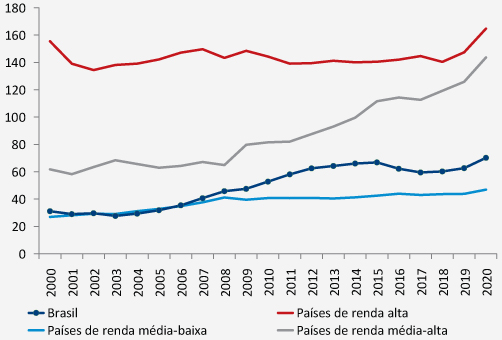
Em estudo divulgado recentemente, Marco Cavalcanti e Franciso Santos, diretores de Estudos e Políticas Macroeconômicas do Ipea, realizaram um levantamento sobre os possíveis impactos das principais medidas anunciadas mais recentemente. No texto, eles lembram que nos últimos 20 anos o Brasil tem passado por uma ampliação do mercado de crédito, saltando de um total concedido pelo sistema financeiro ao setor privado de 27,3% do PIB em dezembro de 2000 para 53,9% do PIB em dezembro de 2021. Mas reconhecem que a desigualdade na oferta ainda é um desafio de política econômica. Avanços têm sido feitos para reduzir a assimetria de informações e mitigar questões regulatórias que inibem esse avanço do crédito para grupos menos favorecidos. Entre eles, os autores citam a agenda liderada pelo Banco Central desde 2016. Com base na literatura acadêmica sobre o tema, os autores identificam aspectos positivos em iniciativas como o Projeto de Lei 4.188/21 e a Medida Provisória 1114/22, que fortalecem os instrumentos de garantias, reduzindo riscos nas transações. O primeiro prevê a possibilidade de uma garantia compartilhada - hoje, cada crédito é associado a uma única garantia, independentemente da relação de valores entre eles - possibilitando um aumento no volume de concessões. Já a segunda trata da existência de um fundo que cubra o pagamento das obrigações no caso de perda de renda. Os autores apontam que, “além de permitir ao credor recuperar perdas, o crédito com garantias incentiva o devedor a cumprir suas obrigações para não perder o ativo dado como garantia e sinaliza capacidade de pagamento”.
Brasil versus grupos de países: crédito doméstico ao setor privado
Fonte: World Development Indicators (World Bank). Elaboração: Grupo de Conjuntura da Dimac/Ipea.
Outra frente de possível exploração para impulsionar o crédito vem do mercado de seguros. Em webinar promovido pela FGV EAESP nesta segunda (16/5), especialistas indicaram a colaboração que esse setor pode dar para melhorar a gestão de risco dos pequenos negócios e encorajar investimento para expansão de capacidade produtiva. “Temos hoje o desafio de adaptar produtos pois, quando olhamos para a experiência desse mercado hoje, parece que não foi pensado para os pequenos negócios, pois são de difícil interpretação, com prazos de regulação de sinistros que podem ser extensos demais para um pequeno empreendedor superar uma crise e se manter em pé”, diz Fernando Demier, diretor de desenvolvimento de negócios da BMG Seguros. Eduardo Takahashi, country head da Willis Towers Watson no Brasil, considera que a iniciativa da Superintendência de Seguros Privados (Susep) no ano passado dando mais liberdade na elaboração de apólices é um caminho virtuoso nesse sentido.
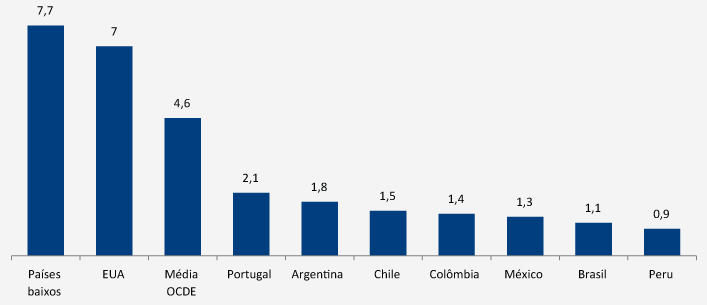
Gesner Oliveira, professor da FGV EAESP, ressaltou a baixa penetração de produtos de seguro no Brasil em relação a outros países, e incentivou a disseminação dessa cultura no país. “Pesquisa da consultoria Deloitte realizada em 14 economias - que não inclui o Brasil - aponta um aumento da intenção de micro e pequenas empresas em investir em seguros. Os motivos mais citados como motivadores dessa decisão são pandemia, riscos cibernéticos e interrupção dos negócios”, cita. “A dor do capital de giro está tanto no momento do crescimento quanto da escassez. Ampliar o empoderamento dos empreendedores para ter acesso a fontes de financiamento é fundamental. Por exemplo, usando os recebíveis do cartão de crédito, e a duplicata eletrônica como ativo financeiro. Não dependemos do governo para criar novas plataformas; isso vai acontecer com o tempo, seja pelo open insurance ou através do open finance”, diz Ivan Lopes, CEO da Central de Registros.
Para que esse movimento seja bem-sucedido, Beviláqua, do Sebrae, cita a importância da melhoria da qualificação e capacitação dos gestores dos pequenos empreendimentos. “Estes dois últimos anos de pandemia nos deixaram essa importante lição para a sobrevivência de muitos negócios, especialmente daqueles que tiveram que mudar seu plano de trabalho de forma radical”, lembra.
Seguros: baixa entrada no Brasil
Prêmio total/ PIB de seguros contra danos, em %
Fonte: FGV EEESP.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.