Fabio Giambiagi defende que revisão do teto de gastos deve limitar excepcionalidades da despesa primária
Por Solange Monteiro, do Rio de Janeiro
 A ConjunturaEconômica de outubro, divulgada na semana passada, reúne uma série de artigos de pesquisadores do FGV IBRE sobre o cenário doméstico e mundial que o presidente que assumir o país em 2023 enfrentará. Entre as tarefas que lhe aguardarão, a mais recorrente foi o ordenamento das contas públicas, com a necessidade de se reformular ou substituir o teto de gastos.
Em sua contribuição, Fabio Giambiagi, pesquisador associado do FGV IBRE, sugeriu um mapa de navegação para guiar o governo nessa tarefa. Para ele, o sucesso na transição de regra, respeitando a demanda por gastos sem comprometer a credibilidade do mercado no compromisso com o ajuste, passa, em primeiro lugar, pela definição do montante extra necessário para honrar o pagamento do Auxílio Brasil de R$ 600 em 2023. E, a partir disso, definir o nível inicial do gasto para 2024, que será posteriormente indexado com algum parâmetro de referência. Logo, definir qual regra determinará a evolução do crescimento desse gasto. Junto a Manoel Pires, também pesquisador associado do FGV IBRE, Giambiagi apresentou a proposta de IPCA + 1,5 % a.a. Segundo os autores, seria um nível adequado, entre outros motivos, para absorver tendência de crescimento das despesas no futuro, em especial devido ao envelhecimento da população.
Outro elemento ao qual Giambiagi dá especial destaque é quanto à definição das despesas extra teto. O economista considera um equívoco excetuar rubricas da regra de gastos, indicando que essa medida abriu margem “se não a burlar a Constituição, ao menos o espírito da regra”, citando vários episódios em que não se respeitou o princípio de controle de gastos, mesmo respeitando o teto. Em recente apresentação na FGV, Vilma Pinto, diretora da Instituição Fiscal Independente (IFI) do Senado, ilustrou essa falta de disciplina mostrando que, além da prática do extra teto, as alterações realizadas na regra nos últimos anos fizeram com que a evolução da despesa primária total em relação à despesa sujeita ao teto sofreu um descolamento. Até 2018, observava-se ambas evoluindo em ritmos semelhantes; a partir de então, a distância entre essas linhas começou a crescer e, mesmo depois do primeiro ano da pandemia, quando houve um justificável salto das despesas extra teto, essa diferença não voltou ao nível anterior, mantendo-se maior do que a observada até 2018.
Evolução das despesas primárias da União – em % do PIB
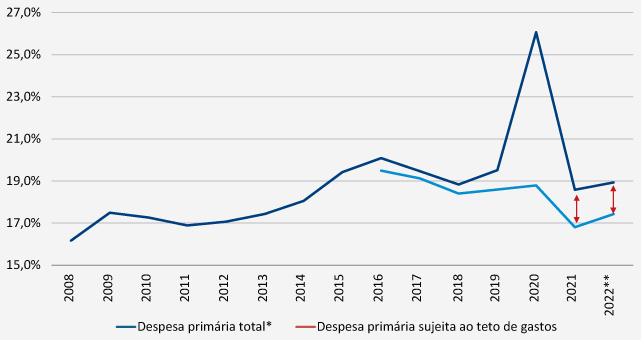
Fonte: STN. *Exceto transferências por repartição de receita. **Acumulado em 12 meses até mai/2022. Elaboração IFI.
Para Giambiagi, uma nova regra do teto deveria abolir excepcionalidades referentes à despesa primária. A única exceção que deveria ser mantida, afirma, é a da aprovação de créditos extraordinários quando estes forem necessários.
Em conversa para o Blog na última sexta-feira, Giambiagi avaliou que as perspectivas quanto ao futuro da regra ainda são obscuras. “Ainda que gostaria de ver definições, o mundo político não caminha nessa direção” diz. Sobre o encaminhamento do tema pelo lado do governo de turno, que busca a reeleição, Giambiagi aponta com estranheza o encaminhamento paralelo de duas propostas para reformulação do teto: uma pelo Ministério da Economia, e outra apresentada pelo Tesouro Nacional, que também passou a ser discutida no Ministério. “Acho que a que está de fato elaborada é a do Tesouro. É uma base interessante para discussão, mas realisticamente teria que passar por mudanças para passar no Congresso”, avalia, defendendo que uma das virtudes da atual regra do teto é sua simplicidade, enquanto a proposta do Tesouro, ao combinar diferentes trajetórias do primário e da dívida para definir o crescimento, envolve 12 possibilidades diferentes. “É muito difícil algo dessa complexidade ter passagem no meio político, me parece”, diz.
Quanto à possibilidade – presente na proposta do Ministério da Economia e sugerida em algumas falas de economistas da equipe do PT, que ainda não apresentou sua proposta oficial para o teto – de uma nova regra contar com um componente contracíclico – para frear gasto em época de crescimento e permitir ampliá-lo em momento de contração –, Giambiagi considera não ser um bom princípio. “A regra do teto tem sido criticada pelo fato se supostamente não ter elementos contracíclicos. No meu entendimento, a crítica está errada”, diz. “Se a economia cresce muito, pela regra haveria mais receita, déficit público menor e, portanto, uma ação tendente a esfriar a economia. E se a economia entra em recessão, a receita cai, o déficit aumenta e temos uma ação contrarestante. O mesmo princípio vale com o gasto crescendo 1 % ou 1,5 %”, diz.
Giambiagi também afirmou compartilhar da avaliação de Samuel Pessôa, pesquisador associado do FGV IBRE, que defendeu em seu artigo na Conjuntura Econômica que uma nova regra deve permanecer dentro da Constituição, preservando a mesma hierarquia da maior parte dos gastos. “Sou favorável ao ponto do Samuel pela década atual, porque num momento de grande incerteza seria importante ter uma sinalização clara nesse sentido. Mas em circunstâncias normais, com menos tensão fiscal, defendo que a partir de 2031 o tema seja matéria de Lei Complementar e não mais constitucional”, afirma.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.