“Estamos nos dando conta de que o mundo para o qual a economia voltou não é o mesmo do pré-pandemia”
Paulo Picchetti, pesquisador do FGV IBRE
Por Solange Monteiro, do Rio de Janeiro
 Os resultados dos Barômetros Globais do FGV IBRE do mês de abril, divulgados na terça-feira (11/4), vieram convergentes com as análises do FMI em seu World Economic Outlook, divulgado no mesmo dia. Depois de registrar duas altas sequentes, puxadas especialmente pelo otimismo quanto à recuperação econômica da China desde o relaxamento do programa de combate à Covid-19, anunciadas pelo governo chinês no final do ano passado, o Barômetro Econômico Global Coincidente recuou 0,5 ponto, para 85,2 pontos, e o Barômetro Econômico Global Antecedente caiu 1,1 ponto, para 94,5 pontos.
Paulo Picchetti, pesquisador do FGV IBRE, atribui esse resultado à percepção - refletida nas pesquisas de tendências econômicas realizadas em mais de 50 países usadas para o cálculo dos Barômetros -, de resiliência dos principais desafios do cenário econômico mundial registrados desde a pandemia. Especialmente, a persistência do processo inflacionário, fator também ressaltado pelo FMI em seu relatório, induzindo a um aperto de política monetária mais longo que no médio prazo resultará na redução do crescimento da economia global para um nível mais baixo desde os anos 1990. E que, mais recentemente, também passou a ter a saúde de seu sistema financeiro sob escrutínio, devido aos problemas enfrentados por bancos nos Estados Unidos e Europa. “O que vemos em vários países, em seus núcleos de inflação, é que o problema inflacionário já não é mais uma questão só de choque de oferta. Estamos nos dando conta de que o mundo para o qual a economia voltou não é o mesmo do pré-pandemia”, diz. As projeções do FMI são de um crescimento do PIB global de 2,8% em 2023 e leve alta para 3% em 2024. Para a inflação, o Fundo espera uma queda mais lenta do que a estimada anteriormente, saindo de 8% em 2022 para 7% este ano e 4,9% em 2024. Em seu Outlook, ele ressalta que, excluindo os preços de energia e alimentos, que são mais voláteis e vêm caindo, o núcleo da inflação ainda não atingiu seu pico em várias economias.
Barômetros Globais
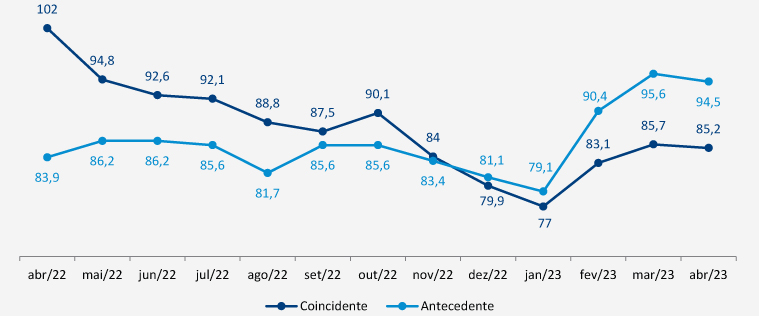
Fonte: KOF, ETH Zurich e FGV IBRE.
Nos Estados Unidos, país de maior peso do grupo Hemisfério Ocidental dentro dos Barômetros Globais - que registrou queda tanto na perspectiva coincidente quanto antecedente -, a inflação em 12 meses fechou março em 5%, com o núcleo do CPI, o IPCA americano, avançando em 0,4% na comparação mensal. Ainda que autoridade monetária e o próprio presidente Joe Biden alertem a sociedade de que ainda se trata de um nível alto, é um resultado celebrado, posto que a liquidação do Silicon Valley Bank e o Signature Bank demonstram falhas na regulação americano para testar a solidez dos bancos americanos, e o impacto desses eventos podem influenciar a trajetória da política monetária. Na coluna Ponto de Vista da Conjuntura Econômica de abril (leia aqui a íntegra), Samuel Pessôa, pesquisador associado do FGV IBRE, aponta que o cenário mais provável para os Estados Unidos após esses eventos bancários é de que haja uma contaminação parcial da economia - dada a importância do papel dos bancos médios na concessão de crédito a pequenas e médias empresas nos EUA -, levando a um encurtamento do ciclo monetário, com o ponto de parada da taxa básica americana em 5,25% ou 5,5%, sem alterar, entretanto, o tempo de duração dos fed funds nesse nível.
Projeções do FMI para o PIB
(% ao ano)
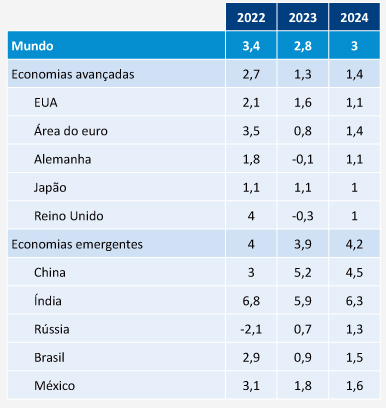
Fonte: FMI, World Economic Outlook, Abril 2023.
No caso da China, que puxou a maior retração em ambas as análises do Barômetro - com queda de 1,3 ponto no Barômetro Coincidente e -2,3 no antecedente -, Pichetti observa que há tanto uma acomodação das perspectivas de retomada econômica no nível doméstico quanto um aumento da percepção de um contexto mais desafiador no âmbito externo. “O comércio mundial, do qual a China depende muito, está desacelerando, reflexo do enfraquecimento da economia mundial”, diz Picchetti. “Mas, no caso chinês, também há a preocupação sobre os reflexos das tensões geopolíticas - tanto do país em relação aos Estados Unidos quanto os provocados pela guerra na Ucrânia, além dos efeitos das quebras de cadeias de valor na pandemia, denotando alta concentração de produtos estratégicos na Ásia -, cujo impacto ainda é difícil de precisar”, ressalta Picchetti. No campo doméstico, o recuo de 0,3% da inflação ao consumidor em março - que em 12 meses está em modesto 0,7% - é um indício de que a aceleração da demanda ainda não é retumbante. A ifnlação ao produtor, por sua vez, está negativa em 2,5% no acumulado de 12 meses, reeforçando os sinais de carência de demanda - nesse caso, tanto doméstica quanto externa. “Isso deixa claro que a meta de expansão do PIB estabelecida pelo governo chinês em torno de 5% está bem calibrada”, afirma Livio Ribeiro, pesquisador associado do FGV IBRE (leia mais aqui)
Índice de Preços ao Consumidor (%), média móvel de três meses – Núcleo
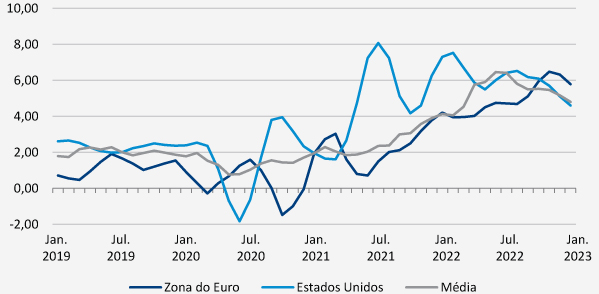
Fonte: FMI - World Economic Outlook - abril 2023.
Nos Barômetros de abril, a única região com melhora de resultado é a Europa, com aumento de 1,1 ponto no Barômetro Coincidente, aquele que mede a percepção sobre a situação atual, e de 1,4 ponto do Barômetro Antecedente. Ribeiro destaca que a resiliência da atividade econômica, afastando as projeções de estagflação na área do euro, é um ponto que gera otimismo, casado com uma boa condução da política monetária, com uma comunicação clara do BC europeu sobre o balanço de riscos adiante. Pichetti lembra, entretanto, que mesmo diante da sensação de que “o pior já passou”, depois de a região ter passado com sucesso o teste de crise energética provocado pelos cortes de abastecimento de gás russo em 2022, a região não escapa dos desafios impostos às economias do globo. “Basta lembrar que o FMI projeta PIB negativo em 2023 na Alemanha e Reino Unido”, ressalta.
Índice de risco geopolítico
(média 1990-2019=100)
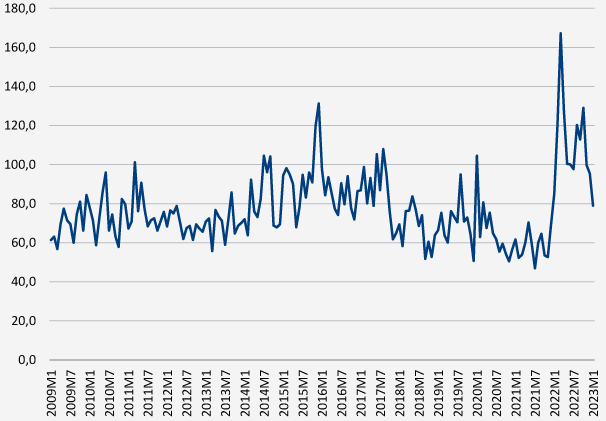
Fonte: FMI - World Economic Outlook - abril 2023.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.