Em Foco
Inflação e guerra sugam a poupança
Por Claudio Conceição, do Rio de Janeiro
 Era época da pandemia. Os casos de Covid-19 já tinham iniciado uma trajetória ascendente. Em outubro de 2020, 514 mil novos casos haviam sido registrados no mundo, bem mais que os 323 mil de setembro. E a curva de mortes, com mais infectados, embicava para cima. Como vimos, o quadro piorou muito nos meses seguintes.
Naquele mês de outubro, com o mundo atordoado com a pandemia, com as pessoas trancafiadas em casa, a atividade econômica desabando, em um artigo publicado na revista Conjuntura Econômica – A poupança precaucional da Covid-19: o desafio de seu aproveitamento –, os economistas e colunistas da revista José Roberto Afonso e Thiago Felipe R. Andrade escreveram:
“Como nunca as famílias estão poupando, em todo o mundo, com o advento do novo coronavírus e, como em outras crises, no Brasil, derrete a taxa de investimento fixo. Se crise vira oportunidade, um desafio monumental é aproveitar para se transformar poupança em investimento”.
Mas o que aconteceu a partir deste ano, com o enfraquecimento da pandemia e a recuperação da atividade econômica, embora a guerra na Ucrânia e as sequelas que a COVID deixou no mundo tenham reduzido o ímpeto da recuperação?
Em novo artigo em que se debruçam sobre a questão da poupança, publicado na edição deste mês de Conjuntura Econômica, Afonso e Andrade mostram que a disparada da inflação no mundo e a guerra levaram a um esgotamento da poupança que foi formada durante a pandemia. Lançando mão de um estudo de Blanchard e Pisani-Ferry de maio último (ver a íntegra), traçam um mapa dos impactos que a guerra teve nesse esgotamento da poupança pelo aumento da inflação, em especial de alimentos e de energia, em maior escala na Europa, já que a Rússia e a Ucrânia são grandes produtores dessas commodities que tiveram sua oferta drasticamente reduzida pela guerra, que continua.
“A redução dessa oferta, junto com os pacotes anticíclicos no combate à crise pandêmica, pressionou a inflação de forma global e, como brasileiros bem sabem, os mais pobres, como sempre, são os mais afetados quando o assunto é inflação”, afirmam os autores
A figura ilustra bem o papel que os dois países que estão em conflito representam nas exportações de importantes commodities para o mundo.
Participação da Rússia e da Ucrânia nas exportações de commodities
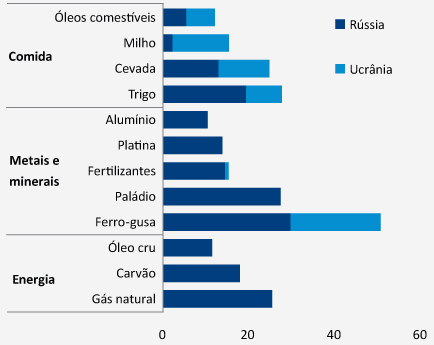
Fonte: Elaboração dos autores do artigo deste mês da Conjuntura Econômica, adaptado de BANCO MUNDIAL. Commodity Markets Outlook, abr. 2022.
Os autores esclarecem que, nesse contexto, as famílias europeias devem ter um aumento de cerca de 7% em seu custo de vida este ano. Porém, os preços mais altos da energia impõem um fardo ainda mais pesado às famílias de baixa renda, porque gastam uma parcela maior de seu orçamento em eletricidade e gás. E o inverno está chegando na Europa.
“Com isso, a poupança acumulada ao longo dos últimos dois anos tem se exaurido nos principais países. Dados para os EUA mostram que o estoque de poupança acumulado para muitos americanos, especialmente aqueles na extremidade inferior da escala de renda, já se esgotou e que a poupança privada caiu para o menor valor desde 2009”, escrevem Afonso e Andrade.
E no Brasil, o que aconteceu? A mesma tendência foi seguida? Os dois gráficos abaixo comprovam isso, como mostram os autores, ao ressaltarem que “quanto à poupança das famílias brasileiras, vale aqui apresentar uma proxy a partir da estimativa mensal da Renda Nacional Disponível Bruta das Famílias (RNDBF), produzida pelo BCB. A taxa de poupança é calculada a partir de dados de consumo das famílias das Contas Nacionais Trimestrais do IBGE reduzido da proxy mensal da Renda Nacional Disponível Bruta das Famílias.
Após o pico da taxa de poupança no terceiro trimestre de 2020, no primeiro trimestre de 2022 a série histórica apresenta o menor nível da taxa de poupança das famílias desde 2008.
Poupança das famílias brasileiras
(Em % da renda nacional disponível bruta das famílias acumulada quarto trimestre)
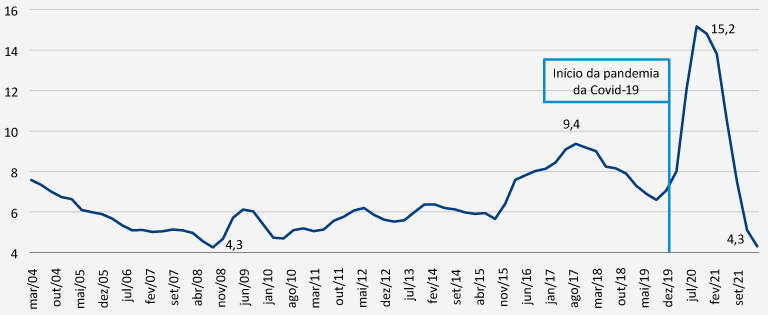
Fonte: Bacen e CNT/IBGE. Elaboração Própria.
Ver a íntegra do artigo na edição deste mês da Conjuntura Econômica.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.