“Apesar da resiliência observada no mercado de crédito, condições devem piorar”
Livio Ribeiro, pesquisador associado do FGV IBRE
Por Solange Monteiro, do Rio de Janeiro
 Ontem (28/6) o Banco Central divulgou que o saldo das operações de crédito do Sistema Financeiro Nacional (SFN) aumentou 1,2% em maio em relação a abril e 16,1% em 12 meses, totalizando R$ 4,17 trilhões. A maior variação se deu na carteira de pessoas físicas (1,7% no mês); na de jurídicas, foi de 0,7%. O Índice de Custo de Crédito (ICC) se manteve estável em 17,2% ao ano, e a inadimplência ficou em 3% nas operações com recursos livres e 1,4% com recursos direcionados, segmento no qual se deu a maior variação, entre empresas, com alta de 0,6 ponto percentual.
Na sexta-feira passada, o BC já havia indicado otimismo com o mercado de crédito em seu relatório de inflação trimestral, em que aponta uma elevação na estimativa para o saldo de crédito em 2021 de 11,1% contra 8% na divulgação de março. Percentual ainda inferior ao registrado em 2020, de 15,7%, mas muito acima dos 6,5% de 2019. Do lado das empresas, o BC aponta como fatores para essa revisão a reedição, em forma permanente, do Programa Nacional de Apoio às Microempresas e Empresas de Pequeno Porte (Pronampe) e perspectivas favoráveis para o setor exportador. Para as pessoas físicas, o BC indica uma maior contribuição das operações de cartão de crédito à vista e financiamento de veículos e, na área de crédito direcionado, a demanda robusta por financiamentos imobiliários no contexto de taxas de juros ainda baixas e o aumento nas contratações de crédito rural.
Indicadores de crédito
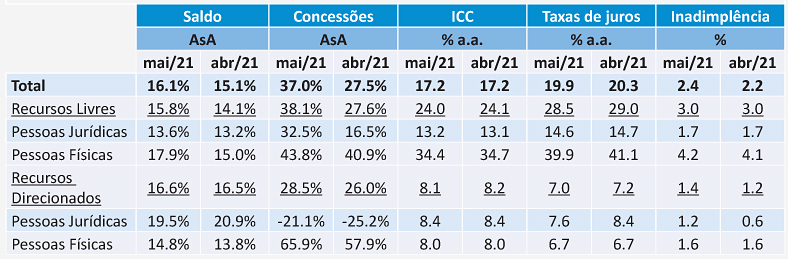
Fonte: BCB. Elaboração: BRCG.
Mesmo com custos e inadimplência controlados até agora, e com a perspectiva de que a gradual recuperação da atividade abra caminho para esse ciclo de crédito, Livio Ribeiro, pesquisador associado do FGV IBRE, aconselha moderação no otimismo quanto a esse mercado. Ele aponta que as condições para o crédito tendem a piorar nos próximos meses, especialmente nas operações livres a pessoas físicas. “No campo do direcionado, o crédito imobiliário – que responde por aproximadamente 70% do crescimento do estoque desde 2017 – tem espaço para avançar, mas a velocidade deverá ser menor do que o ano passado”, diz. Já no campo do crédito livre para PF, para chegar ao nível estimado pelo BC para 2021, essas operações terão que crescer 3,3 pontos percentuais a mais do que em 2020. Ou seja, 14%, contra 10,7% no ano passado. “Apesar da resiliência que algumas modalidades de concessão têm demonstrado até agora, acho que é preciso dar mais atenção ao buraco na renda disponível a ser aberto no segundo e terceiro trimestres”, diz, ressaltando o descasamento da evolução da inflação e do mercado de trabalho. Ribeiro destaca que ainda é difícil certificar que o bom comportamento da inadimplência não se dê, em parte, por renegociações individuais dos tomadores com seus bancos. Outra questão a ser levada em conta é a de que, mesmo estando distante das taxas praticadas anteriormente, e de ter registrado uma ligeira queda em maio, a tendência daqui em diante é de que os juros entrem em um ciclo de alta.
Carteira de crédito PF vs. renda das famílias (YoY)
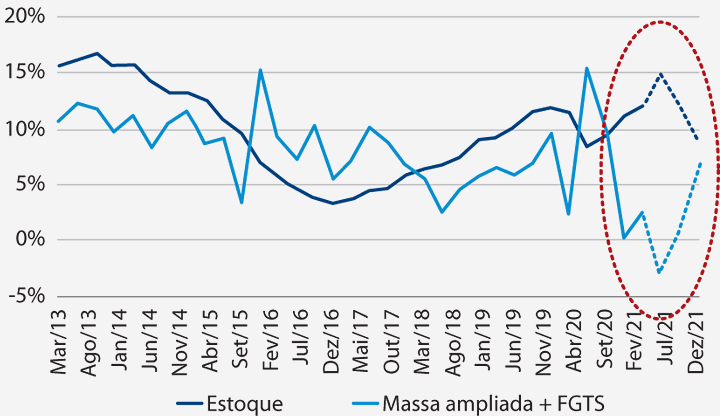
Fonte: FGV IBRE, BCB e BRCG.
O economista lembra que, atualmente, o Índice de Custo de Crédito (ICC) se encontra em um nível baixo para padrões históricos – e bem atrás do observado na saída da recessão de 2014/16, com o ICC pessoa física, por exemplo, 9,3 pontos percentuais abaixo do observado em janeiro de 2017 –, e que a tendência agora é de o ciclo de alta da Selic ser transmitido para a taxa média. Um elemento que pode jogar a favor dos tomadores, diz Ribeiro, são mudanças como a do cadastro positivo, que tendem a melhorar a nota de crédito de pessoas físicas. “De 2018 até agora, o que vimos foi um spread médio parado, mas cadente para pessoas físicas e em alta para pessoas jurídicas”, ilustra, apontando que a tendência deve ser de uma subida de juros menor para PF que para PJ, “apesar de o juro médio para pessoa física ser mais alto que para jurídica”, ressalta.
Para o crédito às empresas, mesmo com a reedição do Pronampe, Ribeiro considera difícil manter o ritmo de concessões de 2020. O que, para grandes empresas, não significa necessariamente um cenário de restrição financeira, já que estas conseguem direcionar sua demanda para o mercado de capitais. “A discussão, este ano, é se a economia retorna suficientemente rápido, e de forma suficientemente disseminada, para que as empresas em geral voltem a trabalhar acima da marca d’água, garantindo uma retomada natural das engrenagens”, diz o economista, indicando preocupação especialmente com as empresas pequenas e médias. “Os demonstrativos apontam que o resultado dessas empresas continua preocupante, e não sabemos se o caminho destas será na direção do mercado em busca de crédito ou de fechar portas”, afirma. Para ele, ainda que a reedição de linhas emergenciais para PF garanta alguma sustentação às operações direcionadas, a tendência geral é de aumento de custos, com elevação de juros referenciais, maior incerteza, e maior seletividade nas concessões. A isso, soma-se a pressão de custos que empresários têm de enfrentar na aquisição de insumos, e que agora chega até à energia elétrica. “Será preciso observar como a boa reação da atividade observada até agora poderá ajudar nesse cenário, para a manutenção de um ciclo de crédito mais robusto”, conclui.
Estoque de crédito bancário – % do PIB
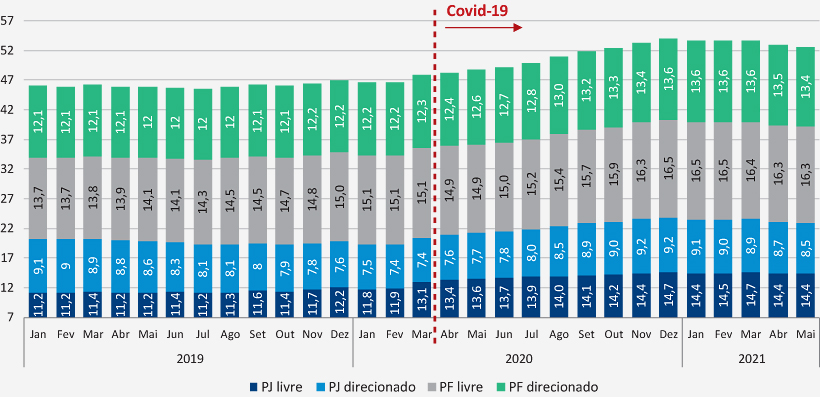
Fonte: BCB.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.