“É um risco antecipar a agenda de elevação da carga tributária sem a conclusão da reforma tributária sobre o consumo”
Gabriel Leal de Barros, Ryo Asset
Por Solange Monteiro, do Rio de Janeiro
 Esta semana o Congresso entrou em recesso sem votar a proposta de Lei de Diretrizes Orçamentárias (LDO). Entre os motivos que influenciaram esse atraso está a conclusão da votação do arcabouço fiscal. Quais as suas expectativas para o orçamento de 2024?
Acredito que um dos grandes desafios será a meta de déficit zero que, para ser crível, vai demandar uma elevação extraordinária de receita, seja via aumento ativo ou passivo de carga tributária. Decisões no âmbito do Conselho Administrativo de Recursos Fiscais (Carf) podem ajudar, assim como decisões a favor da União no Judiciário. Mas estas devem compensar apenas parcialmente a desaceleração esperada das receitas mais ligadas ao crescimento do PIB, que terá um segundo semestre deste ano e o próximo bem mais desafiadores.
No último Relatório de Projeções Fiscais do Tesouro o próprio governo aponta que, para atingir a meta indicada no arcabouço, são necessárias medidas adicionais de aumento permanente de receita bruta de 1,4% do PIB a partir de 2024. Quais saídas para o governo diante da série de pressões que tem adiante, entre criadas e herdadas, como a política de aumento real do salário mínimo e a questão dos precatórios?
O cobertor é curto, e o relatório do Tesouro apenas confirmou o que temos dito desde o princípio do debate sobre o arcabouço fiscal, que é desproporcionalmente dependente do bom desempenho das receitas. Apesar de existir uma série de distorções tributárias que precisam ser atacadas, uma solução favorável dificilmente será suficiente para resolver o problema fiscal estrutural. Ou seja, o portfólio de medidas adotado é bem-vindo, mas apenas compra tempo e não resolve o desafio de fundo. (no relatório, o Tesouro aponta como exemplo de medidas adicionais ainda fora do cálculo de 1,4% do PIB ganhos de arrecadação com a regulação de apostas de quota fixa, o aprimoramento dos mecanismos de fiscalização de importações e ganhos provenientes da reforma da tributação sobre a renda). Vale notar que a composição do crescimento importa bastante para efeitos fiscais, uma vez que a carga tributária líquida sobre commodities e exportação é baixa, entrega pouca arrecadação. Dito isso, a queda de mais de 20% das commodities vai inequivocamente reduzir o vento de cauda do bom desempenho das receitas.
Projeção da receita líquida e da despesa total do cenário base (% do PIB)
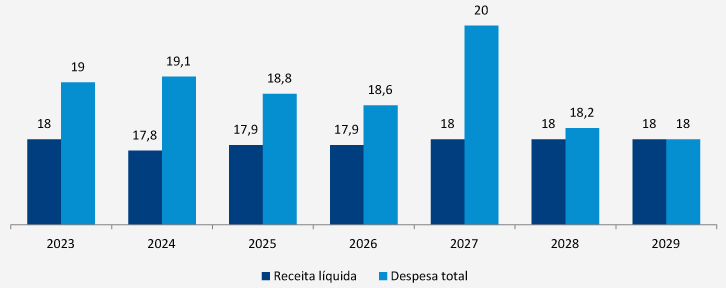
Fonte: Tesouro.
No relatório, o Tesouro também ressalta a questão das despesas vinculadas a receitas – como os gastos mínimos constitucionais em saúde e educação, o Fundeb e e as emendas parlamentares obrigatórias – salientando que o descasamento entre o indexador do limite de despesa e as receitas que vinculam despesas específicas pode prejudicar o planejamento fiscal. Para o Tesouro, o ideal seria o uso da variação real do limite da despesa, ou uma proporção dessa variação, que inclusive reduziria a volatilidade dos recursos destinados a essas políticas. Concorda?
A mudança nos indexadores de saúde e educação é algo inerente à proposta de arcabouço que foi feita, o que prejudica ao longo do tempo o cumprimento da regra. Já aprendemos que vincular despesa ao desempenho da receita impõe viés pró-cíclico à política fiscal, é contraproducente e é isso que foi proposto não apenas como regra geral, mas também para o gasto mínimo em saúde e educação, além das emendas parlamentares. Sem alterar esses limites, notadamente diante de cenários menos benignos para o PIB e arrecadação, o cumprimento do teto global de gasto só ocorrerá em função do estrangulamento das despesas discricionárias, tanto criticado no teto de gastos original. Quem fez conta já sabia dessa restrição e dificuldade, não é exatamente uma novidade.
Diante da extensão da agenda da reforma tributária dos impostos sobre o consumo, que ainda promete gerar muito debate no Senado, como avalia a intenção do ministro Fernando Haddad de antecipar a apresentação da segunda fase da reforma?
Parece-me que o objetivo de antecipar a etapa da tributação da renda mira o delivery das metas com que ele se comprometeu, de zerar o déficit ano que vem, por exemplo. Como há o princípio da anterioridade, as mudanças têm que ser aprovadas no segundo semestre, sem o qual a Fazenda terá que rever para pior as metas fiscais. Ao mesmo tempo em que o ministro precisa da aprovação, é um risco antecipar essa agenda de elevação da carga tributária sem a conclusão da reforma tributária sobre o consumo no Senado. De forma sintética, como o modelo macrofiscal proposto é exclusivamente dependente das receitas, a ideia de antecipar a etapa da renda atende três objetivos: o primeiro é na calibragem para baixo da alíquota do IVA, uma vez que o ganho de arrecadação será utilizado para tentar manter uma alíquota em torno de 25%; o segundo passa pelo cumprimento das metas fiscais apresentadas, de zerar o déficit ano que vem e entregar um superávit ao final do mandato; e o terceiro, desonerar a folha de pagamentos para quem recebe até 1 salário-mínimo, demanda do setor de comércio e serviços que pode ajudar a minimizar a oposição à reforma do IVA dos setores de comércio e serviços. No final do dia, a viabilidade do plano é condicional ao apetite político, do Congresso Nacional, de ampliar carga tributária. Historicamente essa direção foi rechaçada, vamos ver se "dessa vez é diferente".
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.