Ciclo político de 2026 é um ingrediente a mais nas complicações macroeconômicas
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
A relação entre finanças públicas e ciclos eleitorais é muito forte, dados os componentes de economia política presentes no orçamento público. Em linhas gerais, o gasto público tende a ser mais elevado em períodos eleitorais com o objetivo de gerar uma sensação de bem-estar e ajudar a popularidade do incumbente.
Nos gráficos 1 e 2 pode-se notar que, no atual ciclo eleitoral (dados até o primeiro trimestre de 2026), os gastos primários federais (gráfico 1, linha amarela) deram partida com bastante força, comparados a outros ciclos do passado. Já os gastos estaduais (gráfico 2, linha amarela) têm um comportamento no atual ciclo, comparativamente ao imediatamente anterior, bem mais modesto.
Gráfico 1: Evolução do gasto primário total do governo central orçamentário em torno de períodos de eleições gerais
Trimestre da eleição = T. Índice com base 100 sete trimestres antes da eleição
Dados em R$ constantes (deflator do PIB), com ajuste sazonal
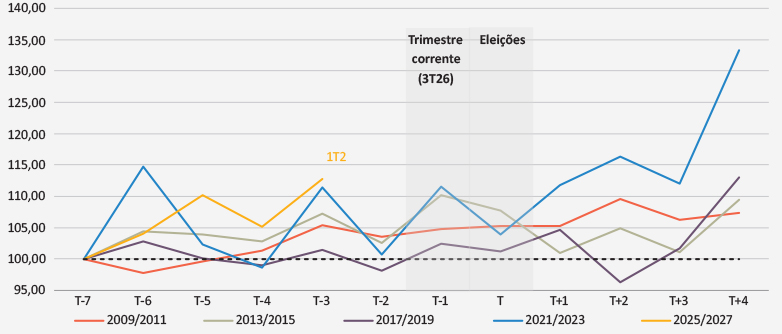
Gráfico 2: Evolução do gasto primário total dos governos estaduais em torno de períodos de eleições gerais
Trimestre da eleição = T. Índice com base 100 sete trimestres antes da eleição
Dados em R$ constantes (deflator do PIB), com ajuste sazonal
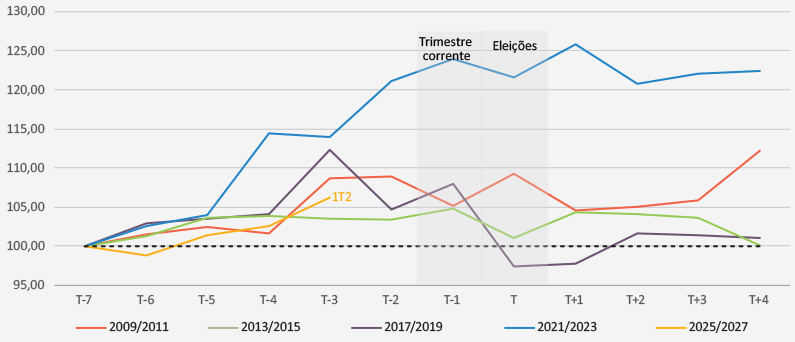
Fonte: Secretaria do Tesouro Nacional (STN).
É preciso levar em conta, no entanto, o enorme salto dos gastos estaduais no ciclo de 2021-2023 (gráfico 2, linha azul), sem que houvesse reversão após as eleições. Dessa forma, o comportamento discreto do gasto estadual no ciclo 2025-2027 parte de um patamar historicamente muito elevado.
Já o gráfico 3 apresenta o impulso do gasto público (diferentes tipos de gasto combinados com seus respectivos multiplicadores fiscais), dividido entre federal e dos governos regionais, e a variação absoluta do PIB (círculos laranjas) para cada ano desde 2011. Os dados de 2026 são do primeiro trimestre, dessazonalizados e anualizados. Todos os dados estão em bilhões de reais constantes do primeiro trimestre de 2026.
Pode-se observar no gráfico 3 que as eleições de 2022 e a atual (até o primeiro trimestre) apresentam ciclos políticos bem mais pronunciados que os pleitos do passado. É interessante notar que, em 2022, o impulso de gasto estadual foi bem maior que o federal, padrão que se inverte em 2026. Tanto em 2022 quanto no primeiro trimestre de 2026, o impulso do gasto foi maior que a variação do PIB, o que implica que haveria crescimento negativo da economia na ausência do efeito do ciclo político sobre o gasto.
Gráfico3: Variação absoluta do PIB vs impulso de gasto
Em R$ bilhões constantes do 1T26
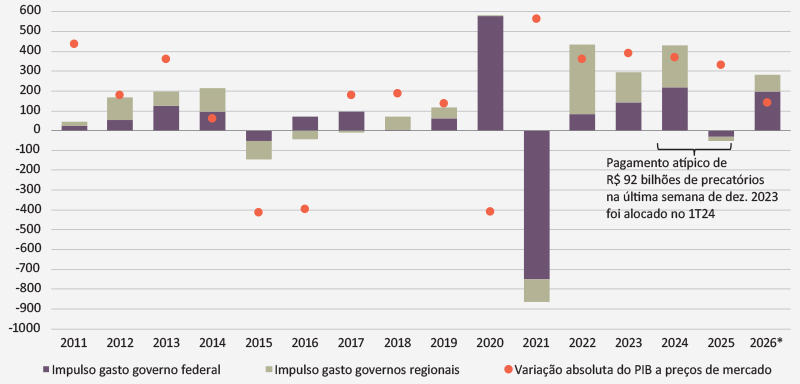
*1T26 dessazonalizado e anualizado. Fontes: Diversas. Elaboração própria, a partir de multiplicadores estimados por Resende e Pires, 2024.
Políticas de crédito
Mas uma questão que diferencia o atual ciclo político dos anteriores é que houve expansão mais significativa das políticas de crédito, que não são captadas nos gráficos 1 e 2 (que apresentam despesas primárias). No caso dessas políticas de crédito, o impacto fiscal é dado pelo diferencial de juros e pela expectativa de perda com essas operações (inadimplência). Já o impacto sobre a demanda agregada é dado, principalmente, pelo volume contratado das operações de crédito, descontados eventuais efeitos de crowding out.
O gráfico 4 mostra a evolução da despesa financeira paga do governo federal, excluindo juros e amortizações da dívida pública. É uma boa medida para acompanhar o estímulo fiscal que o governo tenta oferecer, sobretudo pela via do crédito, que inclui aportes e provisão de funding para fundos diversos, entre outras despesas de uma rubrica extremamente variada e complexa.
Gráfico 4: Despesa financeira paga do governo federal, % do PIB
Exclui juros, amortizações, contribuições, previdência e gastos com reforma tributária
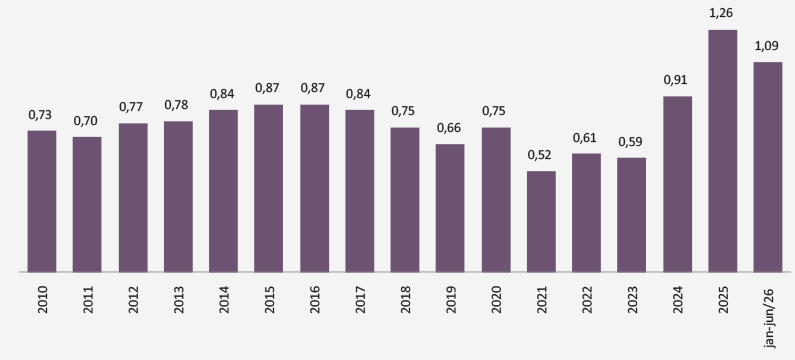
Fonte: SIOP. Elaboração: BRCG.
Nem todas as políticas devem ser ligadas diretamente ao ciclo político, tais como o Brasil Soberano (reação ao tarifaço) ou o programa para financiamento de bens de capital verde, por exemplo, que conta com os tradicionais recursos do FAT. Outras políticas são mais facilmente associadas ao ciclo político, tais como o Desenrola e o Move Brasil (crédito para aquisição de caminhões e para motoristas de aplicativos). No meio disso, diversas ações, como crédito para micro e pequenas empresas, crédito para a indústria 4.0, financiamentos de empresas aéreas e a expansão do Minha Casa, Minha Vida, compõem um quadro abrangente das políticas de crédito e, ao mesmo tempo, complexo para a análise econômica.
No gráfico 4 percebe-se que essas despesas financeiras cresceram vigorosamente desde 2023, e bateram o recorde da série em 2025, quanto atingiram 1,3% do PIB. O dado de janeiro a julho de 2026 é dividido pelo PIB total projetado para o ano. Em apenas um semestre do ano eleitoral, portanto, já se fez quase tanto (1,09% do PIB) quanto em todo o ano de 2025. Segundo Matheus Rosa Ribeiro, economista da consultoria BRCG, a proporção média entre gastos autorizados e pagos nos últimos quatro anos sugere despesas pagas de 1,4% do PIB no total de 2026 – o que, se confirmado, será um novo recorde.
Na visão de Manoel Pires, à frente do Centro de Política Fiscal e Orçamento Público do FGV IBRE, o governo está dando prioridade a políticas de crédito no atual ciclo eleitoral porque boa parte dessas operações não tem impacto primário e não está sujeita às regras fiscais. Com isso, o governo consegue conciliar o cumprimento das metas fiscais com os estímulos que planejou para o ano eleitoral.
As políticas de créditos e as políticas fiscais primárias têm características bem diferentes. No caso destas últimas, há uma relação próxima entre o efeito fiscal e o estímulo (que é o custo fiscal vezes o multiplicador). Já nas políticas de crédito essas duas dimensões são muito distintas.
Uma política de financiamento, por exemplo, tem o custo fiscal de subsídios implícitos (os explícitos estão no orçamento primário) e de eventual inadimplência. Já os efeitos de estímulo dependem de quando – e em quanto – a linha será efetivamente contratada, o que pode ocorrer de forma bastante diluída no tempo, devendo ser considerados também os eventuais efeitos de crowding out. Aportes para fundos garantidores representam estímulos difíceis de quantificar. No intrincado universo das operações financeiras, estimar custos fiscais e impacto na economia é bem mais difícil do que na política fiscal primária.
Um exemplo da dificuldade em entender o impacto desses incentivos na demanda agregada está na relutância dos bancos em aderir ao programa Desenrola adimplentes ou na subutilização de recursos observada no programa Move Brasil – que liberou, até o momento da redação desta Carta, somente R$ 3,4 bilhões dos R$ 30 bilhões anunciados. O impacto do programa é relevante, são aproximadamente 22 mil veículos até o momento, mas o desembolso é bem inferior ao anunciado.
Pires e Bráulio Borges (também do Centro de Política Fiscal do IBRE) mapearam os estímulos fiscais do atual ciclo político. Em termos de medidas relacionadas a crédito, o montante anunciado chega ao total de R$ 183,4 bilhões, ou R$ 166,7 bilhões excluindo operações recorrentes (ou que possuem fonte de financiamento regular e convencional).
Entrando na seara dos riscos fiscais, na categoria de desonerações, há apenas R$ 3,4 bilhões, a soma da ampliação do MEI (ainda não aprovada) com o fim da “taxa das blusinhas”.
Eles contabilizam ainda uma eventual capitalização dos Correios, estimada em R$ 20 bilhões, e um montante, difícil de estimar no momento, relacionado à frustração de receitas com a taxação dos dividendos, para compensar a isenção do Imposto de Renda até R$ 5 mil (e redução cadente até R$ 7 mil). Na linha das medidas de difícil estimação está também a renegociação das dívidas rurais, que terá impacto fiscal relevante caso seja aprovada. Finalmente, há as medidas relacionadas à guerra no Oriente Médio, isenções num total de
R$ 48 bilhões, mas que não constituem risco fiscal efetivo porque são financiadas pelo “bônus” do aumento da receita petrolífera em função da alta do barril causada pelo conflito e pela introdução do imposto de exportação sobre as vendas de petróleo bruto.
Assim, de um total de R$ 254,8 bilhões de gastos do atual ciclo político, R$ 183,4 bilhões (72%) são medidas relacionadas a crédito. Ou, retirando os itens recorrentes e aqueles relacionados à guerra, R$ 166,7 bilhões (88%) de R$ 190,1 bilhões são medidas relativas a crédito.
Pires e Borges apontam que os riscos fiscais do ciclo político de 2022 (que também mapearam na época) e do atual são bem diferentes. Em 2022 houve surpresas favoráveis expressivas de arrecadação (forte alta do petróleo e surpresa inflacionária) e adiamento de despesas, o que acabou gerando um superávit primário de 0,5% do PIB. Contudo, o Projeto de Lei Orçamentária Anual (PLOA) de 2023, enviado ao Congresso em agosto de 2022, previa um déficit primário de 0,6% do PIB para o primeiro ano do mandato presidencial seguinte. E esse déficit estava subestimado, ao não incorporar o impacto do reajuste definitivo do benefício básico do Auxílio Brasil/Bolsa Família para R$ 600 (0,6% do PIB) e o pagamento dos precatórios “pedalados” de 2022 e 2023. Com esses ajustes, o déficit primário “real” de 2023 se aproximaria de 1,5% do PIB.
O déficit primário efetivamente realizado em 2023 foi de 2,4% do PIB, 0,9% a mais que o déficit de 1,5% mencionado acima. Mas 0,6% do PIB foram a antecipação de precatórios devidos em 2024 e 2025. Assim, o aumento efetivo do gasto – para descomprimir o orçamento – da famosa PEC de Transição foi de cerca de 0,3% do PIB.
No atual cenário eleitoral, como discutido acima, o grosso das políticas do ciclo político com potencial de afetarem o futuro das contas públicas está se dando pelo lado do crédito. Pires assinala que o orçamento financeiro é mais flexível do que o orçamento primário. Uma parte importante do ajuste das contas públicas de 2015-2019, por exemplo, se deu no orçamento financeiro (como o pagamento dos empréstimos do BNDES junto à União) e bem menos nas contas primárias. O orçamento financeiro é mais flexível para se ampliar ou se contrair, com economia política mais fácil, muito menos regras, operacionalização mais discreta e sem gerar direitos adquiridos.
Desafio macroeconômico
Mas os dois pesquisadores acrescentam que o ciclo político da eleição deste ano traz, por outro lado, desafios macroeconômicos que não estavam presentes em 2022. O hiato do produto é positivo atualmente, o que faz com que o impulso eleitoral se dê numa economia já aquecida, em contraste com as eleições gerais anteriores. Ou seja: em 2022, o impulso positivo do gasto foi anticíclico, ao passo que, em 2026, ele está sendo pró-cíclico.
Some-se a isso o fato de que empresas e famílias brasileiras estão muito endividadas. No primeiro caso, o exemplo mais emblemático são as recuperações judiciais de grandes grupos, como Casas Bahia, Braskem ou a rede de restaurantes Habib’s. Já a dívida das famílias como percentagem da renda anual atinge quase 50%, estando no patamar mais alto das últimas décadas. No paper do FMI “Understanding the macro-financial effects of household debt: A global perspective”, constata-se que ciclos de forte endividamento das famílias levam à alta do PIB, que atinge um pico ao redor de 8-10 trimestres. Já a partir do terceiro ano, o efeito torna-se negativo e se aprofunda muito por vários anos.
É o chamado debt overhang, ou a “ressaca” do endividamento excessivo. A partir de certo momento a dívida é tão grande que as famílias contraem os gastos para tentar pagá-la, impactando negativamente a demanda agregada, num processo que costuma ser de longa duração.
Em 2027, deve haver a retirada desses estímulos fiscais associados ao ciclo político em uma economia já com sinais de desaceleração. Além disso, como mencionado acima, a elevada alavancagem das famílias é um preditor de desaceleração econômica, por conta do ajuste de balanços em curso. A combinação desses dois choques negativos de demanda parece se harmonizar com a perspectiva de redução dos juros pelo Banco Central, o que também ajudaria no front fiscal, via custo de rolagem da dívida pública.
O problema é que há um terceiro choque, de oferta, na forma de um dos mais fortes fenômenos El Niño já observados. Com potencial grande de afetar negativamente a agricultura no Brasil (e em outras partes do mundo), o El Niño pode ter forte efeito inflacionário de curto prazo, que irá na contramão do plano de voo do BC de calibrar para baixo a taxa de juros.
Além disso, como aponta Pires, numa economia já afetada por dois choques negativos de demanda, o governo pode pensar duas vezes antes de iniciar o próximo mandato com um ajuste estrutural das contas públicas, como é previsto, recomendado ou desejado por muitos economistas e pelo mercado financeiro. Assim, se o ciclo político deste ano não parece deixar uma herança fiscal negativa forte para o próximo mandato presidencial, por outro lado o estímulo de crédito dado pelo governo numa economia já muito alavancada é um elemento adicional a se considerar na já complicada equação de política econômica para 2027.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de setembro de 2026 da revista Conjuntura Econômica