“Educação financeira passa por apresentar um universo amplo de possibilidades” Rodrigo Lara, autor do livro infanto-juvenil “As fianças e eu”
Há cerca de cinco anos, o jornalista e escritor Rodrigo Lara Serrano se aventurou no universo infanto-juvenil. Seu último livro As finanças e eu (La Bonita, 2025), em livre tradução para o português, já chegou à Coreia do Sul e China. Nesta conversa, Lara descreve o processo de criação do livro, e defende a necessidade de um letramento que estimule as crianças a questionarem sua relação com o dinheiro de forma ampla e mais ambiciosa.
Solange Monteiro
Qual a proposta do seu livro?
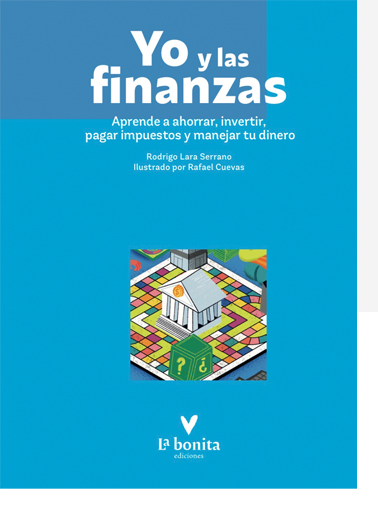 O livro faz parte de um projeto da editora chilena La Bonita dedicado a temas pouco abordados em livros infanto-juvenis. Neste e em outros que escrevi (em livre tradução ao português, Nós e as mudanças climáticas, e Nós pensamos!, sobre pensamento crítico), a proposta foi a de fugir do esquema de manual. Tampouco se queria um livro de história, mas com história. Isso nos permitiu – tanto a mim quanto ao ilustrador –, desenvolvermos certo nível de autonomia, com a adequada supervisão de especialistas externos.
Com isso, busquei não me limitar ao conceito de finanças individuais, que é o que em geral se busca ensinar às crianças, e incluir questões de macro e microeconomia. Por exemplo, um capítulo sobre impostos, que inclusive apresenta o debate entre os que defendem imposto mínimo ou mais taxação. Mostramos que mesmo em sociedades com regimes a princípio muito discricionários, como o Império Romano, o imperador Julio Cesar chegou a criar um IVA, bem como um imposto à herança. E que no Código de Hamurabi (em torno de 1700 a.C.) já havia algo semelhante a uma legislação bancária, com regras para empréstimos, com previsão de juros e garantias.
Como é escrever para crianças latino-americanas considerando realidades tão diferentes – por exemplo, o de uma criança chilena, que vive no país da região com um rico desenvolvimento de produtos financeiros, e uma argentina, cuja família tem de lidar com picos inflacionários que corroem o poder de compra?
Admiro muito o psicanalista e ensaísta britânico Adam Phillips. No livro O que você é e o que você quer ser (GenTrade+, 2013) ele fala da relação de crianças com o dinheiro. Ele diz que, para os mais novos, o dinheiro não tem tanta importância, pois o que mais lhes interessa são os laços, o afeto dos pais, irmãos, avós e amigos. O dinheiro começa a surgir dada a natureza da nossa sociedade, para organizar as hierarquias de propriedade e de produção. Assim, o que buscamos explicar é que nem toda relação financeira tem a ver com ficar rico – o investimento em melhorias no entorno em que mora, por exemplo, é algo que beneficia a mais pessoas. Mas o foco central é que as crianças conheçam a linguagem, os conceitos que tratam desse equilíbrio entre trabalho, investimento e crédito no qual se baseia nossa sociedade, para que depois possam tomar suas próprias decisões.
É possível avançar na educação financeira de crianças independentemente da influência dos pais?
As crianças tendem a questionar o comportamento financeiro dos pais até o limite em que considerem que essa atitude comprometa o carinho que vão receber deles. Não devemos esperar que eles façam seus pais mudarem de atitude. Nós é que temos que tentar mudar nosso comportamento. Disso se tratar a deliberação em uma sociedade aberta onde há diferenças. Não se trata de que elas desapareçam, mas que sejam enriquecedoras.
Mas é positivo que as crianças reconheçam que há um universo de possibilidades mais amplo. A graça do livro é incentivar que uma criança ou adolescente abra um jornal e se questione, por exemplo, por que no caderno de economia não se fale do PIB do trabalho doméstico. Ou que dinheiro também é reserva de valor, mas questione de onde vem o valor das coisas.
No dia a dia, pensamos apenas que precisamos ganhar dinheiro, quando às vezes o que queremos na verdade é ganhar a atenção e alguém, algum reconhecimento.
Nesse sentido, a economia como ciência está em dívida. E a economia do comportamento busca entender isso.
Como a economia comportamental entra na história que você conta?
Na parte final do livro, há um capítulo intitulado “Coisas que eu gostaria de saber, mas ninguém me explica direito”, em que tratamos de quanto é preciso ganhar para ser feliz. Uma questão está relacionada à sensação de segurança, de não se preocupar se conseguirei ter assistência médica quando precisar, ou fazer uma viagem nas férias. Mas não é só. Em dado momento, cito o caso de um sultão de Brunei que possui quase 2 mil carros, e que para ele é impossível usar todos eles em um ano. Ele é feliz assim? Esse caso ilustra a função do dinheiro e do consumo na construção da identidade, sobre o que nos faz sentir valorizado perante os outros.
Em que medida a escrita do livro lhe fez recordar sua relação com dinheiro na infância?
Lembrei-me quando meu pai me levou ao Banco do Estado do Chile – algo como a Caixa Econômica Federal no Brasil –, abriu uma conta de poupança, e ao chegar em casa me deu de presente um pequeno cofre. Devo confessar que me esqueci da conta no banco por um bom tempo. Talvez esse desinteresse tenha jogado contra mim (risos), mas penso hoje que sou agradecido pela tentativa do meu pai de ensinar o valor do dinheiro. Da mesma forma que ensinamos às crianças que o contato com uma água-viva no mar pode causar ferimento, ou que há alimentos mais saldáveis que outros, as finanças são uma ferramenta útil e que continuarão em formas futuras de sociedade, ainda que talvez sob outros parâmetros. Mas entendo que educar financeiramente crianças passa por duas coisas: para que se sintam seguras, o que inclui saber de finanças. E para que tenham planos – o que é lindo, pensando na pluralidade das crianças.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.