Dívidas e efeito modesto da isenção do IR afetam sensação de bem-estar do brasileiro
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
O mercado de trabalho brasileiro apresentou desempenho bastante positivo nos últimos anos, mas isso não foi acompanhado por melhora equivalente na percepção de bem-estar econômico.
O Índice de Confiança do Consumidor do FGV-IBRE se situa abaixo de 100 – em território negativo, portanto – há alguns anos, e o mesmo vale para o índice desagregado nas diversas faixas de renda. O menor nível de pessimismo se encontra entre os mais ricos, com renda mensal acima de R$ 9,6 mil. Já a pesquisa Quaest-Genial de maio deste ano mostra que 69% dos brasileiros consideram seu poder de compra menor do que um ano atrás, e apenas 9% dizem que a renda aumentou mais que o custo de vida. Esses resultados contrastam com a alta real da renda média e da massa salarial registrada pela PNADC.
Estudo de economistas do IBRE (Fernando de Holanda Barbosa Filho, Janaína Feijó e Paulo Peruchetti), abordado na Carta do IBRE de abril deste ano, mostrou que parte da melhora observada nos indicadores do mercado de trabalho decorre de mudanças estruturais, como transformações demográficas e educacionais.
Em exercício contrafactual, mantendo-se constante a estrutura educacional e etária da população no nível de 2012, a taxa de desemprego no primeiro trimestre de 2026 seria de 7,4%, e não os 6,1% efetivamente registrados; e o rendimento médio do trabalho seria de R$ 2.873 (inferior ao de 2012), e não os R$ 3.722 de fato reportados. Já o contrafactual em que se acrescenta, ao exercício citado, o deflacionamento da renda pelo IPCA da alimentação leva a um rendimento médio no primeiro trimestre de 2026 de apenas R$ 2.361.
Também se destacou na Carta do IBRE de abril a concentração do emprego em ocupações com remuneração inferior à média nacional, o que limita os ganhos efetivos de bem-estar.
Endividamento
Uma outra questão relevante é o endividamento das famílias brasileiras. Dados do Banco Central mostram que o comprometimento de renda está bem elevado, próximo de 30%. Já a Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC) da Confederação Nacional do Comércio (CNC) aponta algo próximo daquele valor, variando entre as diferentes faixas de renda.
Estudo publicado pelo Banco Central em 2020 confirmou a ocorrência no Brasil de um padrão internacional, mostrando que os indivíduos que se endividaram mais intensamente entre 2011 e 2014 foram os que apresentaram maiores cortes de consumo nos anos de recessão que se seguiram.
Esse efeito mostrou-se mais forte quando o endividamento original se concentrava em modalidades de crédito que tipicamente têm juros maiores e prazos mais curtos. O estudo do BC demonstrou também o papel relevante dos bancos públicos na intensificação do endividamento no final do ciclo de crédito, entre 2011 e 2014, especialmente para os servidores públicos, que tinham mais acesso a essa fonte de recursos.
O aumento do comprometimento da renda das famílias não se dá apenas junto ao sistema financeiro, mas também está ligado a outras modalidades de crédito não financeiro (boletos de lojas, por exemplo). O serviço das dívidas compromete o consumo de outros itens do cotidiano das famílias (como energia elétrica, água e gás, educação, saúde e lazer), impactando diretamente o bem-estar da população.
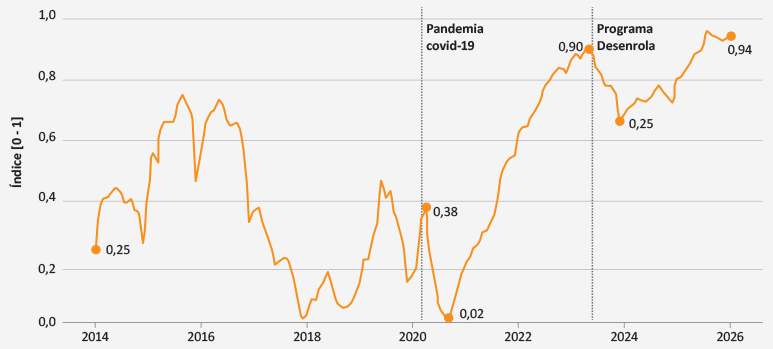
Gráfico 1: Índice de Desconforto do Crédito (IDC)
Fonte: Lauro Gonzalez, Rafael Schiozer e Matheus L. Carrijo (2026).
No gráfico 1 nota-se que o Índice de Desconforto de Crédito (IDC) – que varia de 0 a 1, e piora à medida que cresce – encontra-se atualmente no seu pior nível (0,94) desde 2014. Observa-se também que, após o primeiro programa Desenrola, houve uma melhora, com o índice caindo de 0,9 para 0,67, mas seguida de nova piora, já que as causas estruturais do problema, como o juro real muito elevado e a falta de educação financeira da população, não foram atacadas. Programas como o Desenrola 1 e 2, inclusive, podem ser um desincentivo à adimplência, podendo significar, para as famílias, o que sucessivos Refis (Programa de Regularização Fiscal) significam para o planejamento tributário das empresas.
O IDC, metodologia de Lauro Gonzalez, Rafael Schiozer e Matheus L. Carrijo (2026), é construído a partir de índices de inadimplência, comprometimento de renda com a dívida e qualidade de crédito. Neste último caso, considera-se a fração do crédito livre de pessoa física alocada em modalidades mais onerosas (cheque especial, crédito pessoal não consignado e cartão de crédito rotativo e parcelado). Esse indicador atingiu 25% em abril de 2026, o maior nível desde agosto de 2007.
Dados da Serasa Experian mostram que o número de consumidores inadimplentes no Brasil subiu de 59 milhões em dezembro de 2016 para 83,4 milhões em abril de 2026 ou de 39,5% para 50,8% da população adulta. Barbosa Filho – que, junto com Feijó e Peruchetti, fez a pesquisa em que se baseou esta Carta – observa que o aumento do número de inadimplentes acompanha o processo de maior bancarização da população brasileira, impulsionado pelo advento de financeiras, fintechs e outras inovações financeiras.
Entre janeiro de 2018 e abril de 2026, a participação dos bancos na carteira inadimplente ficou aproximadamente estável, em respectivamente 28,2% e 27,5%. Já a parcela das financeiras, que tendem a cobrar juros maiores, subiu de 7,6% para 19,8%. Outros credores da dívida inadimplente são empresas de luz, gás e telefonia, varejo, serviços, securitizadoras, cooperativas etc.
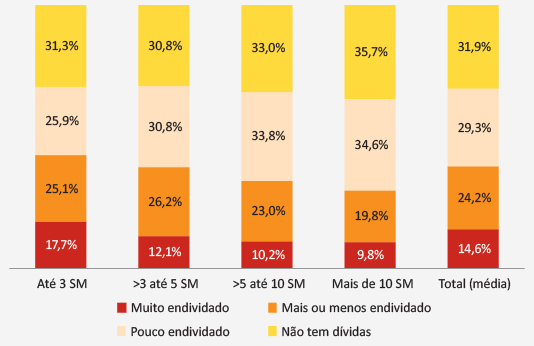
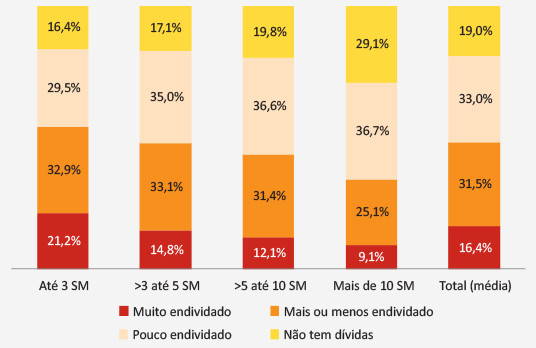
Gráfico 2: Endividamento por faixa de renda
Respostas à pergunta: “pensando na sua renda mensal e da sua família (das pessoas que moram com você) que está comprometida com dívidas, como você se considera hoje?”
PEIC Maio de 2021
PEIC Abril de 2026
Fonte: Pesquisa de Endividamento e Inadimplência do Consumidor (PEIC).
Em termos de abertura por renda, como se vê no gráfico 2, a PEIC mostra que, para todos os níveis de renda, o número de pessoas que reporta não ter dívida diminuiu. Já os muito endividados e os mais ou menos endividados subiram em praticamente todas as faixas de renda. A única exceção se dá para as pessoas que ganham mais de dez salários mínimos e que se declaram muito endividadas.
O endividamento das famílias tem crescido independentemente do nível de renda, mas de forma mais substancial entre os mais pobres. O número de pessoas ganhando até três salários mínimos que reportam que suas famílias estão muito ou mais ou menos endividadas subiu de 42,8% em maio de 2021 para 54,1% em abril de 2026. E no grupo entre três e cinco salários mínimos, esse indicador foi, entre as duas datas, de 38,3% para 47,9%. A mudança é menor nas faixas mais altas de renda.
A PEIC aponta ainda que o porcentual de famílias endividadas, com atrasos em dívidas e que não terão condição de pagar dívidas em atraso cresce à medida que a renda diminui. Cerca de 83,6% das pessoas que ganham até três salários mínimos estão endividadas. No caso de pessoas que ganham mais de dez salários mínimos esse número cai para 70,8%. Quase 40% dos consumidores que ganham até três salários mínimos estão com dívidas em atraso, proporção bem maior do que entre aqueles com rendimento maior que dez mínimos. E 18% dos que ganham até três mínimos não possuem condições de quitar as dívidas em atraso. Entre aqueles com rendimento maior que dez mínimos, apenas 5% alegam não poder quitar essas dívidas em atraso.
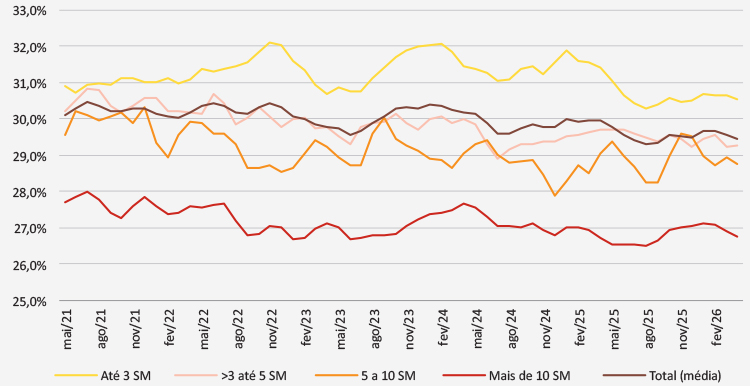
Gráfico 3: Parcela da renda comprometida com dívida (% da renda)
Fonte: Elaboração própria com dados da PEIC (CNC).
Quando se consideram todas as faixas de renda, o porcentual de famílias endividadas subiu de 68% em maio de 2021 para 80,9% em abril de 2026. Por outro lado, no caso da parcela média da renda comprometida com o serviço das dívidas – embora o mesmo padrão de os mais pobres estarem em pior situação se repita –, a tendência desde 2021 foi de manutenção dos porcentuais ou até de ligeira queda (ver gráfico 3).
Em resumo, a média da renda comprometida com serviço de dívidas não aumentou desde 2021 – o que até surpreendeu Barbosa Filho –, mas o número de famílias endividadas subiu de forma significativa. O economista acrescenta que esses resultados até fazem sentido quando se considera que os bancos aparentemente não deram crédito até níveis de comprometimento de renda insustentáveis. Em vez disso, estenderam crédito a um número maior de famílias.
Isenção do IR
Na análise dos fatores econômicos que influenciam o humor do eleitorado brasileiro, depois de investigarem o mercado de trabalho e o endividamento das famílias, os pesquisadores do IBRE se voltaram à isenção de imposto de renda para rendimentos até R$ 5 mil (e redução até R$ 7.350). Afinal, essa iniciativa é vista como um dos grandes trunfos eleitorais do governo, e provavelmente deveria compensar, pelo lado positivo, as insatisfações econômicas da população.
Pesquisa Genial-Quaest de maio de 2026 mostra que 45% dos brasileiros dizem não ter sentido diferença com a isenção do IR, e apenas 21% reportam que a renda cresceu significativamente. Quando se abre por renda, curiosamente, a faixa que tem a maior parcela (25%) reportando um significativo aumento de renda com a isenção do IR é a que ganha até dois salários mínimos – pessoas que já eram isentas do IR antes da medida do ano passado.
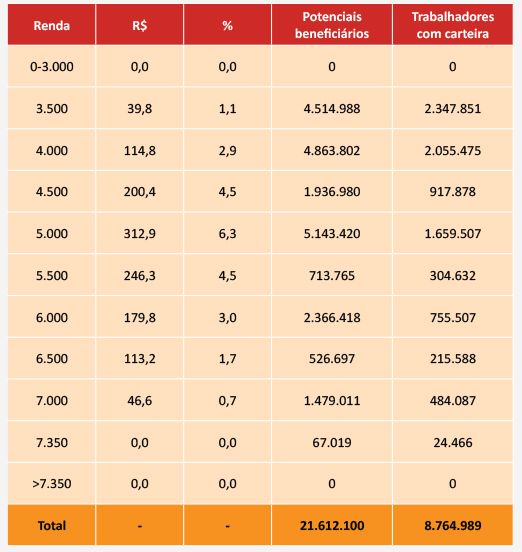
Tabela 1: Ganho da redução do IR em 2026 na comparação com IR 2025
Fonte: Elaboração própria/FGV-IBRE.
A tabela 1 mostra o benefício proporcionado em 2026 pela isenção de IR até R$ 5 mil (e redução até R$ 7.350), na comparação com 2025, em reais e em porcentual da renda; e o número de potenciais beneficiários da medida. Em ambos os casos, a tabela desagrega os resultados por níveis de renda. É bom lembrar que, em 2025, já havia sido garantida a isenção para quem ganha até dois salários mínimos. Assim, os efeitos sentidos em 2026 são aqueles que vão além do alívio tributário já concedido no ano anterior.
Para quem ganha R$ 3.500 por mês, por exemplo, o ganho com a isenção até R$ 5 mil é de R$ 39,8 por mês (redução do desconto na fonte), ou equivalente a 1,1% da renda. Para quem ganha R$ 5.000, o ganho sobe para R$ 312,9 por mês, ou 6,3% da renda, o que é considerável. Este é o pico do ganho, como se vê na tabela 1. A partir de R$ 5 mil, o ganho diminui e é quase irrelevante para quem ganha mensalmente R$ 7 mil ou mais. Barbosa Filho aponta que, mesmo para os mais beneficiados, considerando a inflação superior a 4%, o ganho é relativamente pequeno.
Os economistas do IBRE assinalam que, em tese, como se vê na tabela 1, os beneficiários potenciais da isenção de IR são 21,6 milhões de pessoas. Porém, como a isenção e redução do IR este ano só se aplica a pessoas com vínculo empregatício CLT (emprego com carteira assinada, com retenção do imposto na fonte), o contingente de beneficiados cai para 8,8 milhões. Os informais não se beneficiarão com a medida e os autônomos formais só terão redução em 2027, quando forem declarar imposto de renda.
Dos 8,8 milhões, em quase todas as faixas de renda, o ganho com isenção de IR é inferior à inflação. O contingente com algum ganho além da inflação se reduz a 1,7 milhão, quando se considera quem tem emprego com carteira assinada. É pouco para um país em que a população ocupada supera os 100 milhões. Na visão dos economistas do IBRE, essa análise mostra por que a isenção do IR até R$ 5 mil (e redução até
R$ 7.350) pode não estar tendo todo o efeito positivo previsto em termos de índices de confiança ou intenções de voto.
Dessa forma, recapitulando os pontos desta Carta e da Carta de abril, tem-se uma população que não sentiu tanto a melhora dos indicadores do mercado de trabalho pela mudança estrutural e a alta dos alimentos; que contém uma parcela grande de famílias muito endividadas; e que se beneficia menos do que o previsto com a isenção de IR até R$ 5 mil (e redução até R$ 7.350). Não é de espantar, portanto, que a percepção de bem-estar seja menor do que sugerem os números do mercado de trabalho e os indicadores macroeconômicos.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de julho de 2026 da revista Conjuntura Econômica