Petróleo e desenvolvimento: Brasil não pode desperdiçar uma segunda chance
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
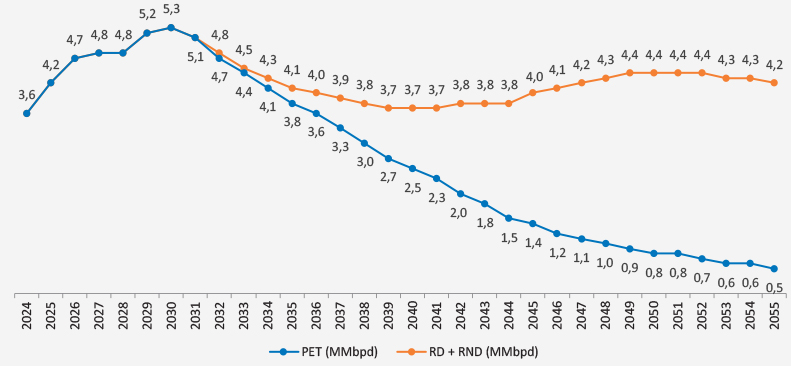
A descoberta dos campos de petróleo do pré-sal no Sudeste do Brasil, em 2006/2007, foi saudada como um grande trunfo para o desenvolvimento do país. As expectativas eram elevadas e, no que diz respeito estritamente à produção, o pré-sal foi um êxito expressivo. Quase exclusivamente em função dessa descoberta, a produção brasileira, de pouco mais de 1 milhão de barris por dia no início dos anos 2000, deve atingir 4,7 milhões neste ano e chegar a um pico de 5,3 milhões em 2030, de acordo com projeções da Empresa de Pesquisa Energética (EPE). Os números são parecidos com as projeções da norueguesa Rystad Energy, uma das mais respeitadas consultorias do setor de energia. Exercício da EPE publicado em 2024 aponta que a produção pode cair para 1 milhão de barris em 2050 na ausência de novas descobertas. Mas se novas descobertas forem incluídas, principalmente na chamada Margem Equatorial, a produção poderia continuar oscilando em torno de 4 milhões de barris diários até 2055 (gráfico 1).
Gráfico 1: Previsão de produção com continuidade dos investimentos em E&P (milhões bpd)
Fonte: EPE, 2024.
Se em termos de volume de extração o pré-sal foi um sucesso, o mesmo não pode ser dito das promessas de desenvolvimento econômico que ele carregava. As receitas petrolíferas – incluindo apenas royalties, participações especiais e óleo lucro – saltaram de 0,2% do PIB em 2000 para um pico de 1,3% em 2022, e foram de 1,1% em 2025. Apesar disso, o Brasil viveu uma crise fiscal aguda em 2015/2016, que se cronificou em desequilíbrio estrutural das contas públicas. A expressão mais visível dessa fragilidade é a trajetória insustentável da dívida pública. A renda do petróleo não foi poupada e não foi investida de forma estratégica. Foi, na prática, consumida.
Esta Carta do IBRE argumenta que o Brasil se encontra diante de uma segunda oportunidade histórica. Antes que a produção da Margem Equatorial se inicie (se de fato for explorada), e antes que o pico de produção do pré-sal atual seja atingido (até agora, extraímos cerca de 1/4 das reservas), é recomendável reformar o arcabouço fiscal brasileiro para dar tratamento adequado às receitas do petróleo.
O estoque de capital natural em recursos não renováveis do Brasil – que inclui petróleo, gás, carvão, minérios, em particular terras raras – é estimado pelo Banco Mundial em cerca de US$ 800 bilhões (a preços de 2019), o equivalente a aproximadamente R$ 4 trilhões a preços correntes. Trata-se de uma riqueza coletiva de dimensões extraordinárias, mas que, pela natureza exaurível desses recursos, só estará disponível por tempo limitado.
Recursos exauríveis, consequências duradouras
A literatura econômica dedicada à gestão de recursos naturais finitos é vasta. Ela vai da Regra de Hotelling (1931), que busca definir o ritmo ótimo de extração (preço líquido do recurso exaurível deve crescer ao ritmo da taxa de juros em equilíbrio competitivo), a diversos regramentos sobre a utilização da renda do petróleo. Quanto a estes, em grau crescente de conservadorismo, há o reinvestimento integral em capital produtivo para manter o consumo constante entre gerações (Regra de Hartwick, de 1977, e fundamento inicial dos fundos soberanos); o gasto apenas do retorno real anual da riqueza líquida total, isto é, aquela ainda não explorada e aquela já transformada em recursos financeiros (Hipótese da Renda Permanente); o gasto apenas do retorno esperado dos ativos financeiros já constituídos (abordagem “Bird in Hand”); e o gasto ligado à acumulação efetiva de riqueza financeira (“Prudent Wealth Stabilization”).
Esse longo debate tem como ponto de partida um dilema fundamental: a renda proveniente de recursos exauríveis é, por definição, temporária e volátil, mas suas consequências — para o bem ou para o mal – podem ser duradouras. A questão central é como alocar essa renda entre consumo presente, investimento produtivo e poupança para o futuro.
Poupar promove equidade intergeracional e serve como seguro macroeconômico contra a volatilidade dos preços, além de atuar como antídoto à doença holandesa (sobrevalorização cambial que prejudica a indústria). Por outro lado, a poupança adia benefícios mais imediatos para a população atual. Investir no presente faz sentido em economias com alto déficit de capital físico e humano, como é o caso do Brasil: a renda temporária do petróleo pode ser perenizada, seja em infraestrutura, educação ou saúde. Consumir no presente, por sua vez, responde a pressões reais do ciclo político-eleitoral, mas traz o risco de promover gastos pró-cíclicos, perturbando o equilíbrio macroeconômico, e de criar gastos permanentes (como folha salarial) com receitas finitas, criando desequilíbrios fiscais estruturais.
A pesquisa empírica documenta as consequências do não gerenciamento adequado dessas tensões. Estudo de Ruzzante e Sobrinho (2022), publicado pelo FMI, joga luz sobre a chamada “presource fiscal curse”: a mera descoberta de jazidas gigantes de petróleo e gás tende, em média, a elevar a dívida pública dos países ao longo do tempo. Os autores estimam que descobertas de petróleo e gás geraram, em média, aumento de quase 19 pontos percentuais do PIB na dívida pública ao longo de 10 anos após a descoberta. O efeito é atenuado em países com melhor qualidade institucional, mas não é neutralizado completamente.
Outro estudo do FMI,1 publicado em 2023, traçou os principais objetivos que devem guiar o desenho de regras fiscais para esses países.
Um primeiro objetivo é a estabilização macroeconômica, o que envolve mitigar ou evitar uma postura fiscal pró-cíclica ao desvincular a despesa pública anual das receitas voláteis provenientes de recursos naturais. Quando os preços das commodities estão temporariamente altos, a estabilização exige que o governo não gaste todas as receitas dos recursos naturais e utilize os ganhos extraordinários seja para amortizar dívidas passadas, seja para acumular ativos financeiros. Já quando os preços das commodities estão temporariamente baixos, a estabilização é alcançada recorrendo aos fundos acumulados em tempos de bonança ou por meio de endividamento.
Assim, regras fiscais com boas propriedades de estabilização devem incentivar os países a poupar uma parcela das receitas dos recursos naturais quando os preços das commodities estão altos; e não os impedir de tomar empréstimos ou de recorrer aos ativos financeiros acumulados quando os preços estão baixos.
Sustentabilidade e equidade
Além da volatilidade de curto prazo, os preços das commodities também podem estar sujeitos a choques menos frequentes, porém de maior magnitude, com as cotações alternando-se abruptamente entre regimes de preços altos e baixos por períodos prolongados. Nesse contexto, as regras fiscais podem desempenhar uma função de seguro, assegurando que os governos acumulem poupança precaucional suficiente quando os preços estão em patamares elevados. Essa poupança, por sua vez, pode ser gasta para impulsionar a economia em momentos de recessão, envolvendo decisões mais discricionárias. A função de seguro é particularmente relevante para países ricos em recursos naturais, que precisam de reservas maiores do que outros países em razão da magnitude e da duração dos choques nas commodities e de seus efeitos potencialmente significativos sobre a economia.
Outro objetivo mencionado no trabalho mais recente do FMI é o de sustentabilidade fiscal e equidade intergeracional. Embora todos os países precisem dispor de arcabouços fiscais financeiramente sólidos, a questão da sustentabilidade é particularmente importante em países com recursos naturais exauríveis, nos quais as receitas provenientes desses recursos tendem a diminuir ao longo do tempo, colocando as gerações futuras em desvantagem.
Assim, as regras fiscais podem promover a equidade intergeracional e a sustentabilidade ao garantir determinados objetivos. A despesa deve ser financeiramente viável para o governo no longo prazo. O balanço entre consumo e poupança das rendas dos recursos naturais exauríveis deve permitir acumulação suficiente de ativos financeiros, de forma a assegurar que parte da riqueza seja transferida para as gerações futuras. E, por fim, o perfil dos gastos deve ser relativamente estável ao longo do tempo. Dessa forma, os governos futuros não serão forçados a cortar despesas drasticamente quando os recursos eventualmente se esgotarem.
Em relação à doença holandesa, as regras fiscais já mencionadas podem ajudar a mitigar efeitos adversos ao gerenciar o uso desses ganhos extraordinários como parte do orçamento do governo. No entanto, o papel dessas regras no enfrentamento da doença holandesa de forma duradoura não deve ser superestimado. Uma reforma abrangente de política econômica para lidar com esse risco exige esforços estruturais mais amplos para diversificar a economia e mitigar a perda de competitividade não vinculada às commodities – por exemplo, mediante o aumento da produtividade no setor de bens não comercializáveis e a diversificação das exportações.
Esses são os pontos abordados pelo estudo do FMI, mas Bráulio Borges – pesquisador associado do FGV IBRE que organizou o material usado para escrever esta Carta – acrescenta um quinto objetivo, frequentemente negligenciado: parte das receitas dos recursos naturais, particularmente do petróleo e gás natural, deveria financiar ações de adaptação e mitigação em relação às mudanças climáticas. O principal motivo é que a queima de combustíveis fósseis gera externalidades negativas que recaem, de forma crescente, sobre a própria economia brasileira. Os dados são reveladores: as perdas econômicas causadas por desastres naturais no Brasil, que eram irrisórias há 30 anos, estão chegando a 0,5% do PIB, com clara tendência de alta.
Chile e Noruega são dois exemplos de abordagem sofisticada de gestão das rendas geradas pelos recursos naturais (cobre e petróleo, respectivamente), que merecem ser analisados em mais detalhes.
O Chile adotou, em 2001, uma regra de balanço fiscal estrutural que vai além do simples ajuste pelo hiato do produto: ela incorpora explicitamente o componente cíclico associado ao preço do cobre. Painéis técnicos independentes estimam o PIB potencial e o preço tendencial do cobre; apenas a receita compatível com essas referências de longo prazo pode ser gasta. O excedente – gerado quando a economia cresce acima do potencial ou quando o cobre está acima do seu preço tendencial – é poupado em dois fundos soberanos: o Fondo de Estabilización Económica y Social (FESS), voltado para a estabilização anticíclica, e o Fondo de Reserva de Pensiones (FRP), com foco previdenciário e intergeracional.
Ambos os fundos chegaram a acumular quase 10% do PIB nos momentos de bonança, e foram acionados nas crises de 2008/2009 e durante a pandemia de 2020. A literatura empírica documenta os resultados desse sofisticado arranjo fiscal: o arcabouço chileno aumentou o crescimento do PIB potencial, reduziu a volatilidade do PIB efetivo, comprimiu os prêmios de risco soberano, estabilizou a taxa de câmbio e os juros, e ainda gerou, por construção, acumulação de ativos utilizáveis em momentos de necessidade.
A Noruega tem um arcabouço distinto, mas também rigoroso. O fundo soberano norueguês – Government Pension Fund Global (GPFG) – foi criado em 1990 e hoje acumula mais de US$ 2,2 trilhões, o equivalente a mais de três vezes o PIB do país e a cerca de US$ 390 mil por habitante. Gerido com total independência pelo Norges Bank Investment Management, o fundo investe 100% dos seus recursos no exterior – incluindo mais de 9.000 empresas de mais de 70 países –, evitando a doença holandesa e preservando a riqueza para gerações futuras.
A regra fiscal associada, a já mencionada “Bird in Hand”, limita o uso corrente anual dos recursos ao retorno real esperado do fundo, originalmente fixado em 4% e reduzido para aproximadamente 3% em 2017, à medida que o tamanho do fundo cresceu e as expectativas de retorno de longo prazo se ajustaram. A Noruega é frequentemente apontada como o benchmark mundial em transparência de fundos soberanos.
A LRF e os efeitos pró-cíclicos
O que esses dois casos têm em comum – e que os diferencia do Brasil – é a combinação de regras fiscais estruturais (que vinculam gastos ao ciclo, não à receita corrente), fundos soberanos genuínos (apartados do orçamento, investidos no exterior, com governança independente) e alta transparência. São, nas palavras de uma síntese da literatura, exemplos de “institutionalized self-restraint” – a capacidade de um Estado de se comprometer, de forma crível, a não gastar o que não deve gastar.
Já no Brasil, há o problema inicial de que a legislação vigente inclui royalties e participações especiais no cálculo da Receita Corrente Líquida (RCL), que é um dos principais balizadores das regras fiscais da Lei de Responsabilidade Fiscal (LRF). Isso significa que uma receita volátil e finita indexa despesas permanentes, como gastos de pessoal, além de definir limites de endividamento de estados e municípios. Em vez de funcionar como freio, a LRF, nesse ponto, amplifica o efeito pró-cíclico dos recursos naturais: quando os preços do petróleo sobem, a RCL cresce, e com ela a margem para contratar pessoal e se endividar; quando os preços caem, essas despesas não podem ser cortadas.
Convém notar que um projeto de lei apresentado em 2017 (PLS 334, de autoria do senador Dalírio Beber, PSDB/SC) chegou a propor a exclusão de royalties e participações especiais do cálculo da RCL, mas não prosperou (foi arquivado em 2022). No Espírito Santo, um dos estados mais beneficiados pelos royalties, o Tribunal de Contas estadual vem sugerindo a criação de um conceito alternativo de RCL, a “RCL gerencial”, que exclui receita de royalties, para balizar a gestão fiscal.
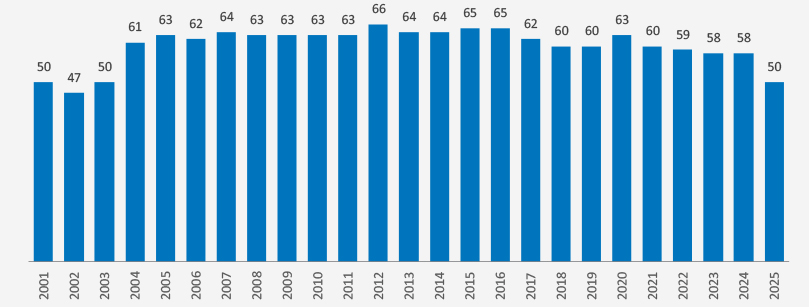
Um segundo problema no Brasil é distributivo. Das receitas com recursos naturais, cerca de 60% têm sido repassados a estados e municípios (em 2025 foram 50%; ver gráfico 2). Desse montante, aproximadamente 90% vão para os chamados entes produtores e confrontantes – aqueles próximos geograficamente aos campos de produção. Em termos ainda mais concentrados, 87% do total que cabe a estados e municípios vai para o Rio de Janeiro e alguns municípios fluminenses.
Gráfico 2: Percentual das receitas com recursos naturais repassado para estados e municípios – em %
Fonte: STN.
O resultado é uma distorção extraordinária: alguns municípios brasileiros apresentam PIB per capita comparável ao de Mônaco (equivalente a R$ 753 mil) e Liechtenstein, que encabeçam rankings globais dessa variável. Em 2018, o município de Presidente Kennedy (ES), com apenas 15 mil habitantes, exibia PIB per capita de R$ 583 mil — superior ao de Luxemburgo e da Suíça. Maricá (RJ), com PIB per capita de R$ 171 mil, superava amplamente a média nacional de R$ 35 mil.
Essa distribuição é, internacionalmente, uma anomalia: entre os principais países produtores de petróleo em campos offshore, apenas Brasil, Canadá e Nigéria compartilham receitas fiscais com governos regionais, e apenas o Brasil o faz até o nível municipal.
O terceiro problema no Brasil é o do fundo soberano, que não existe de fato. O Fundo Social do Pré-Sal (FSP) foi criado pela Lei no 12.351/2010, mas só foi regulamentado em 2025, por pressão do Tribunal de Contas da União (TCU). Na prática, o FSP nunca foi um fundo soberano genuíno: seus recursos ficam depositados na conta única do Tesouro Nacional, sem segregação real, sem investimento no exterior, e sem regras claras de saque ou acumulação. A lei de 2013 que determinava o uso de 75% dos recursos para educação e 25% para saúde nunca foi fiscalizada de forma efetiva. Em 2024, R$ 15 bilhões foram retirados do FSP para financiar uma rodada do programa Minha Casa, Minha Vida. Desde 2025, vem crescendo a pressão da bancada ruralista para usar
R$ 30 bilhões do fundo para refinanciar dívidas agrícolas.
Assim, uma agenda clara que se desenha para o Brasil na área das rendas dos recursos naturais envolve: reformar a LRF, para retirar essas receitas da definição de RCL; criar regras fiscais anticíclicas específicas para lidar com a volatilidade dos preços dessas matérias-primas; e constituir fundos soberanos “de facto”, que podem servir tanto ao propósito de estabilização macroeconômica como o de justiça intergeracional, com foco na Previdência. Esse fundo (ou fundos), claro, deve seguir os pré-requisitos de segregação real dos recursos, investimento no exterior, governança independente, regras claras de acumulação e saque e total transparência. Finalmente, é crucial reformular a distribuição federativa das receitas petrolíferas, corrigindo a gritante injustiça atual, e direcionar uma parcela substantiva para investimentos estratégicos em capital físico e humano.
É importante destacar, ainda, que a literatura acadêmica recente documenta a importância para o crescimento econômico de médio e longo prazo (ou seja, do PIB potencial) da redução da volatilidade do próprio crescimento e de variáveis macroeconômicas básicas como câmbio, inflação e juros. Paper recente2 publicado no Journal of Economic History demonstrou que, na trajetória histórica dos países, a diferença entre ricos e subdesenvolvidos não está na taxa de crescimento nos períodos favoráveis – que é semelhante entre grupos de renda —, mas na menor frequência e menor magnitude das recessões. Países ricos crescem com mais estabilidade, o que eleva o retorno esperado dos investimentos, incentiva a formação de capital e o desenvolvimento tecnológico e reduz os prêmios de risco que encarecem o crédito.
Oportunidade histórica
Já no Brasil, como bem documenta a pesquisa de Guilherme Klein sobre os determinantes da taxa de juros,3 a volatilidade cambial elevada é uma das variáveis que aparece de forma consistente nos painéis explicativos para descrever o juro real mais alto. Um arcabouço fiscal que reduza a volatilidade macroeconômica – o que necessariamente implica lidar com as rendas dos recursos naturais – atacaria, portanto, dois dos problemas crônicos do país: o baixo crescimento e os juros altos. Neste caso, o Chile é um bom exemplo a seguir.
O Brasil está diante de uma segunda oportunidade histórica. A produção de petróleo continuará crescendo bastante até o início dos anos 2030, e a potencial exploração da Margem Equatorial pode estender esse horizonte por mais algumas décadas. A experiência internacional mostra que os melhores resultados são obtidos quando as regras fiscais para recursos naturais são desenhadas antes – e não depois – do pico de receitas. O Chile criou sua regra estrutural em 2001, quando o boom do cobre ainda estava no horizonte. A Noruega constituiu seu fundo nos anos 1990, e o pico da produção foi em 2000/2001. Antecipar o marco institucional adequado ajuda a resistir às pressões políticas quando as rendas atingem níveis muito elevados. O fundamental é que o Brasil não desperdice novamente outro ciclo de alta de renda de recursos naturais não renováveis – algo que ganha ainda mais relevância quando se considera também o potencial associado aos chamados minerais críticos e terras raras.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de junho de 2026 da revista Conjuntura Econômica
1Eyraud, L.; Gbohoui W.; Medas, P. A. A new fiscal framework for resource-rich countries. IMF Working Paper 23/230.
2Broadberry, S.; Wallis, J. J. Growing, shrinking, and long-run economic performance: Historical perspectives on economic development.
3Afinal, por que os juros são tão altos no Brasil? Publicado pelo Centro de Pesquisa em Macroeconomia e Desigualdade da FEA/USP.