Os vários impactos do novo choque do petróleo no Brasil
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
A alta do preço do petróleo provocada pela guerra no Oriente Médio traz um efeito estagflacionário generalizado em boa parte do mundo, mas encontra o Brasil consolidado como exportador líquido, o que impulsiona o PIB e a arrecadação federal. O superávit na balança comercial de petróleo e derivados vem crescendo não só pelo aumento da exploração (e agora dos preços), mas também pela estabilização da absorção interna de hidrocarbonetos causada pelo avanço dos biocombustíveis. Por outro lado, o Brasil ainda enfrenta gargalos no refino de diesel, nafta e, sobretudo, no dos fertilizantes, o que expõe o agronegócio a riscos geopolíticos. E há, evidentemente, o problema do impacto da alta do petróleo na inflação.
A guerra e o petróleo
O petróleo tipo Brent estava oscilando em torno de US$ 65-70 no final do ano passado e começo de 2026 e, pós-eclosão do conflito no Oriente Médio, tem variado em torno de US$ 100 com muita volatilidade, ao sabor do noticiário sobre a guerra. O mercado futuro aponta gradual volta ao nível de preços anterior ao conflito até o final de 2027. A projeção dos analistas deste mercado não é muito diferente. A visão, portanto, é de um choque temporário, embora persistente.
Como mostram exercícios do FMI em estudo de 2022, aumentos do preço do petróleo gerados por choques de oferta desfavoráveis geram elevação do PIB nos países que são exportadores líquidos (e que não estão sendo afetados diretamente por esse choque), como é o caso do Brasil, e queda do PIB nos importadores líquidos. Contudo, as respostas do consumo e dos investimentos são semelhantes nos países exportadores e importadores: em ambos os casos, negativas. A melhora do PIB nos exportadores líquidos se dá basicamente pelo setor externo, o que ocorre a despeito da valorização cambial gerada pelo choque (no caso dos importadores líquidos, desvalorização). Fica claro, portanto, que mesmo para exportadores líquidos como o Brasil há questões distributivas importantes relativas ao choque do petróleo.
Coerentemente com os resultados acima, o FMI recentemente elevou a projeção de crescimento do Brasil em 2026 em 0,3 ponto percentual (p.p.), para 1,9%; e a da Rússia, outro importante exportador líquido de petróleo, também em 0,3 p.p., para 1,1%.
Produção e consumo no Brasil
A renda real gerada pelo setor extrativo no Brasil saiu de algo em torno de R$ 50 bilhões por ano no final dos anos 90 para mais de R$ 400-450 bilhões no ano passado (a preços constantes do 4o trimestre de 2025, pelo deflator do PIB). O Brasil produzia em 2000 pouco menos de 1,5 milhão de barris equivalentes de petróleo e gás natural por dia, saltando para quase 5,5 milhões previstos para este ano, alta puxada pela produção do pré-sal, iniciada em meados da década de 2010. No período de 2022 a 2026, o salto na extração será de cerca de 37%. O crescimento está previsto para continuar até o final desta década, devendo superar os 6 milhões de barris por dia.
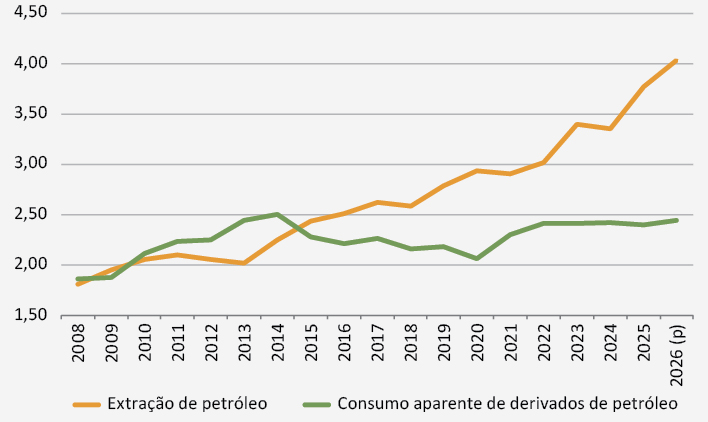
Gráfico 1: Brasil – consumo aparente de derivados vs extração de petróleo bruto
Em milhões de barris/dia
Fonte: ANP. Projeção: 4intelligence.
A linha laranja no gráfico 1 indica a extração brasileira de petróleo bruto acrescida da produção líquida de gás natural (já deduzindo a parcela do gás natural reinjetado nos campos de petróleo ou queimado nas plataformas). E a linha em verde é o consumo aparente de hidrocarbonetos (derivados de petróleo) no Brasil: gasolina, diesel, óleo combustível, nafta etc., convertido em milhões de barris.
A figura mostra como o Brasil deixou de ser importador líquido de petróleo e derivados a partir de 2014/2015 e se tornou um exportador líquido, com o saldo positivo em trajetória crescente. Nota-se também que o consumo caiu com a recessão de 2015/2016 e o posterior período de lento crescimento econômico até 2019, mas, depois de se recuperar até 2022, vem se mantendo relativamente estável, mesmo com o bom ritmo de expansão do PIB dos últimos três a quatro anos.
Bráulio Borges, pesquisador associado do FGV IBRE que preparou a apresentação na qual esta Carta foi baseada, observa que a razão para a estabilidade do consumo de hidrocarbonetos nos últimos anos é que o perfil de consumo de energia e combustíveis no Brasil tem mudado bastante.
O Brasil nunca dependeu muito de hidrocarbonetos para gerar eletricidade, por conta da exploração do potencial hidrelétrico, e, mais recente, eólico e fotovoltaico. O economista aponta, no entanto, que mais recentemente o Brasil também avançou de forma notável em biocombustíveis, que têm de forma crescente suprido a demanda doméstica por energia.
Ele cita o etanol, utilizado desde os anos 1970, e que hoje responde por mais da metade do volume de gasolina (onde é misturado) e etanol combustível do Brasil; o biodiesel, fabricado principalmente a partir da soja, que cresceu a partir do zero nas duas últimas décadas, e hoje responde por 13% do diesel consumido no país; e o biometano (gás natural produzido a partir de resíduos de aterros sanitários, bagaço do setor sucroenergético, dejetos animais etc.), cujo uso vem crescendo expressivamente nos últimos dois a três anos, e que tem muito menos impacto em termos de emissões de efeito estufa do que o metano fóssil, isto é, o gás natural. A Lei no 14.993/2024, a chamada Lei do Combustível do Futuro, é um exemplo de legislação no Brasil que estimula o uso de biocombustível e reduz o consumo de combustível fóssil.
Manoel Pires, coordenador do Centro de Política Fiscal e Orçamento Público do IBRE, aponta como é impressionante a “boca de jacaré” no gráfico 1, isto é, o superávit crescente na produção e consumo de petróleo e derivados do Brasil, pelas razões já expostas. “O choque do petróleo em 2026 tem um efeito diferente do choque de 2022; estamos ficando cada vez mais ricos quando o petróleo sobe, mas há o problema dos efeitos distributivos”, diz o economista.
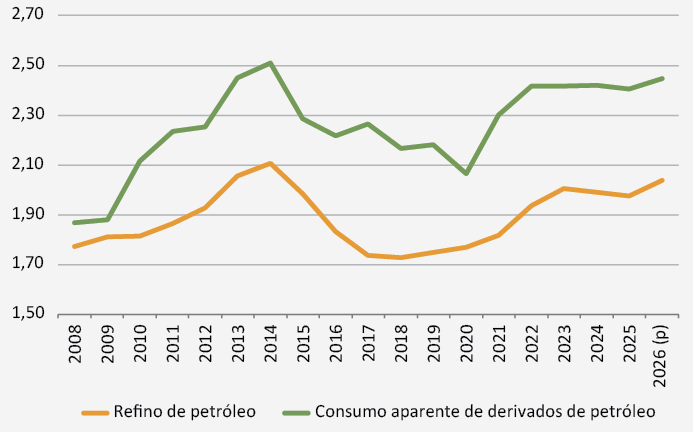
Gráfico 2: Brasil – consumo aparente de derivados vs refino de petróleo bruto
Em milhões de barris/dia
Fonte: ANP. Projeção: 4intelligence.
No entanto, como mostra o gráfico 2, o Brasil consome mais derivados do que a capacidade doméstica de refino. A linha verde do consumo aparente é a mesma do gráfico 1, ao passo que a linha laranja corresponde ao refino. Como se nota, apesar de o Brasil ter um superávit crescente na balança de petróleo bruto e derivados, o país ainda é importador líquido de diversos derivados, porque o consumo é maior que o refino. Especificamente, o Brasil importa cerca de 10% da gasolina consumida internamente, aproximadamente 25% do diesel fóssil, quase 60% da nafta, e 93% do nitrogênio – produzido a partir do gás natural –, que compõe o complexo NPK dos fertilizantes (o Brasil importa 98% do potássio e 57% do fósforo, os outros dois componentes, mas estes nada têm a ver com petróleo e derivados). Ou seja: o superávit crescente na balança comercial decorre basicamente do petróleo bruto exportado.
Fica claro, portanto, que, considerando o setor de petróleo e derivados, a maior vulnerabilidade do Brasil em termos de risco de suprimento são os fertilizantes nitrogenados. Os cinco maiores fornecedores desse produto para o Brasil são Rússia, China, Canadá, Marrocos e Egito. Segundo estudo do Insper Agro Global com base nos dados da Associação Nacional para Difusão de Adubos (ANDA), 45% dessa importação depende de países considerados geopoliticamente instáveis. Egito e Marrocos, por exemplo, compram gás natural do Oriente Médio (fluxo afetado pela guerra no Irã) para transformar em nitrogênio/amônia e exportar o fertilizante nitrogenado para o Brasil.
Uma possibilidade seria produzir a amônia a partir do biometano. Mas isso não acontecerá tão rapidamente, até mesmo por conta da virtual inexistência de capacidade instalada para produção de fertilizantes nitrogenados no Brasil.
De qualquer forma, o Brasil teve em 2025 um superávit na balança de petróleo e derivados de US$ 31,7 bilhões, com um barril do tipo Brent médio de US$ 69 (em 2013, essa balança havia sido deficitária em US$ 13,2 bilhões). Em 2026, considerando uma cotação média do Brent de US$ 90, o saldo projetado por Borges deve atingir cerca de US$ 50 bilhões.
Efeito tributário
Em termos de ganhos tributários, vale lembrar que a arrecadação bruta federal associada ao setor extrativo – que inclui mineração, mas o grosso é petróleo – corria em torno de 0,9% do PIB de 2011 até 2019/2020, e nos últimos anos tem sido mais próxima de 1,6-1,7% do PIB, com um pico em 2022 de quase 2,5%, devido à grande alta dos preços na esteira da eclosão da guerra na Ucrânia. Até o final desta década, esse número deve se aproximar de novo de 2% do PIB, pelo crescimento da extração.
Mas o foco principal nesta Carta é o que pode acontecer com a arrecadação em 2026 por causa da alta do petróleo ocasionada pela guerra no Oriente Médio e da variação da taxa de câmbio nominal.
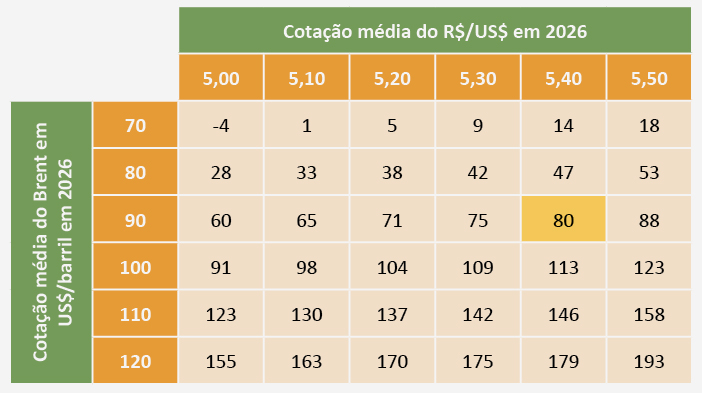
Tabela 1: Arrecadação adicional, ante 2025, associada ao setor extrativo mineral (ceteris paribus)
Em R$ bilhões correntes
Memo: arrecadação total foi de R$ 226 bi em 2025.
Na tabela 1 são apresentados os resultados de exercícios preparados por Borges para estimar ganho bruto de arrecadação tributária adicional do setor extrativo mineral em relação aos R$ 226 bilhões de 2025, considerando diferentes cenários de valor médio do barril Brent e da cotação média do câmbio ao longo deste ano. Segundo as projeções de consenso de quando esta Carta foi discutida, que apontavam barril médio a US$ 90 e câmbio médio (extraído do Focus do BC) de R$ 5,40, o ganho bruto de arrecadação do setor extrativo-mineral este ano seria de R$ 80 bilhões.
Supondo que a média do câmbio este ano se aproxime mais do valor de quando esta Carta foi debatida, em torno de R$ 5, o adicional de tributação cai para R$ 60 bilhões, como pode se ver na tabela 1. E, se a média do barril for mais alta, de US$ 100, com câmbio médio de R$ 5, o ganho tributário é de R$ 91 bilhões, até maior do que o do cenário de consenso registrado inicialmente. No caso limite, de câmbio médio de R$ 5,5 e Brent médio de US$ 120, o acréscimo de arrecadação é de quase R$ 200 bilhões, praticamente dobrando a receita fiscal gerada pela indústria extrativa em 2025, que foi de R$ 226 bilhões.
Borges frisa que essas simulações não consideram o impacto sobre a arrecadação de tributos sobre combustíveis e nem o recentemente criado imposto sobre exportação de petróleo bruto, mas apenas os tributos associados ao setor extrativo, como royalties, participação especial, óleo lucro, imposto de renda pelas empresas do setor extrativo etc. O imposto de exportação – recentemente reintroduzido para compensar o pacote de subsídios para suavizar a alta dos preços domésticos dos combustíveis – pode arrecadar algo entre R$ 15 bilhões (caso a tributação dure quatro meses) e R$ 32 bilhões, caso permaneça até dezembro de 2026. Por outro lado, ele pode reduzir a arrecadação com o IRPJ/CSLL das empresas petrolíferas (tributo que está incluído nas simulações apresentadas na tabela 1).
Esses números de arrecadação ignoram as medidas compensatórias que o governo vem introduzindo para amenizar o impacto desse choque sobre a inflação doméstica. Recentemente, o governo federal enviou para o Congresso Nacional, em regime de urgência, um Projeto de Lei Complementar (PLP 114/2026) modificando a LRF para permitir que as receitas extraordinárias com petróleo possam ser usadas “automaticamente” para reduzir tributos sobre combustíveis (tais como PIS/Cofins e Cide).
Defasagens, subvenções e inflação
Passando para a defasagem dos preços dos combustíveis, em janeiro de 2026 o preço médio do litro de diesel nas bombas estava em torno de R$ 6,11 e, na primeira quinzena de abril, pós-eclosão da guerra no Oriente Médio, esse valor foi para R$ 7,58, com alta de 24,1%. Para zerar a defasagem, o diesel deveria ir para R$ 8,92, com elevação de 17,7% ante o preço da primeira quinzena de abril.
Observar a defasagem do diesel em relação ao preço internacional é importante, pois o Brasil importa 25% do seu consumo do combustível. Se o preço local ficar muito abaixo do internacional, não há nenhum incentivo à importação, o que pode gerar problemas de suprimento. Dessa forma, após ter em março zerado o PIS/Cofins do diesel (R$ 0,32 por litro) e ainda criado uma subvenção temporária de outros R$ 0,32, o governo em abril introduziu nova subvenção, desta vez para a importação de diesel, de R$ 1,20 por litro, com os estados que resolveram aderir respondendo pela metade. A subvenção à importação de R$ 1,20 se aproxima da defasagem de R$ 1,34 do diesel em relação ao preço internacional. Assim, em tese, a subvenção garante que a importação não seja desestimulada (com a subvenção o preço “empata” com o nível mais comum da série histórica, ligeiramente abaixo da paridade, e que não inviabiliza a importação). O custo estimado desses pacotes de medidas de suavização do preço do diesel é de R$ 31 bilhões.
Já no caso da gasolina, como explica Borges, não houve até o momento em que esta Carta foi produzida nenhuma medida do governo, e a Petrobras está absorvendo a defasagem ante o preço internacional. Em janeiro de 2026, o preço médio da gasolina comum nas bombas estava em torno de R$ 6,30 por litro. Na primeira quinzena de abril, já depois da eclosão da guerra no Oriente Médio, esse valor estava em R$ 6,78, com alta de 7,6%. Para zerar a defasagem, a gasolina deveria ir para R$ 7,80, ou seja, 15% acima do preço da primeira quinzena de abril.
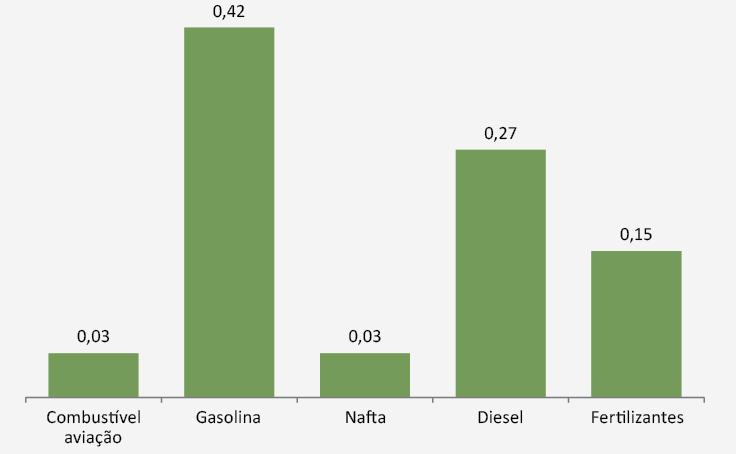
Em relação ao impacto inflacionário da alta dos combustíveis na esteira da guerra, Borges utiliza um modelo de impacto potencial de custos baseado em matriz de insumo-produto. O economista nota que, na cesta do IPCA, o peso direto do diesel é muito pequeno e não há fertilizantes nem nafta, porque esses não são produtos ao consumidor final, mas sim intermediários. Com o simulador, no entanto, Borges consegue calcular o impacto potencial máximo direto e indireto de choques de custos de todos os derivados no IPCA, conforme o gráfico 3.
Gráfico 3: Impacto potencial máximo de reajustes permanentes de 10% em cada um dos produtos sobre o IPCA
Em p.p.
Fonte: Elaboração própria.
O gráfico 3 é baseado na simulação de um aumento permanente de 10% em todos esses derivados – com efeitos diretos e indiretos – no IPCA. Trata-se do impacto potencial máximo, porque não se sabe se e quanto as empresas absorverão o aumento de custos na sua margem de lucro. A suposição no exercício é de repasse de 100% do choque. A soma de todos esses impactos no IPCA é de elevação de 0,9 ponto percentual (p.p.).
Já em termos efetivos, das previsões de mercado, a projeção para o IPCA deste ano subiu de 3,9% no final de fevereiro para 4,9% (Focus de 24 de abril). Borges nota que houve também alguma contaminação para horizontes mais longos, o que pode embutir inércia, porque no Brasil há muitos preços indexados à inflação passada. Para 2027, a projeção subiu de 3,8% para 4%; a de 2028 foi de 3,5% para 3,6%; e a de 2029 permaneceu estável em 3,5% (a meta é de 3%).
Conclusão
O crescimento da extração e a nova matriz de combustíveis no Brasil garantem saldos comerciais robustos nesse setor, tornando o país mais resiliente a choques externos de energia, além de criar maior margem de manobra para a política econômica doméstica lidar com esses choques (via elevação da arrecadação tributária do setor extrativo).
Contudo, a elevada dependência de derivados e fertilizantes importados mostra que a soberania econômica ainda exige superação de desafios estruturais. A Lei do Combustível do Futuro deverá permitir que o Brasil reduza bastante a dependência de diesel importado, mas a vulnerabilidade nos fertilizantes ainda é muito elevada, ameaçando o agronegócio, que responde por cerca de 25% do PIB brasileiro.
O futuro fiscal dependerá da gestão eficiente dos ganhos de arrecadação e da mitigação de riscos geopolíticos e cambiais. Em relação à inflação, o cuidado deve ser o de evitar que a inevitável alta deste ano se propague por prazos mais longos.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de maio de 2026 da revista Conjuntura Econômica