Explorar Margem Equatorial não atenta contra a descarbonização, mas uso correto dos recursos deveria entrar no debate
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
Recentemente, foi dada a primeira autorização para que a Petrobras faça perfurações na Bacia da Foz do Amazonas, um dos blocos da Margem Equatorial (que se estende da costa do Rio Grande do Norte à do Amapá). Análises preliminares sugerem que a região como um todo pode ter reservas recuperáveis de cerca de 10 bilhões de barris de petróleo (6 bilhões somente na Bacia da Foz do Amazonas), com um valor bruto estimado de R$ 3,8 trilhões (considerando o Brent a US$ 70 e câmbio de R$ 5,40/US$). O custo de extração na região tende a ser muito baixo – a julgar pelo que tem sido observado na Guiana, em uma região petrolífera contígua à Margem Equatorial –, situando-se entre US$ 15 e US$ 30 o barril, mesmo se tratando de águas profundas.
Aquele montante de 10 bilhões de barris elevaria consideravelmente o volume atual de reservas oficiais provadas do Brasil, que está em quase 17 bilhões, e mitigaria uma redução expressiva da produção que deverá acontecer a partir da próxima década (refletindo o esgotamento das reservas atuais). No entanto, a exploração dessa nova fronteira tem suscitado diversas questões polêmicas, sobretudo aquelas ligadas à agenda de combate às mudanças climáticas e de preservação do meio ambiente.
E, como se verá na conclusão desta Carta, ao contrário do que ocorreu quando da descoberta do pré-sal (no final dos anos 2000), praticamente inexiste hoje o importante debate sobre o uso correto das eventuais receitas da Margem Equatorial, o que tem grandes implicações para as questões fiscal e de desenvolvimento econômico do Brasil.
Em relação ao tema ambiental, é fato que já se registram perdas econômicas globais crescentes causadas pelas mudanças climáticas geradas pelas emissões de gases de efeito estufa. De acordo com estimativas da Bloomberg/BNEF, essas perdas passaram de US$ 300-500 bilhões anuais há 20 anos para quase US$ 1,5 trilhão ao ano mais recentemente.
Vale lembrar que, hoje, o aquecimento médio global efetivamente observado já é de quase 1,5ºC em relação ao nível pré-industrial. Diversos estudos apontam que, se o aquecimento total caminhasse para perto de 4ºC até 2100, o prejuízo para o PIB global poderia ser superior a 20%. Mas os países já vêm implementando estratégias de mitigação (e de adaptação), e, hoje, o cenário mais provável é de que o aquecimento global atinja a faixa de 2,5-3ºC até o final do século.
O recém-divulgado World Energy Outlook, da Agência Internacional de Energia (AIE), traça três cenários de aumento da temperatura global até 2100. O Current Policies Scenario (CPS) é simplesmente um cenário que extrapola a legislação vigente, o que levaria a um aumento de temperatura (em relação ao nível pré-industrial) de quase 3ºC até 2100. A perda de PIB, neste caso, se situaria em 10% a 20%, levando em conta os diversos estudos acadêmicos disponíveis (as perdas se situariam mais próximas do intervalo inferior caso as medidas de adaptação fossem mais efetivas).
O segundo cenário traçado é o Stated Policies Scenario (STEPS), que leva em conta, além da legislação vigente, os compromissos assumidos pelos países (que não necessariamente serão integralmente cumpridos). No STEPS, o aquecimento cai para cerca de 2,5ºC.
Já no Net Zero (NZE) – o “cenário dos sonhos”, para Bráulio Borges, pesquisador associado do IBRE que contribuiu para esta Carta –, que é compatível com os compromissos definidos pelo Acordo de Paris da COP21 (2015), o aquecimento seria limitado ao nível atual. Para viabilizar isso, seria necessário que as emissões líquidas de gases de efeito estufa fossem zeradas até 2050 ou 2060.
Borges nota que há certa confusão em relação ao que significa zerar as emissões líquidas. Não se trata de parar completamente de emitir (e de usar petróleo): da mesma forma como a queima de combustíveis fósseis e o desmatamento aumentam as emissões brutas, o reflorestamento e os processos industriais de captura de carbono (para produzir combustíveis sintéticos, por exemplo) reduzem as emissões líquidas. Assim, emissões líquidas zeradas podem combinar algum uso de combustíveis fósseis com essas modalidades de descarbonização.
No cenário NZE, o consumo diário global de petróleo teria de sair do nível atual de pouco mais 100 milhões de barris por dia para algo em torno de 25 milhões até 2050 (35 milhões no caso de conta recente feita pela petroleira BP). E seria preciso aumentar a produção de energia renovável de cerca de 30% da matriz elétrica em 2024 para quase 70% em 2050.
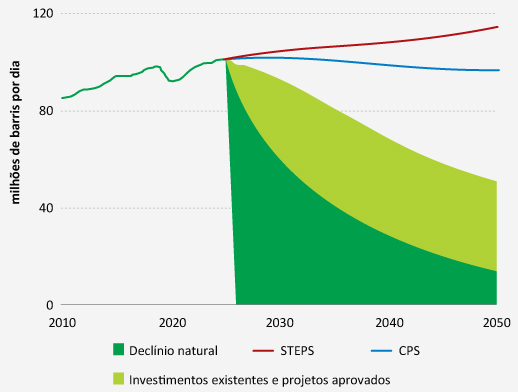
No cenário CPS, a demanda por petróleo continuaria a aumentar, chegando a algo entre 112 e 115 milhões de barris por dia em 2050. Já no cenário STEPS, a demanda atingiria um pico no final desta década, um pouco acima de 100 milhões de barris/dia, declinando levemente para 96-97 milhões em 2050. Todas essas projeções são da AIE.
O gráfico 1, obtido no relatório da AIE, compara a oferta de petróleo (áreas verde-escuro e verde-claro) “contratada” com a demanda projetada nos cenários CPS e STEPS, linhas vermelha e azul, respectivamente.
Gráfico 1: Oferta de petróleo até 2050
Fonte: AIE.
A área verde-escura mostra a evolução da oferta de petróleo na hipótese de que não se investisse mais nada no setor daqui em diante. A queda se dá pelo declínio da produção nos atuais campos de exploração. A oferta cairia de pouco mais de 100 milhões de barris por dia para cerca de 40 milhões em 2030 e 10-15 milhões em 2050. A área verde-clara leva em consideração, adicionalmente, o desenvolvimento de projetos que está ocorrendo hoje, com destaque para águas ultraprofundas, com longos prazos de maturação.
Nota-se no gráfico que, pelo lado da oferta, tanto no caso da área verde-escura como da soma das áreas verdes, há um gap muito expressivo em relação à demanda prevista tanto no cenário STEPS quanto no CPS. Assim, considerando-se o que está sendo explorado e desenvolvido hoje, a oferta de petróleo não atenderia à demanda nos cenários mais realistas à frente. Isso somente aconteceria em um eventual cenário NZE (no qual a demanda por petróleo seria de cerca de 25 a 35 milhões de barris/dia em 2050).
É claro que se pode levar em consideração também os investimentos em projetos de áreas que não foram descobertas ainda ou cuja exploração não foi aprovada, o que ajudaria a fechar o gap entre oferta e demanda.
Borges aponta que, como mostram dados da consultoria Rystad, o mundo tem reservas (provadas mais prováveis) suficientes para cobrir esse gap nos cenários CPS e STEPS, e a grande questão é saber se elas serão exploradas ou não. E, em caso positivo, quais as reservas que serão exploradas. O pesquisador aponta que, neste segundo caso, a resposta é evidente: aquelas com menor custo de exploração.
O breakeven da exploração de petróleo no Brasil está por volta de US$ 40 o barril, e só não é mais competitivo do que o Oriente Médio e a Rússia, estando à frente de países como Estados Unidos (incluindo o shale), Canadá, Angola e Nigéria. Não só o pré-sal do Sudeste tem um custo de exploração relativamente baixo como – a julgar pela exploração petrolífera na Guiana – a eventual exploração de petróleo na Margem Equatorial pode ter um custo ainda menor, em torno de US$ 25-30 o barril.
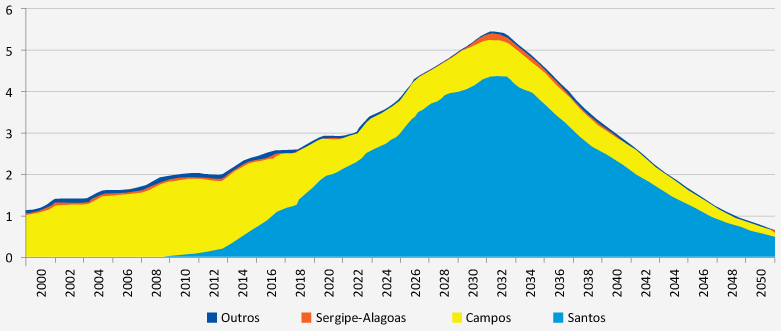
No Brasil, como se vê no gráfico 2, a produção de petróleo – não considerando a exploração da Margem Equatorial – deverá atingir um pico em 2031/2032, crescendo cerca de 40% ante o nível atual, alcançando um montante de quase 5,5 milhões de barris por dia. Como se nota, a produção passaria a recuar bastante a partir desse pico, e esse é um dos argumentos usados pelos defensores da exploração da Margem Equatorial.
Gráfico 2: Produção de petróleo do Brasil dividida por bacia - milhões de barris por dia
Fonte: RystadEnergy research and analysis, upstream solution, setembro de 2024.
Há até aqueles que projetam que essa queda da produção a partir da década de 2030 poderia fazer com que o Brasil voltasse a ser um importador líquido de petróleo e derivados. Mas Borges nota que o Brasil é hoje um grande exportador líquido, e já tem saldo positivo e crescente nesse setor há quase dez anos, tendo registrado um superávit na balança de petróleo e derivados de cerca de US$ 30 bilhões em 2024. Desse modo, boa parte do aumento da extração de petróleo no Brasil na última década tem sido direcionado para o exterior.
Além disso, a demanda por biocombustíveis (como etanol, biodiesel, biometano e SAF) – que substituem gasolina, diesel e querosene de aviação – vai aumentar, na esteira de iniciativas como a aprovação da Lei do Combustível do Futuro no final do ano passado. Dessa forma, para Borges, a queda na produção de petróleo não necessariamente levará o Brasil a se tornar um importador líquido do produto e de seus derivados.
O Brasil, na verdade, como aponta o pesquisador, já está muito avançado na descarbonização da sua economia. Em 2024, 50% da oferta total de energia no Brasil (incluindo elétrica e combustíveis) adveio de fontes renováveis, comparado com 14,3% para o mundo (2022) e 13,2% para os países da OCDE (2023).
“Em termos de descarbonização do setor de energia, o mundo quer ser o que o Brasil é hoje dentro de duas ou três décadas”, diz o economista. Em eletricidade, 91,2% da geração e consumo no Brasil foi de fontes renováveis em 2024, comparado a 29,9% no mundo (2022) e 34% na OCDE (2023).
A maior parte das emissões de gases de efeito estufa no Brasil não vem de queima de combustível e da geração de eletricidade: cerca de 70% das emissões brasileiras estão associadas à pecuária (metano emitido pelo gado) e aos desmatamentos e queimadas. Trata-se de um perfil de emissões muito diferente da média mundial, em que predomina a queima de combustíveis fósseis (para uso no transporte e para a geração de eletricidade).
O desafio da descarbonização no Brasil, portanto, envolve fundamentalmente parar de desmatar e regenerar áreas degradadas, bem como mudar o processo produtivo na agropecuária. Assim, em termos da descarbonização brasileira, explorar ou não explorar a Margem Equatorial não é que faria diferença, aponta Borges, já que os obstáculos são os mencionados acima (pecuária e desmatamento).
“Não é tão simples argumentar que há uma evidente contradição entre a exploração da Margem Equatorial e a vontade do Brasil de ser uma liderança na agenda de combate às mudanças climáticas, até mesmo porque, caso sejam bem utilizados, os recursos fiscais gerados com essa atividade podem acelerar a descarbonização brasileira”, resume o economista.
“Contudo, os protocolos ambientais exigidos para explorar aquela área devem ser bastante rigorosos, buscando minimizar ao máximo o risco de incidentes e seus eventuais impactos sobre o meio ambiente local, particularmente a floresta amazônica”, acrescenta Borges.
Maldição de recursos naturais
Toda a análise desta Carta indica que a exploração de petróleo na Margem Equatorial parece fazer sentido, em um contexto no qual a demanda por petróleo global deverá ficar próxima dos patamares atuais, ao menos nas próximas duas décadas.
Porém, como notam Borges e Manoel Pires, também pesquisador associado do IBRE e participante da discussão em que se baseou esta Carta, o tema climático/ambiental de certa forma capturou quase todo o debate sobre essa potencial nova fronteira petrolífera do Brasil.
Dessa forma, ficou de lado outro aspecto muito importante (e que foi mais debatido quando houve a descoberta do pré-sal): o uso dos recursos, principalmente de origem fiscal, provenientes da eventual produção de petróleo na Margem Equatorial.
As receitas fiscais associadas ao setor extrativo no Brasil deram um salto nos últimos anos, saindo de menos de 1% do PIB em meados da década passada para 1,6% em 2024, com tendência a chegar a um pouco acima de 2% do PIB em 2030. A partir daí, se não houver exploração da Margem Equatorial, a receita vai cair como proporção do PIB. Se houver exploração dessa nova província petrolífera, a arrecadação extrativa pode até se aproximar de 2,5% a 3% do PIB.
Borges assinala que existe farta evidência empírica internacional apontando a existência da chamada “maldição dos recursos naturais” (resource curse), em particular a fiscal resource curse, que ocorre quando a mera descoberta de recursos naturais leva à piora fiscal, num mecanismo de “gastar por conta” uma renda que nem saiu ainda do solo ou do fundo do mar.
Assim, diante da perspectiva de exploração da Margem Equatorial, o pesquisador defende a mudança do arcabouço institucional relativo às receitas geradas pela produção de petróleo. Ele nota que o Brasil tentou fazer isso parcialmente em 2012, no caso do pré-sal, com a lei que mudou a partilha dos royalties. Mas a aplicação da lei foi judicializada pelo Rio de Janeiro e Espírito Santo, e até hoje o STF não pautou essa questão.
Ademais, há muitas evidências, em trabalhos acadêmicos de alta qualidade, de mau uso dos recursos do petróleo pelos estados e municípios produtores e confrontantes. Com critérios muito desiguais, os recursos são canalizados para relativamente poucos estados e municípios. Borges acrescenta que, em boa parte do mundo, o direito de receber essa renda é do governo central. “No Brasil, cerca de 60% da receita fiscal extrativa vai para uns poucos estados e municípios”, ele diz.
Adicionalmente, dado o contexto atual brasileiro de fragilidade fiscal, o economista recomenda mudança nas regras fiscais para que, pelo menos na próxima década, parte relevante das receitas públicas adicionais (derivadas da possível exploração da Margem Equatorial) seja direcionada para melhorar o resultado primário e para reduzir a relação dívida/PIB – e não simplesmente para virar mais gasto público.
Borges ressalva que a sua recomendação não é de um direcionamento permanente da maior parte das receitas adicionais de petróleo para aumentar o resultado primário. Essa alternativa faz sentido hoje, mas, em outro momento e outro contexto, com melhor resultado primário, relação dívida/PIB estabilizada ou cadente e juros reais longos mais baixos, o país poderia redirecionar esses recursos. Nesse caso, o economista sugere adaptar a solução de países como a Noruega, que utilizaram a receita de recursos naturais para constituir poupança na forma de fundos soberanos.
Finalmente, no contexto atual, Borges sugere que, para além da parcela maior voltada a engrossar o resultado primário, uma outra parte das receitas do setor extrativo deveria ser direcionada para medidas de mitigação do aquecimento global.
No Brasil, como já notado, a estratégia para esse fim inclui combater o desmatamento e restaurar florestas e áreas degradadas. Assim, esses recursos poderiam capitalizar o Fundo Tropical das Florestas (TFFF, na sigla em inglês) que o Brasil anunciou na COP30, em Belém, bem como financiar o Pagamento por Serviços Ambientais (PSA) criado pela Lei no 14.119/2021 (que ainda precisa ser regulamentada). O TFFF é voltado a remunerar os habitantes da região amazônica para que mantenham a floresta em pé.
Não é impossível um cenário em que as emissões brutas adicionais associadas à queima do petróleo extraído na Margem Equatorial (boa parte dela em outros países) sejam mais do que compensadas pelo aumento das remoções de gases de efeito estufa. Esse aumento pode ser propiciado por redução dos desmatamentos e aumento da cobertura florestal viabilizados por recursos financeiros adicionais obtidos com o desenvolvimento da extração na nova fronteira petrolífera.
Outra opção seria utilizar parte desses recursos para financiar programas de adaptação às mudanças climáticas, como infraestrutura mais resiliente, mais irrigação na agricultura etc.
Pires, por sua vez, reforça o ponto de que a atual discussão sobre a exploração da Margem Equatorial, focada quase que exclusivamente na questão climática e ambiental, deixa de lado temas clássicos de debate em casos como esse, como doença holandesa (desindustrialização provocada por sobrevalorização cambial com os ingressos maciços em moeda forte) e a já mencionada maldição dos recursos naturais, mais relacionada ao mau aproveitamento das receitas fiscais ligadas ao setor extrativo.
O economista pensa que a doença holandesa não é tanto um problema para o Brasil, que tem uma economia grande e diversificada, em relação à qual é difícil que apenas um setor produza um equilíbrio cambial desfavorável à indústria.
Mas Pires vê a maldição de recursos como um problema de fato para o país, que se tornou mais grave pela situação frágil das contas públicas e também pela descentralização fiscal, problema abordado na Carta do IBRE de dezembro de 2024. A expressão se refere ao fato de que há uma fatia crescente da despesa pública em mãos de estados, municípios e do Congresso (via emendas), em detrimento da União – que, assim, perde capacidade de controle sobre o resultado fiscal.
Segundo o economista, o pano de fundo da descentralização fiscal tornou ainda mais difícil fazer o debate sobre o uso adequado das receitas de recursos naturais hoje e nos próximos anos, comparado às décadas passadas. No contexto da descoberta do pré-sal, o governo tentou mudar a distribuição de recursos e criou o Fundo Social (com as receitas dos novos campos petrolíferos), que, porém, não teve o funcionamento que dele se esperava.
“Naquela época, o governo pelo menos tentou pautar esse debate, e, hoje, me parece muito mais difícil, pelo momento que o país está atravessando”, analisa Pires.
O pesquisador aponta ainda que a descoberta do pré-sal criou a impressão de que o Brasil iria passar por mais uma década de forte crescimento – no caso, os anos 2010, quando a produção do pré-sal se iniciou. E, na verdade, essa foi uma década perdida em termos de crescimento econômico, apesar do aumento das receitas da indústria extrativa. Assim, os economistas do IBRE consideram fundamental que o debate sobre a exploração da Margem Equatorial, para além da questão ambiental detalhada nesta Carta, se debruce sobre o aproveitamento dos recursos fiscais e sobre estratégias de desenvolvimento produtivo que mirem o crescimento econômico sustentado.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de dezembro de 2025 da revista Conjuntura Econômica