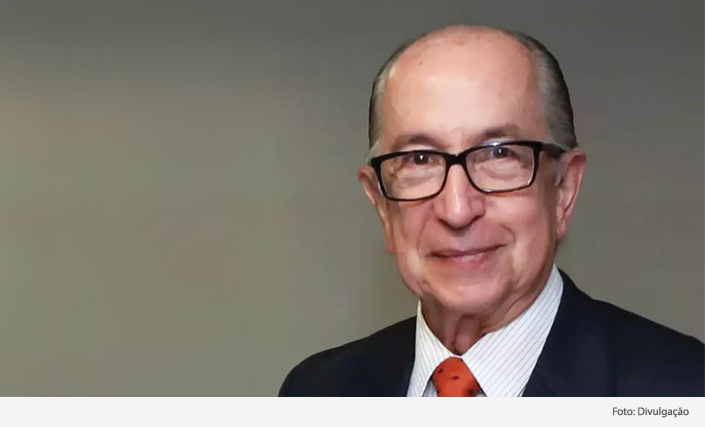
“Seremos cobaias de uma experiência tributária arriscada”, afirma Marcos Cintra (EAESP), sobre a implementação do IVA dual
Por Solange Monteiro, do Rio de Janeiro
Empresas e governo já entraram em contagem regressiva para a transição gradual dos atuais impostos sobre consumo pelo IVA dual (CBS e IBS), a partir de janeiro de 2026. Para o economista Marcos Cintra, professor titular da EAESP, será um período em que o Brasil viverá um laboratório envolvendo riscos não triviais, como definiu na entrevista da edição de julho da Conjuntura Econômica. Selecionamos aqui os principais trechos dessa entrevista, na qual Cintra também fala sobre sua jornada em defesa do imposto único sobre movimentações financeiras, que ainda considera o sistema arrecadatório mais eficaz, por atingir a economia informal.
Governo e empresas arrumam a casa para que em janeiro de 2026 comece a transição gradual para o novo sistema tributário sobre o consumo, com o IVA dual (CBS e IBS). Para o economista Marcos Cintra, no período até 2033, quando se espera a conclusão desse processo, o Brasil viverá um laboratório envolvendo riscos não triviais. Nesta conversa para a Conjuntura Econômica, Cintra levanta os pontos da Emenda Constitucional no 132/2023 que considera mais controversos, e faz um histórico de sua jornada em defesa do imposto único sobre movimentações financeiras, que ainda considera o sistema arrecadatório mais eficaz, por atingir a economia informal. “Cedo ou tarde, esse modelo se transformará na corrente tributária do mundo”, afirma.
Quais cenários o senhor desenha para a adoção do IVA dual – CBS e IBS – até 2033?
Tenho dito que o Brasil virou um laboratório tributário. Primeiramente, como já mencionei, porque considero um crime ter jogado no lixo um sistema amadurecido, construído para enfrentar a complexidade de um país chamado Brasil, mas que de alguma forma nos levou a momentos de desenvolvimento e progresso. Havia melhorias a serem feitas no nosso sistema tributário, mas é injusto dizer que ele é o pior do mundo. O sistema tributário brasileiro é complexo porque o país é extremamente complexo. O novo sistema da EC 132/2023 já nasce complexo, com mais de dezesseis alíquotas previstas e um grande número de setores e regimes diferenciados e beneficiados.
Agora teremos algo que não existe no mundo, e, nos próximos anos, seremos cobaias de uma experiência arriscada, que tanto pode ter êxito quanto pode ser o maior desastre para o país. Esta insistência na busca de um IVA ideal acabou embutindo um monte de coisas características de nosso país que tornaram o sistema complexo já no nascedouro. Uma delas é o cashback. Veja, Porto Alegre (RS), tem 100 mil ou pouco mais contribuintes carentes beneficiados com devolução de impostos. O Uruguai, com uma população de 4 milhões de habitantes, também tem. Agora, teremos pelo menos 90 milhões de pessoas passíveis de serem atendidas pelo cashback. Não há, no mundo, nada com essa dimensão. Não era melhor trabalhar com o sistema de isenção, ou distribuição de food stamps? Daqui dois anos, será preciso criar o Ministério do Cashback, criar uma burocracia para lidar com isso. Pode escrever. Hoje não controlamos o Bolsa Família, seremos capazes de controlar mais o cashback?
Outra questão é a do split payment (mecanismo que, no momento do pagamento do bem ou serviço, separa automaticamente o valor destinado ao fornecedor e o tributo a ser recolhido). Tecnicamente, o sistema não traz qualquer novidade. Vários países o adotam para transações específicas. A União Europeia distribuiu um estudo em que indica ser uma experiência boa, mas extremamente custosa, burocratizada, não recomendável a não ser em algum tipo de transação digital, para casos específicos. Nós vamos usá-lo como uma regra universal. Vai funcionar? Pode-se alegar que temos tecnologia para isso, mas eu quero saber o custo.
Uma terceira coisa é a tributação com imposto sobre valor agregado de operação financeira como crédito. Isso não existe no mundo. O imposto sobre valor agregado foi criado do século passado para a economia industrial. É um processo inteligente, mas adaptado à existência de uma coisa chamada cadeia de produção. Qual é a cadeia de produção de um crédito bancário? Não tem como, porque dinheiro é fungível. Dinheiro não tem cadeia de produção de valor. Você não sabe de onde veio esse dinheiro, como você captou esse dinheiro, a que custo. A mesma coisa acontece na cadeia da incorporação. No mundo, há três setores em que não se aplica o IVA, mas aqui serão testados: financeiro, incorporação imobiliária e agricultura. Como você vai fazer que um produtor rural familiar, que hoje é tributado pelo livro-caixa, no Imposto de Renda da Pessoa Física, tenha entrada e saída de créditos? A frente parlamentar do agro conseguiu que produtores com receita anual inferior a R$ 3,6 milhões não sejam contribuintes do IBS/CBS pela regra geral. Ainda assim, trata-se de um limite baixo. A partir disso, serão transformados em contribuintes, com as mesmas exigências contábeis de uma empresa tributada pelo lucro real ou presumido?
O caso dos aderentes do Simples também é interessante. Há uma forte corrente no governo contra o Simples, mas quem acha que uma empresa que sair desse regime irá para o regime geral se equivoca. Ela voltará para a informalidade. Quem pensa assim está com a realidade europeia na cabeça, em que o grau de instrução dos empreendedores em média é mais alto e mais homogêneo que aqui. Acho que de fato o Simples é um pouco exagerado no seu limite, mas o papel que ele teve no sentido de formalizar uma parte da sociedade que estava na completa informalidade, sem instrução, sem estrutura produtiva nenhuma, foi muito importante.
No FGV IBRE, uma das preocupações expressas por pesquisadores é quanto ao impacto dos regimes especiais, como o MEI, para o equilíbrio previdenciário... (Carta do IBRE de fevereiro de 2023).
Essa é uma questão, mas que só reforça a importância do imposto sobre movimentação financeira, porque com ele todos irão pagar – o MEI, o beneficiário do BPC, sem exceção. Mas, voltando ao Simples, sempre houve preconceito. Costumo dizer, até brincando, que o Simples vai morrer com essa reforma tributária – não de morte matada, mas de morte morrida. Morte matada seria com uma lei que extinguisse esse modelo, o que nenhum governo teria coragem de fazer. A “morte morrida” se dará porque as empresas do Simples só repassam o crédito daquilo que efetivamente recolhem. Como não são contribuintes do IBS, não repassam crédito. Além disso, uma empresa do Simples que opere em um segmento que tenha uma alíquota reduzida – por exemplo no setor de educação (que se enquadra entre as atividades com regimes favorecidos, no caso, com alíquota reduzida para 40% da alíquota padrão) – não fará uso desse benefício, pois já tem sua alíquota preestabelecida. Ou seja, ou ele baixa seu preço, com risco de quebrar, ou se transforma em contribuinte do IBS.
Equívocos similares acontecem em questões específicas de mal entendimento, por exemplo, de que crédito é devolução de imposto. Crédito apenas evita a bitributação, mas não devolve o imposto que se pagou. Ou seja, se eu não conseguir repassar isso ao próximo elo da cadeia de produção, eu arco com o imposto. Isso implica que existe um mercado de bens intermediários que vai sofrer impactos de preços. Consequentemente, vai ter impacto no nível de produção e, quando chegar lá na frente, o consumidor vai consumir menos. Isso reverbera para trás em toda a cadeia de produção. O IBS/CBS não é neutro.
Sobre política fiscal, como vê o atual momento de Executivo e Congresso em torno de medidas que promovam um ajuste? No FGV IBRE, pesquisadores do Centro de Política Fiscal e Orçamento Público têm destacado o papel dos estados e municípios, diante de uma descentralização avaliada como descoordenada, da qual faz parte o aumento das emendas parlamentares, por exemplo (leia em Carta do IBRE de junho de 2025).
Concordo plenamente com essa visão dos pesquisadores do IBRE, e que resumo numa frase só: o Brasil perdeu o seu processo orçamentário. Acabou. A peça fundamental em qualquer economia organizada e democrática é o orçamento, mas nosso processo orçamentário está completamente deformado, seja pela sua institucionalidade, seja pelos desvios dos atores responsáveis nesse jogo: Congresso, Executivo e Judiciário.
Nas maiores democracias do globo, a margem de manobra para o Legislativo mexer no orçamento é muito pequena, diferentemente daqui. Como é que se faz um orçamento? Ele tem que vir do Executivo, aí o Congresso aprova ou não. Os itens orçamentários têm que ser impositivos e não simplesmente autorizativos como são hoje. Além disso, temos as emendas parlamentares que interferem brutalmente no planejamento, além de um orçamento engessado, quase todo constitucionalmente prefixado. Com Legislativo e Judiciário interferindo absurdamente, o Executivo fica de mãos atadas.
Veja, um país que não tem um orçamento confiável, crível e executável, não pode ser um país com crescimento sólido e sustentável. Isso nos leva à crise fiscal, pois não há nenhuma tendência, nenhum desejo de disciplina fiscal. Reconheço porque passei pelo Congresso. A institucionalidade brasileira torna quase impossível cortar gastos. Se de um lado os lobbies são fortes, tampouco vejo desejo político dos governos de cortar gasto. Certo dia o ministro Haddad defendeu que é preciso preservar os gastos sociais, e por isso é preciso aumentar a arrecadação. É certo que temos que preservar os gastos sociais. Mas pergunto – tal como questionei em uma entrevista a uma TV de Sergipe: será que os Correios, que registram um prejuízo bilionário, têm que ser preservados também? E outras estatais?
Volto a dizer: se é difícil cortar gastos porque o governo não quer e, se quisesse, o Congresso não permitiria, qual a solução? Aumentar a arrecadação, mas cobrando sobre os 30% que hoje não contribuem, pois estão na economia subterrânea. A forma como o próprio Haddad já analisou, com imposto sobre a movimentação financeira compensável, seria uma belíssima contribuição ao equilíbrio fiscal.
Com um decreto presidencial, poderia ser criada essa contribuição compensável sobre toda transação. O valor arrecadado entraria numa conta-corrente individual, uma espécie de escrow account (conta garantia). Na hora em que um indivíduo tiver que pagar imposto, desconta daí. Agora, o sonegador, a economia informal, vai ter que recolher de tudo que pagou ou recebeu, mas não terá saída para impostos evadidos. Esse valor vai sobrar na conta e irá para o Tesouro como tributação definitiva. Ou seja, seria uma tributação mínima dependendo da estrutura de alíquotas.
No curto prazo, como avalia as chances de ajustes fiscais significativos?
Estamos realmente vivendo uma sinuca de bico. Com os instrumentos convencionais existentes, não vejo saída. A alternativa seria uma estratégia à la governo Javier Milei, da Argentina. Mas com governos fracos e Congressos fortes, como temos no Brasil, e um Judiciário com esse nível de interferência é difícil. Não vamos acabar com benefícios fiscais, com os gastos tributários e vamos caminhar para a dominância fiscal, cuja única saída é o processo inflacionário. E isto vai se agravando ao longo do tempo.
Então, ou temos um governo capaz de impor uma agenda de disciplina fiscal e recuperação do processo orçamentário, ou só resta a solução via carga tributária ampliada sobre a economia subterrânea, jamais sobre os atuais contribuintes. Fora isto, perdura o fantasma da inflação.
Leia a íntegra da entrevista com Marcos Cintra.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.