“No Brasil, estamos acostumados a esperar o cenário piorar de fato para então encaminhar uma solução”, diz Silvia Matos
Por Solange Monteiro, do Rio de Janeiro
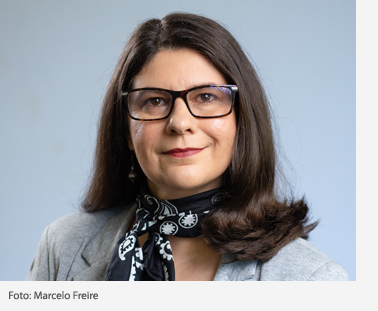 O Boletim Macro FGV IBRE de outubro mostra sinais de desaceleração para o segundo semestre, mas as projeções para a atividade no terceiro trimestre (alta de 0,1%) ainda foram mais fortes do que previsto anteriormente (-0,1%). A que se deve essa diferença?
SILVIA MATOS- Primeiramente, vale lembrar que se trata de uma comparação com um primeiro semestre de atividade muito forte. Na margem, os dados do terceiro trimestre até ficam baixos, mas ainda assim se trata de um crescimento de 3,2% em termos interanuais. Tal como no ano passado, também há uma heterogeneidade entre os semestres. Em 2023, o crescimento da atividade foi muito mais marcado pelo agronegócio, com uma contribuição concentrada no início do ano. Este ano essa característica se repete, mas com menor impacto, posto que se espera um crescimento negativo para a agropecuária (-2,1%).
Em 2024, o destaque foram os estímulos fiscais, também concentrados no primeiro semestre. Em 2023 isso já havia ocorrido, refletido em itens como o reajuste do salário-mínimo (cuja regra prevê ganhos reais de acordo ao crescimento do PIB de dois anos antes), e antecipação do 13º salário de aposentados e pensionistas. Este ano, houve ainda o impacto dos precatórios, e também as eleições municipais, que colaboraram para uma antecipação de gastos, com impacto tanto no investimento quanto na renda local. Então, essa desaceleração já era esperada, e não pode ser vista como sinais de entrada em recessão, nada do gênero. É simplesmente uma acomodação depois de uma explosão muito forte. Mas, como mencionei, em termos interanuais se trata de um nível muito maior do que o esperado, tanto pela magnitude do gasto, como por seus efeitos multiplicadores.
De acordo ao resulta do da indústria de transformação e do investimento projetados para o fechamento do ano, como avalia o desempenho de ambos?
É um ano de boa recuperação do investimento, especialmente da indústria. Mas as histórias boas acabam tendo vida curta, devido à necessidade de um novo ciclo de aperto da política monetária, cujos efeitos serão mais presentes no ano que vem. Há um investimento que vem que é meio independente da política monetária, principalmente aquilo pensando mais no longo prazo o setor de commodities, né? Setor de energia, minerais raros, tudo isso faz com que a gente tenha né? Ainda fazendo o mesmo políticas ruins, né? Isso que eu digo, né mesmo políticas equivocadas dado que a gente tenha se potencial, a gente vai ter sempre uma parcela de investimento vindo desse segmentos. Mas aquele investimento mais generalizado e eu acho que é da própria indústria é é sofre mais. Claro que o governo tem linhas, políticas voltadas a incentivar o investimento, então assim algum investimento vai continuar só que a gente podia estar no ciclo muito mais expressivo desse investimento, né e mais generalizado, né? Para 2025, deveremos registrar um resultado positivo, - setor de de petróleo que deve crescer bastante setores extrativo que deve continuar crescendo e esse segmentos de relacionado a energia.
Voltando ao balanço de 2024, Mesmo com a alta recente de juros ainda temos um bom desempenho da construção com o Minha casa Minha Vida, a volta de investimentos na indústria, especialmente no segundo trimestre. OU seja, tem efeitos positivos do ponto de vista da atividade. Mas no cômputo geral destaca-se uma aceleração forte do consumido das famílias e do governo. Temos mais um ano de aceleração da demanda doméstica, não da externa. Assim, se por um lado temos um PIB mais forte, vemos a confirmação de que a desaceleração observada ainda é muito tênue para reverter os efeitos, alguns possivelmente negativos, desse crescimento muito forte da atividade, em um contexto de uma inflação ainda resistente.
Claro que a gente vinha de um processo resultados até favoráveis observando os núcleos de inflação de serviços, que é algo bom, mas ainda num contexto de muitos choques, como climáticos e de energia. Isso eleva a inflação para este ano e o ano que vem. Vale lembrar que sob um cenário de inflação forte, com a presença de choques e um contexto de demanda aquecida, ainda que em processo de acomodação, os núcleos acabam sendo contaminados, e a inflação fica mais preocupante. Para complementar, soma-se o fato de que o aumento de gastos observado acontece sob um cenário de perda de credibilidade da política fiscal como um todo. Caso se tratasse de um aumento temporário, com sinalização de uma mudança de direção, talvez os efeitos não seriam tão negativos. Mas o que vemos é um contexto de demanda forte, num processo de desinflação ainda incompleto, e sinais de dificuldade muito grande do governo de sinalizar o caminho de recuperação do superávit primário. Então se tem um contexto de câmbio mais depreciado, que também gera mais inflação, e cria uma necessidade de juros mais elevados. A soma da necessidade de controle da inflação e um cenário fiscal de mais risco reforça essa curva de juros.
O que esperar das medidas de corte de gastos que o governo promete anunciar depois do segundo turno das eleições municipais – posto que a incerteza do mercado permanece, mesmo com a desaceleração dos estímulos e da economia na segunda metade do ano?
A percepção é de que ainda falta capacidade do governo em controlar os gastos. Para o arcabouço vigente, o limite de crescimento das despesas é de 2,5% do PIB. Seriam necessárias mais medidas para controlar essa evolução. As tentativas do Ministério da Fazenda – como o debate em torno de desvincular o salário mínimo dos reajustes previdenciários – em geral são rechaçadas. É como se as possibilidades se esgotassem. Num primeiro momento, houve o benefício da dúvida. Os ganhos via aumento de receitas conseguiram evitar uma situação fiscal pior. Mas foram ganhos pontuais, e novas medidas teriam que ser implementadas para se ter aumento de receita recorrente, entre as quais algumas que foram barradas no Congresso. O que vemos, então, é certo esgotamento desse caminho de ganhos pelo lado da receita.
Do lado das despesas, por sua vez, há dificuldades contínuas de controle, enquanto surgem novas medidas de aumento de gastos, muitas vezes com manobras que as excluem do cálculo do primário. Se tivéssemos um contexto de forte queda de juros no mundo, colaborando para uma queda de juros aqui, com o câmbio não depreciando tanto, e sem tantos choques, talvez fosse mais fácil. Mas essa possibilidade não está aberta. Em caso de uma conjuntura mais benigna nesse sentido, em um contexto de queda de juros mais vigorosa lá fora e expectativa de mudanças fiscais mais consistentes no âmbito doméstico, o mercado “empurra com a barriga”, pois identifica uma perspectiva favorável. Mas não é assim. A coluna de Samuel Pessôa no Boletim Macro de outubro mostra como a trajetória desinflacionária nos EUA ainda deixa dúvidas, o que pode levar a uma desaceleração no ritmo de corte na reunião do comitê de política monetária americano (Fomc) em novembro. E, a depender do resultado das eleições presidenciais, é possível esperar novas pressões inflacionárias, reforçando essa tendência de um ritmo mais lento de corte de juros.
Na China, por sua vez, está claro o descontentamento com o ritmo de crescimento, o que levou a um pacote de estímulos à economia. Tudo isso reforça a ideia de que o contexto não será favorável. Portanto, é importante que o governo entregue algo concreto em termos de controle de gastos, não apenas intenções. A questão que permanece, entretanto, é até que ponto essa sinalização mais concreta é viável do ponto de vista político. No Brasil, estamos acostumados a esperar o cenário piorar de fato para então encaminhar uma solução. Não sou pessimista, mas o que sairá desse anúncio poderá ser aquém do ideal, e a um custo mais alto.
O que já se pode vislumbrar para 2025?
Para o ano que vem há alguns drivers de crescimento, com a recuperação da agropecuária e do setor extrativo. A parte mais commotizada da atividade deve ajudar o crescimento, mas será necessária alguma acomodação da parte mais cíclica da economia. A parte ruim, como já mencionei, é que o investimento mais generalizado deverá ser prejudicado – o que não é o caso daqueles já contratados, como em infraestrutura e no programa Minha Casa Minha Vida.
As Sondagens do IBRE já detectam maior preocupação entre os empresários. À medida que os juros continuem subindo, esse mal-estar seguirá na mesma direção. Com juros mais altos neste ano e no ano que vem, a tendência é prejudicar uma recuperação da economia mais generalizada e consistente.
Também dependemos do que se conseguirá entregar em termos de controle de gastos. Hoje há grande expectativa, mas também ceticismo com relação a isso. Mas os dados são claros: o custo de rolagem da dívida pública está maior, a dívida está subindo, e estamos mais distantes do equilíbrio macroeconômico que gostaríamos. A sensação que se tem, infelizmente, é de que é necessário que esse mal-estar pendure, para mostrar que que precisamos de fato controlar os gastos. Como disse, enquanto o mundo está melhor é os juros estão caindo, o mercado tampouco olha tanto para a consistência futura. Mas a partir do momento que o futuro chega, e o que vemos é uma dívida que cresce, as coisas mudam de figura. Quando falamos da volta de superávit primário, ainda temos que questionar: qual primário? Para cumprimento da meta ou um primário de fato, que impacta a dívida? – tal a preocupação com formas menos transparentes de se ampliar o gasto. Mas o custo dessa política está ficando mais caro, e o contexto adiante não é favorável. Aumento da inflação de alimentos reduz popularidade. Em ano pré-eleitoral como é 2025, o que um governo almeja é ter gordura para queimar, mas a demanda que temos vai no sentido contrário. Isso reforça minha percepção de que se entregará o mínimo necessário para evitar uma deterioração.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.