Qual será o impulso fiscal dos governos regionais em 2026?
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
Entre 2010 e 2019, a média do gasto de estados e municípios foi 10% superior ao do gasto orçamentário do governo central. Hoje, a despesa regional é 25% maior que a federal, com o gasto dos entes subnacionais tendo crescido aproximadamente R$ 500 bilhões em termos reais naquele período, comparado à expansão de cerca de R$ 150 bilhões do governo central orçamentário. O tema desta Carta é o impulso fiscal dos governos subnacionais – frequentemente desconsiderado pelos analistas – no processo batizado (a propósito) pelo economista Manoel Pires como “descentralização fiscal silenciosa”. Pires coordena o Centro de Política Fiscal e Orçamento Público do FGV IBRE.
O “gasto orçamentário” do governo federal, mencionado acima, e utilizado nesta Carta, desconta despesas que são transferências para estados e municípios (para além dos fundos de repartição de impostos) como o Fundeb, o Fundo Constitucional do Distrito Federal (FCDF), emendas Pix, ressarcimentos da Lei Kandir e outros itens. Todos os números citados nesta Carta estão a valores do 3o trimestre de 2025, deflacionados pelo deflator do PIB.
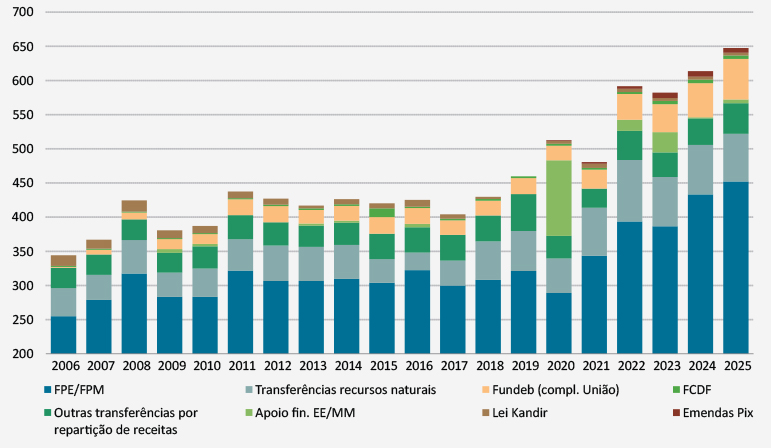
Antes de examinar o tema principal do impulso fiscal subnacional, e projetá-lo para este ciclo eleitoral de 2026, vale a pena examinar como os R$ 500 bilhões de aumento do gasto estadual e municipal entre 2019 e 2025 foi financiado. Cerca de R$ 200 bilhões, ou o equivalente a 40% do aumento do gasto regional, foi financiado pelo aumento de transferências da União, como se vê no gráfico 1 a seguir.
Gráfico 1: Transferências da União para os governos regionais
Em R$ bilhões do 3T25 (deflator do PIB)
Fontes: Diversas.
Note-se que os Fundos de Participação dos Estados (FPE) e dos Municípios (FPM) tiveram grande alta. Além do forte aumento da arrecadação federal (aproximadamente metade dos tributos definidos como “impostos”, como o IPI e o IR, vai para os entes subnacionais), houve aumento de 1 ponto percentual (p.p.) da alíquota do FPM, aprovado em 2021, e que entrou em vigor gradativamente até 2025. As transferências de recursos naturais, que também tiveram elevação significativa no período, são basicamente royalties de petróleo, que vão para apenas alguns estados e municípios.
Já a ampliação de receitas próprias de impostos e contribuições dos estados e municípios explica mais
R$ 180 bilhões do financiamento da expansão de R$ 500 bilhões do gasto. Dos R$ 180 bilhões, R$ 107 bilhões vieram dos estados e R$ 68 bilhões dos municípios. Em termos de variações porcentuais, no entanto, a alta da receita própria dos municípios foi bem mais expressiva: 25%, comparado a 10,5% no caso dos estados.
Outra fonte de financiamento da expansão do gasto dos governos estaduais é a redução do resultado primário. Porém, entre 2019 e 2025, o período considerado, esse fator explica apenas cerca de R$ 20 bilhões. Ao todo, tomando-se o aumento de transferências (R$ 200 bilhões), de receitas próprias (R$ 180 bilhões) e redução de primário (R$ 20 bilhões), é possível explicar R$ 400 bilhões do financiamento da expansão de R$ 500 bilhões do gasto regional em 2019-2025. Faltam R$ 100 bilhões. Embora tenha aumentado substancialmente a permissão para estados e municípios se endividarem, a dívida bancária e externa dos governos subnacionais não cresceu entre 2019 e 2025, tendo até experimentado ligeiro recuo. Esta, portanto, não foi uma fonte da ampliação do gasto.
Segundo Bráulio Borges, do Centro de Política Fiscal e Orçamento Público do FGV IBRE (e que contribuiu com o material em que se baseou esta Carta), parte daqueles R$ 100 bilhões faltantes pode ter derivado de receitas não tributárias, como privatizações e concessões. Na área de saneamento, por exemplo, tem havido muitas operações desse tipo. Borges também aponta o acordo entre a União e o município de São Paulo relativo ao Campo de Marte em 2022, que representou um ganho de cerca de R$ 25 bilhões para os cofres municipais. Finalmente, vitórias judiciais que vêm permitindo aos estados reduzir ou eliminar pagamentos da dívida federalizada junto à União também podem ter sido uma fonte de financiamento da expansão do gasto.
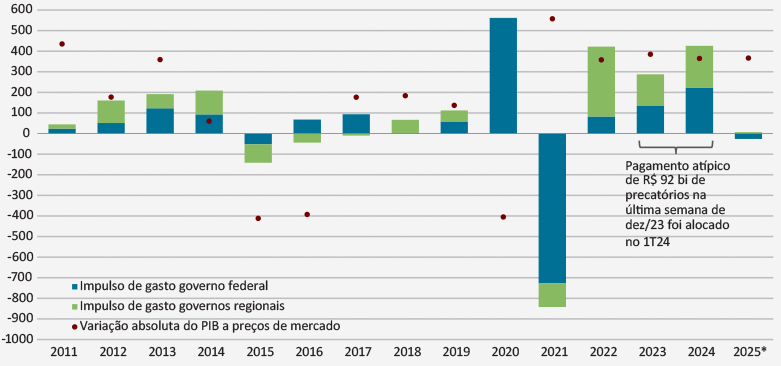
Em termos do impulso macroeconômico do gasto público, o tema desta Carta, pode-se ver no gráfico 2 abaixo, destacadamente, a contribuição da esfera federal e subnacional.
Gráfico 2: Variação absoluta do PIB vs impulso de gasto
Em R$ bilhões constantes do 3T25
Fontes: Diversas. Elaboração própria, a partir de multiplicadores estimados por Resende e Pires, 2024. *Quatro trimestres encerrados no 3T25 comparativamente aos quatro trimestres encerrados no 3T24.
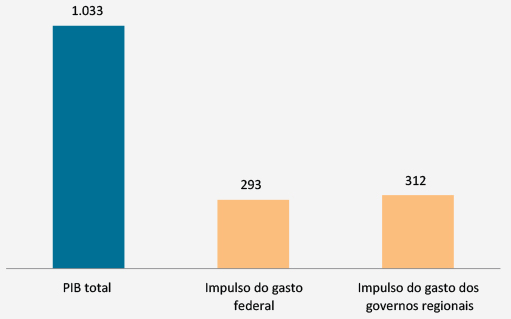
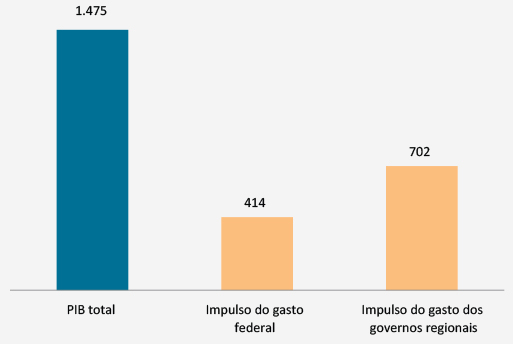
Os círculos vermelhos indicam o crescimento real do PIB em cada ano. Pode-se notar que, considerando tudo o mais constante, sem o impulso fiscal do gasto público do governo geral, o PIB brasileiro quase não teria crescido no período 2022-2025. Fica claro também que o impulso do gasto público no período pós-pandemia é muito maior do que no pré-pandemia, mesmo nos anos de rápido crescimento de 2011 a 2014. Finalmente, percebe-se que, entre 2022 e 2025, o impulso subnacional foi superior ao federal, com destaque para 2022, quando foi muito superior. O gráfico 3 a seguir, que compara os períodos de 2011-2014 com 2022-2025, deixa clara a mudança de padrão. No primeiro período, equilíbrio entre os impulsos federal e subnacional. No segundo, impulso de estados e municípios 70% maior que o do governo federal.
Gráfico 3: Impulso fiscal do gasto vs variação do PIB total
Acumulado entre 2011 e 2014 sobre 2010
Em R$ bilhões constantes do 3T25 (deflator do PIB)
Acumulado entre 2022 e 2025 sobre 2021
Em R$ bilhões constantes do 3T25 (deflator do PIB)
Fonte: Elaboração própria.
Borges preparou um exercício contrafactual em que supõe que o impulso fiscal de 2022-2025 teria sido igual à média histórica entre 2011 e 2021 (os dados dessa série se iniciam em 2010), com tudo o mais constante. Neste caso, o PIB brasileiro seria 2,2% menor no terceiro trimestre de 2025 (no nível, em termos dessazonalizados), com uma perda aproximada de 0,5 p.p. de crescimento do PIB por trimestre desde 2022.
Por outro lado, em outro exercício contrafactual, o economista estima qual taxa Selic faria com que, no cenário de impulso fiscal de 2022-2025 igual à média histórica de 2011-2021 – e, portanto, uma trajetória de hiato do PIB mais baixa –, o PIB recuperasse os 2,2% perdidos no cenário anterior. Segundo seus cálculos, a Selic média do período cairia dos 13% efetivamente ocorridos para 11,7% (queda de 1,3 p.p.). Isso, por sua vez, geraria uma economia em termos de juros nominais da dívida pública de R$ 159 bilhões, ou R$ 39,7 bilhões por ano. Esse exercício explora a possibilidade de se trocar menos aperto monetário por menos impulso fiscal, o que tem sido a recomendação de política econômica de muitos analistas.
Em termos do ciclo político-eleitoral, Borges, analisando o gasto de estados e municípios nos últimos cinco ciclos de eleições gerais (presidente, governadores, Congresso e assembleias estaduais), encontra um padrão de aumento do gasto no ano e meio que antecede as eleições, mas sem reversão integral no período pós-eleitoral. “Na melhor das hipóteses vemos uma estabilização da despesa após o aumento eleitoral, com queda só em algumas rubricas relativamente pequenas, como investimentos”, aponta o pesquisador.
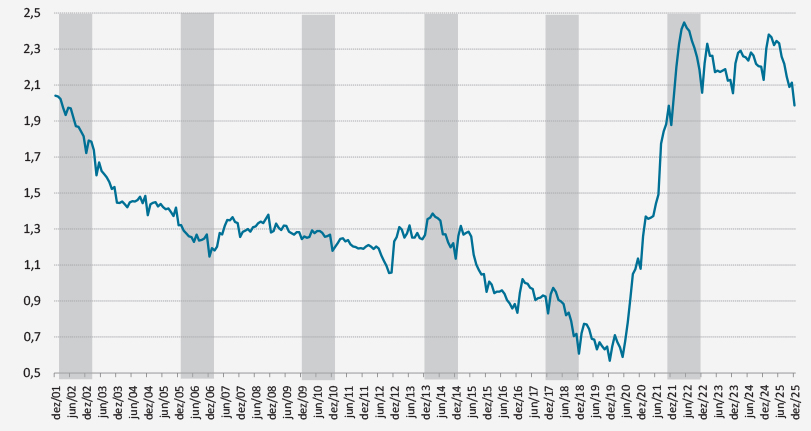
Mas o principal exercício de Borges para esta Carta é o de projetar qual será o impulso fiscal dos governos regionais no atual ciclo eleitoral que culmina em 2026. A sua primeira constatação, como se pode ver no gráfico 4 abaixo, é que o caixa de estados e municípios está num nível muito alto para seu padrão histórico desde 2001.
Gráfico 4: Disponibilidade de caixa dos governos estaduais e municipais
Em % do PIB
Fonte: BCB.
O gráfico mostra que, nos períodos de eleições gerais (faixas cinzas), o caixa subnacional costuma recuar cerca de 0,3% do PIB no ano do pleito. Para efeitos do seu exercício, Borges considerou três cenários para o ciclo eleitoral de 2026. No primeiro, os governos regionais gastarão 0,3% do PIB do caixa nas eleições, o padrão histórico. No segundo, levando em consideração o nível alto do caixa atual, eles dispendem 0,6% do PIB, e, ainda assim, acabam com um caixa aproximadamente na média do período 2005-2014. Finalmente, no terceiro cenário, mais extremo, estados e municípios gastam 1,2% do PIB de caixa, e, neste caso, recuam para um nível de caixa perto das mínimas nos últimos 25 anos.
O exercício, porém, tem que levar em conta outros fatores além do caixa subnacional. Um deles é o Propag, o último programa federal de refinanciamento da dívida estadual, que, nas contas do Tesouro, deve proporcionar um alívio de R$ 25 bilhões por ano aos estados. No entanto, devido às complexidades de enquadramento no programa, somente Goiás, Sergipe e Minas Gerais já superaram as etapas formais para a adesão efetiva. Assim, quase todo o efeito fiscal do programa deve ser sentido a partir de 2027, e não deste ano.
Os cenários 1 e 2 mencionados acima levam em conta que os efeitos do Propag só ocorrem em 2027, mas o cenário 3 já os considera em 2026. Isto é muito improvável, mas a intenção de Borges foi a de criar um cenário de limite superior de impulso fiscal, que não tenha como ser ultrapassado.
Outro fator que afeta não o montante do gasto, mas a sua composição – e sendo assim, pode afetar o multiplicador do impulso fiscal – é o novo regime de pagamento de precatórios pelos governos subnacionais criado pela EC 136/2025, aprovada no final do ano passado. Dependendo do estoque de precatórios em mora relativamente à receita corrente líquida (RCL), os entes subnacionais têm um pagamento anual mínimo, também relativo à RCL (quanto menor o estoque relativo, menor o percentual). Esse arranjo, na verdade, dá grande alívio aos governos regionais, comparado ao que previa a EC 109/2021, que fixou o prazo de 31 de dezembro de 2029 para que fossem quitados os estoques de precatórios em mora desde março de 2015 dos governos subnacionais. Do ponto de vista do exercício que nos interessa, a EC 136/2025 permitirá que governos regionais aumentem espaço dentro do orçamento para gastos com maior efeito multiplicador sobre a economia, como investimentos.
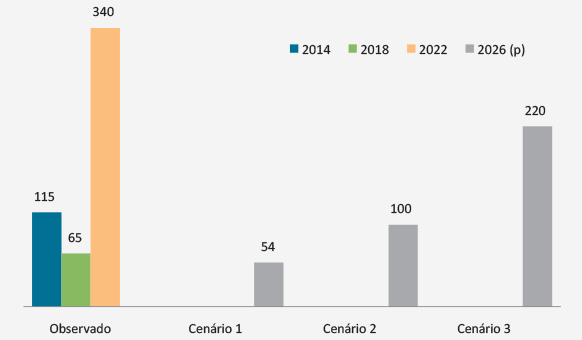
Voltando ao exercício, todos os três cenários supõem aumento de repasses do Fundeb em 2026 (de cerca de R$ 7 bilhões) e todos trabalham com o multiplicador fiscal médio observado em 2022, de +1,15. Recapitulando, a diferença principal entre os cenários é o caixa a ser “queimado” no ciclo eleitoral de 2026: respectivamente, 0,3%, 0,6% e 0,12% do PIB nos cenários 1, 2 e 3. Adicionalmente, no cenário 1 e 2 o Propag só tem efeito em 2027, e, no 3, tem efeitos plenos ainda em 2026.
O gráfico 5 ilustra o exercício. Os números estão em bilhões de reais do terceiro trimestre de 2025, deflacionados pelo deflator do PIB. Para efeito dos nossos comentários aqui, transformamos as cifras em percentuais do PIB. Vê-se que, no cenário 1, o gasto subnacional agregaria 0,4% de crescimento de PIB em 2026, e os cenários 2 e 3 agregariam, respectivamente, 0,8% e 1,2%.
Gráfico 5: Impulso de gasto dos governos regionais
Em R$ bi do 3T25 (deflator do PIB)
Fonte: Elaboração própria.
Assim, um primeiro ponto que chama a atenção é que o impulso fiscal subnacional de 2026 vai passar longe do ocorrido em 2022, mesmo que o improvável cenário 3 se concretizasse. No caso do cenário 2, em que há considerável gasto de caixa pelos estados, o impulso fiscal subnacional de 2026 é menos de 1/3 daquele de 2022. Assim, o último ciclo eleitoral parece ter sido um ponto fora da curva em termos de gastos de governos regionais, causado por diversos fatores, como o repasse exagerado de recursos da União para estados e municípios em 2020, primeiro ano da pandemia, e o crescimento muito forte na época da arrecadação dos governos regionais, por causa da inflação de quase dois dígitos. Por outro lado, como indica o cenário 2, o impulso fiscal subnacional em 2026 pode ficar perto do ocorrido no ciclo eleitoral de 2014. Em ambos os casos, mesmo que nada comparável a 2022, trata-se de impulso considerável, próximo de 1% do PIB.
Borges nota que não se sabe qual cenário de impulso subnacional está implícito na mediana das projeções de mercado de crescimento do PIB brasileiro de 1,8% em 2026. Ele até se questiona se essa variável está mesmo contemplada na maioria dos cenários do mercado. Como observado antes, a pouca atenção que se dá a ela motivou a expressão descentralização fiscal “silenciosa”.
Já em relação ao governo federal, levando em conta as projeções de consenso do Prisma Fiscal (sistema de coleta de expectativas do mercado do Tesouro Nacional), e fazendo suposições sobre a composição do gasto, o impulso fiscal deverá ser de cerca de R$ 92 bilhões em 2026, comparado a R$ 83 bilhões em 2022. Assim, a se levar em conta o cenário 2 do exercício acima, os governos regionais devem dar um impulso neste ciclo eleitoral próximo ou até superior ao do governo federal.
Em relação aos efeitos do impulso fiscal, Pires faz a ressalva de que é preciso também saber como a economia reage a ele. Pode haver vazamento para o setor externo (mais importações), que não elevam o PIB, ou vazamento para 2027, por causa das defasagens do tempo macroeconômico.
De maneira mais geral, Pires aponta que a combinação hoje de um governo federal de esquerda e um Congresso de direita reduz a interação entre Executivo e Legislativo, fazendo com que a forma de fazer política pública acabe sendo em boa parte a de transferir recursos para estados e municípios. Ele lembra que, ironicamente, o lema “mais Brasil e menos Brasília” era abraçado pelo ministro da Economia do governo anterior, Paulo Guedes, mas acaba dando a tônica também, ainda que não voluntariamente, à administração atual. Pires aponta que iniciativas do ministro da Fazenda, Fernando Haddad, de ampliar o leque de gastos obrigatórios estaduais vinculados ao Fundeb e pedir contrapartida dos estados para os gastos federais com escola integral são parte de uma tentativa de que, ao aumento de recursos subnacionais, corresponda uma alta também das suas obrigações.
O economista também vê uma diferença fundamental de abordagem dos problemas fiscais entre os governos de Michel Temer e de Jair Bolsonaro, de um lado, e o terceiro mandato de Lula, do outro. No primeiro caso, as dificuldades eram combatidas com redução de gastos, ou pelo menos tentativas de fazê-lo. Por exemplo, na perene negociação da dívida estadual com a União, a narrativa era de culpar os estados pelos seus problemas fiscais e de tentar jogar o ônus do acerto para eles. Todas as soluções iam no sentido de contrair a economia. Já neste governo Lula, prossegue o pesquisador, as soluções muitas vezes envolvem aumentar mais o gasto, como ficou claro no Propag, uma renegociação que diminui consideravelmente os pagamentos da dívida estadual. Aqui, as soluções vão sempre no sentido de expandir.
O pesquisador assinala que, nos governos Temer e Bolsonaro, a abordagem era muito dura e acabou dando errado por causa da judicialização, que fez com que muitos estados parassem de pagar ou reduzissem muito os pagamentos da dívida federalizada. No final das contas se cobrava dos estados um ajuste que nem o governo federal se propôs a fazer. Agora, porém, o economista pensa que se caminhou para o outro extremo, em que o governo federal abre mão de pagamentos desde que os estados se comprometam a gastar com o espaço orçamentário ampliado.
Para Pires, na prática, do ponto de vista macroeconômico, as duas abordagens são problemáticas. Nos governos Temer e Bolsonaro, o país crescia pouco por causa do freio no gasto público, e a economia rodava com combinação de pouco crescimento e juro baixo. Já no governo Lula se conseguiu fazer com que a economia cresça num ritmo melhor, mas com juros muito altos.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de março de 2026 da revista Conjuntura Econômica