Arcabouço fiscal não deve ser substituído, mas sim aprimorado
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
Completando dois anos de vigência ao final de 2025, o chamado “novo arcabouço fiscal” – uma nova regra fiscal aprovada em agosto de 2023 que substituiu o antigo teto de gastos – é alvo de muitas críticas, e alguns analistas consideram que o atual conjunto de regras sobre as contas públicas federais tem que ser inteiramente revisto novamente. Há até quem defenda um retorno a mecanismos mais próximos ao teto de gastos aprovado em 2016 (que começou a vigorar de 2017 em diante). Levando em conta que as vulnerabilidades fiscais do Brasil permanecerão no foco durante este ano de campanha eleitoral e em 2027, o momento atual é propício para revisitar o desempenho do novo arcabouço desde a sua entrada em vigor, em 2024.
Para Manoel Pires e Bráulio Borges, pesquisadores do Centro de Política Fiscal e Orçamento Público do FGV IBRE que contribuíram com as análises contidas nesta Carta, a ideia de mudar o conjunto de regras fiscais federais completamente a cada ciclo de governo também enfraquece a política econômica, ao reduzir sua previsibilidade. Pires observa que o governo possui capital político limitado e tem que fazer opções, especialmente no início de mandato, quando há mais espaço para reformas ambiciosas. Rediscutir todo o regramento das contas públicas pode inclusive dificultar ou impedir a realização de um ajuste fiscal mais efetivo.
“Não gostaria que 2027 virasse um novo 2023”, diz Pires, em referência ao fato de a substituição do teto de gastos pelo novo arcabouço ter acontecido no primeiro ano do terceiro mandato de Lula. Ele frisa, porém, que isso não significa que o novo arcabouço não deva ser aperfeiçoado no início do próximo mandato presidencial. Borges acrescenta que mexer nos parâmetros do atual dispositivo fiscal – como o intervalo de 0,6-2,5% de crescimento real anual de despesas – também é válido e não significa rediscutir a institucionalidade fiscal a partir do zero.
As gerações de regras fiscais
Revisitando a literatura internacional sobre instituições fiscais, os pesquisadores do FGV IBRE apontam que as chamadas regras de “primeira geração” continham limites quantitativos e pouca flexibilidade. Como exemplo, citam os limites de endividamento de 60% do PIB e de 3% de déficit dos países da União Europeia (UE) aderentes ao Tratado de Maastricht. Após a crise financeira global de 2008/2009, no entanto, muitos países da UE ultrapassaram os limites, e diversos não voltaram mais a se enquadrar nas regras.
As regras fiscais de “segunda geração”, por outro lado, tentam buscar maior equilíbrio entre a sustentabilidade fiscal e a gestão de demanda agregada, com maior flexibilidade para lidar com recessões, por vezes na forma de cláusulas de escape, além de buscarem uma ampliação de transparência e de mecanismos de supervisão (tais como os Fiscal Councils, como é o caso da IFI/Senado brasileira, criada no final de 2016). Essa inclusão da gestão de demanda entre os objetivos da política fiscal foi em parte causada pelo fato de que, pós crise financeira global, os juros nominais em parcela considerável do mundo rico foram para zero, ou praticamente zero, limitando a capacidade dos BCs de atuarem de forma anticíclica.
Em busca de maior eficiência, a tendência mais recente tem sido a de combinar várias regras e mecanismos para alcançar múltiplos objetivos. A lógica é “trocar” rigidez de curto prazo por mecanismos institucionais que gerem compromissos críveis de longo prazo. Evidentemente, isso não é simples, principalmente para países emergentes. Daí surge o problema de como se lidar com essa maior flexibilidade sem perder a credibilidade da política fiscal. Em busca de maior previsibilidade de longo prazo pode-se, por exemplo, permitir um déficit maior no presente por questões cíclicas, mas com o compromisso de se manter a dívida pública numa determinada trajetória que assegure percepção de solvência fiscal.
Além dessa questão conceitual, um complicador é a elevada pressão sobre os arcabouços fiscais, em função de fatores como aumento dos juros exigidos pelos investidores para comprarem títulos públicos, mudanças climáticas, envelhecimento populacional, insatisfações sociais e, mais recentemente, problemas geopolíticos levando a maiores gastos com defesa, principalmente na Europa.
Para ilustrar essa questão, Pires e Borges analisaram a situação de 38 países, entre avançados e emergentes. Eles notam que 29 tiveram crescimento da dívida líquida no quinquênio 2019-2024, e as projeções do FMI indicam que 27 deles terão alta da dívida no quinquênio 2025-2030. Há atualmente três países com dívida pública líquida superior a 100% do PIB, e as projeções indicam que serão cinco em 2025-2030. A variação média da dívida da amostra é de 3,3 pontos percentuais (p.p.) de PIB em 2019-2024 e projetados 2,3 p.p. em 2025-2030. Os números dessa variação são piores para o Brasil: respectivamente 6,8 p.p. e 8 p.p.
“A questão fiscal existe no mundo todo, mas está um pouco mais pressionada no Brasil”, alerta Pires.
Os pesquisadores do IBRE assinalam que as regras fiscais no Brasil também evoluíram da primeira para a segunda gerações mencionadas anteriormente. As principais críticas ao teto de gastos (primeira geração), que oficialmente vigorou de 2017 a 2022, eram de que o dispositivo era inexequível, por um lado, e extremamente rígido, por outro. Assim, o novo arcabouço fiscal (segunda geração) veio para tornar as regras sobre as contas públicas mais factíveis e para combinar melhor os dois objetivos da política fiscal: estabilizar a dívida pública e contribuir para a estabilização do ciclo econômico. Assim, a avaliação sobre o desempenho da regra deve recair sobre esses dois pontos.
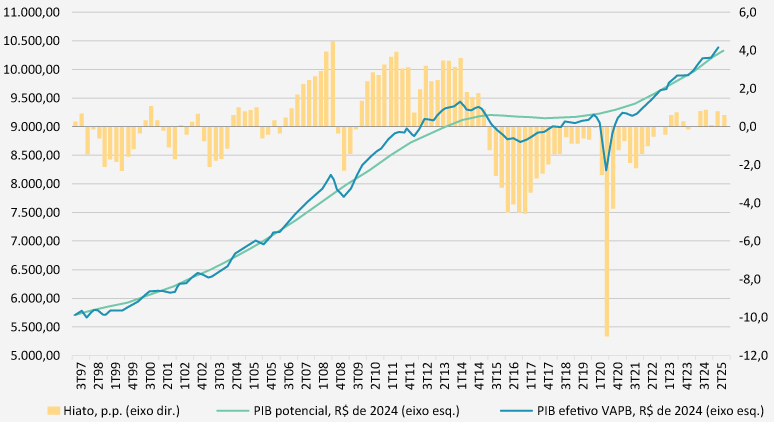
Do ponto de vista da gestão da demanda, nota-se (ver gráfico 1) que, em termos da relação entre PIB efetivo e PIB potencial, a economia está mais próxima do pleno emprego no período do arcabouço fiscal (2024 em diante) do que durante a vigência do teto de gastos (2017-2022). “Dá para dizer que o conjunto atual de regras fiscais administrou melhor a estabilização do ciclo econômico, inclusive com aceleração do crescimento”, analisa Pires.
Gráfico 1: PIB efetivo e potencial
Em R$ bilhões do 4T24, soma de 4 trimestres, última leitura: 2T25, Brasil
Fonte: MF/SPE.
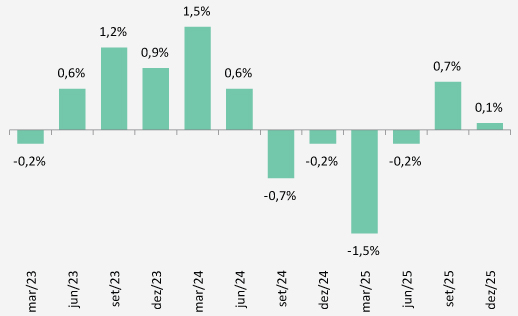
Já o indicador de impulso estrutural do gasto federal, desenvolvido por Pires para a Secretaria de Política Econômica (SPE) do Ministério da Fazenda, mostra (como se vê no gráfico 2) que a política fiscal no terceiro mandato de Lula saiu de uma postura bastante expansionista em torno do primeiro ano – quando as regras fiscais atuais ainda não estavam vigentes – para uma contração por quatro trimestres seguidos, voltando ao expansionismo, de forma bem mais moderada, no terceiro trimestre de 2025.
Gráfico 2: Impulso estrutural do gasto federal (% do PIB)
Fonte: STN. Elaboração: IBRE.
Os economistas notam que 2023 foi um ano de transição, em que o teto de gastos já acabara e o novo arcabouço fiscal ainda não entrara em vigor. A PEC da Transição aumentou o gasto em cerca de 1,5 p.p. do PIB de 2022 para 2023. Em 2024, quando efetivamente o arcabouço passou a vigorar, a política fiscal tornou-se menos expansionista, depois de chegar ao pico de 1,6% de impulso fiscal positivo no primeiro trimestre daquele ano.
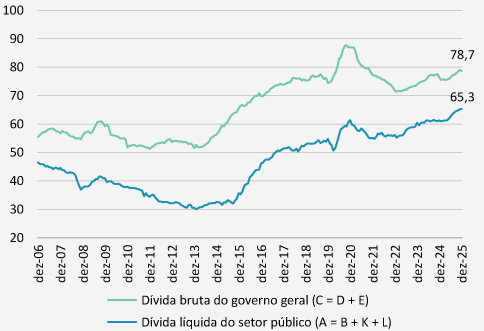
Em termos de trajetória da dívida pública, porém, o gráfico 3 mostra que o desempenho do novo arcabouço fiscal tem sido insatisfatório.
Gráfico 3: Indicadores de endividamento público no Brasil (% do PIB)
Fonte: BCB.
Pires e Borges observam que, nos dois primeiros anos tanto do teto de gastos quanto do arcabouço fiscal, o crescimento da dívida líquida foi parecido. No primeiro caso, 5,5 p.p. do PIB, de 69,8% para 75,3% do PIB; no segundo, 4,8 p.p. do PIB, de 73,8% para 78,7%.
Déficit nominal e juros da dívida
Pires, por sua vez, aponta que o déficit nominal do setor público está rodando no terceiro mandato de Lula em nível próximo ao de períodos de crise fiscal (próximo do patamar de 2015/2016, por exemplo). O déficit nominal atingiu um pico recente de 9,9% do PIB nos 12 meses até julho de 2024, e atingiu 8,3% do PIB ao final de 2025. O economista acrescenta que a causa básica dos elevados déficits nominais é o pagamento de juros da dívida pública, que foi de 5,8% do PIB em dezembro de 2022 para 7,9% em dezembro de 2025.
O pesquisador acrescenta que o déficit nominal num patamar equivalente ao de crises do passado é uma preocupação importante. “Se a falta de crescimento era o ‘calcanhar de Aquiles’ do teto de gastos, agora a taxa de juros real [principal componente do déficit nominal] é a principal fragilidade do arcabouço fiscal”, continua o economista.
Em relação ao debate sobre o elevado juro real, Borges assinala que há uma narrativa, da qual discorda, de que a Selic só chegou a 2% em 2020 por causa do teto de gastos. Ele lembra o grande choque negativo de demanda inicial da pandemia, numa economia que já vinha operando há alguns anos com elevada ociosidade.
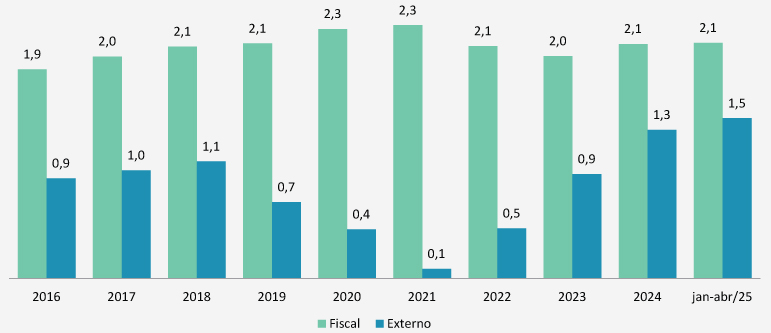
O economista pondera que, para se avaliar o impacto da sustentabilidade fiscal sobre os juros, é necessário olhar não a Selic, mas sim juros de mercado de médio e longo prazo. Ele destaca exercício do Banco Central apresentado em meados de 2025, no Relatório de Política Monetária de junho, que decompõe o prêmio de risco – diferença em relação aos juros de curto prazo – dos juros de cinco anos no Brasil. Os componentes são expectativas de inflação, política fiscal, Selic (e sua trajetória esperada) e fator externo, como juros e condições financeiras internacionais. No gráfico 4 a seguir, Borges destacou apenas o componente fiscal e o externo.
Gráfico 4: Decomposição do prêmio de risco dos juros brasileiros de cinco anos
Contribuição dos fatores destacados, em p.p.
Fonte: RPM jun/25, BCB.
Como se vê, o prêmio associado à sustentabilidade fiscal mantém-se num nível bastante estável, e elevado, de 2016 a abril de 2025 (vindo de um patamar em torno de +1,5 p.p. em 2007-2014). O que mudou de fato foi o fator externo, cujo prêmio caiu para apenas 0,1 p.p. em 2021, e voltou a crescer até 1,6 p.p. no primeiro quadrimestre de 2025 (quase o dobro da estimativa para a média do período 2017-2019, de +0,9 p.p.).
“Boa parte da alta de juros de médio e longo prazo que vimos no Brasil nos últimos três ou quatro anos veio do ambiente internacional”, diz Borges. Ele ressalva que o fato de haver essa pressão do setor externo não quer dizer que a política econômica do país não deva reagir a isso – o economista pensa que o Brasil deveria acelerar o ritmo da consolidação fiscal por causa da mudança para pior do ambiente internacional.
No âmbito doméstico, Pires nota que a meta de inflação mais baixa na vigência do arcabouço, relativamente ao período do teto, é outro fator que pressiona os juros reais no curto prazo. Borges acrescenta ainda que o atual presidente do Banco Central (BC), Gabriel Galípolo, teve que “comprar” credibilidade com uma Selic mais elevada do que precisaria ser, por conta da desconfiança inicial do mercado em relação à sua disposição de conduzir a política monetária de modo a buscar a meta de inflação de 3%.
Fragilidades
Segundo Pires, há efetivamente alguns aspectos operacionais que fragilizam o arcabouço fiscal. Um deles é a tendência crescente de exclusão de itens. O governo propôs a exclusão de gastos com defesa e recentemente aprovou a exclusão de alguns gastos extraordinários com saúde e educação financiados pelo Fundo Social. Por outro lado, há eventos como a cheia do Rio Grande do Sul em 2024, que levaram à exclusão justificada. É importante separar as questões. Outro problema é o governo mirar sistematicamente na banda inferior da meta de resultado primário. Finalmente, os limites de despesa não se coadunam com a crescente rigidez do orçamento. Diante deste problema estrutural para qualquer regra fiscal no Brasil, é difícil encontrar espaço de corte de gastos para cumprir os limites estabelecidos em lei.
No que se refere às criticadas exceções às regras, Pires aponta que, nos primeiros anos do teto de gastos, a cobertura das despesas primárias incluídas no mecanismo (como proporção das despesas primárias totais) foi bastante elevada: 96,5%, 97,6% e 97,1% em, respectivamente, 2016, 2017 e 2018. Em 2019, o percentual cai para 94,6%, em função de uma capitalização na empresa estatal Emgepron. Na pandemia, o teto de gastos foi praticamente suspenso, com muitos gastos fora do limite, e o percentual foi para 71,7%. Em 2021 subiu para 90,1%, e manteve-se na faixa de 90-92% em 2022 e 2023.
Com o novo arcabouço fiscal, a cobertura sobe para 94,2% em 2024 e depois cai gradativamente, chegando a 91,3% na projeção para 2026 (considerando a EC 136, que excluiu os precatórios do limite de despesa do arcabouço). As projeções são da IFI. Esses últimos percentuais, criticados por serem muito baixos, ainda assim são maiores do que os vigentes durante o teto de gastos no período após a pandemia. Segundo Pires, a tendência da proporção de cobertura da regra fiscal é parecida no teto de gastos e no novo arcabouço fiscal. A cobertura tende a cair, com as regras ao longo do tempo perdendo eficácia à medida que os governos vão retirando alguns itens do seu escopo.
Borges destaca, como exemplo do crescimento de despesas fora da regra, o Fundeb, que era de 0,2% do PIB entre 2011 e 2020 e deve chegar a 0,6-0,7% do PIB em 2026 (refletindo uma legislação aprovada pelo Congresso em 2020).
As trajetórias da despesa primária total como proporção do PIB após a implementação do teto de gastos e do novo arcabouço fiscal também é parecida, como se pode ver no gráfico 5 a seguir.
Gráfico 5: Despesas primárias (% do PIB)
Fonte: Secretaria do Tesouro Nacional.
Fica claro que, no ano inicial de um novo regramento fiscal, o gasto tende a ser elevado. De 2022 para 2023, com a aprovação da PEC da Transição, a despesa aumentou em 1,5% do PIB. Também se antecipou pagamento de precatórios em 2023, elevando ainda mais o gasto em relação a 2022, o que criou espaço para reduzir a despesa como proporção do PIB em 2024. Já antes da entrada em vigor do teto de gastos em 2017, o governo Temer elevou a despesa primária recorrente em aproximadamente 1% do PIB em 2016, e também teve espaço para reduzi-la no primeiro ano do teto. Dessa forma, faz-se um ajuste fiscal no primeiro ano de um novo regramento fiscal, o que não se consegue repetir no segundo. A partir do terceiro ano, e acompanhando o ciclo eleitoral, o gasto sobe como proporção do PIB.
Mas Pires nota que, sob esse padrão comum, há duas dinâmicas distintas nos dois regimes fiscais que se sucederam. O teto de gastos focava fortemente na contenção de despesas, na aposta de que o PIB cresceria (e ajudaria na dinâmica da dívida) com o ajuste fiscal. Já no novo arcabouço, há maior preocupação com a gestão de demanda e se tenta fazer o ajuste também via crescimento econômico já no momento inicial. “São as diferentes facetas de economia política das regras fiscais”, pontua o economista.
Os economistas lembram, em termos mais gerais, que avaliar a política fiscal apenas pela regra fiscal em nível federal é absolutamente insuficiente. Há as dificuldades do descontrole das finanças subnacionais, a claudicante gestão de empresas estatais (vide o caso dos Correios) e dos ativos e passivos do setor público – neste último caso, como os precatórios e o passivo previdenciário. “É fundamental reduzir os vários vazamentos para que se possa ter uma política fiscal mais consequente”, recomenda Pires.
Recomendações
Pires e Borges, por fim, apresentam algumas sugestões para fortalecer o regime fiscal brasileiro. A primeira delas é justamente a de estabelecer critérios, princípios e limites para as despesas que devem ficar fora da regra. A modernização da Lei de Responsabilidade Fiscal (LRF) deve fortalecer a gestão das contas públicas, sobretudo de estados e municípios, e – como lembra Borges – ampliar a responsabilização do Congresso Nacional. Neste segundo caso, é preciso fazer valer o princípio de que não se pode criar despesa ou reduzir receita sem medida compensatória (pela despesa ou pela receita) que restabeleça o equilíbrio fiscal. Borges lembra episódios como a extinção da CPMF no final de 2007 (com perda de arrecadação recorrente de 1,2% do PIB) ou a já mencionada ampliação do Fundeb, medidas aprovadas pelo Congresso sem qualquer compensação.
Outras medidas recomendadas pelos pesquisadores do FGV IBRE são a de aperfeiçoar a gestão da renda de recursos minerais (tema tratado em Cartas do IBRE anteriores), o fortalecimento do controle fiscal das empresas estatais e o estabelecimento de critérios – a partir de legislação específica – para a gestão de fundos públicos. Aos dois anos de vigência do novo arcabouço fiscal, o desafio não é o de reinventar a roda, substituindo as regras atuais, mas sim avançar no caminho de um regime fiscal flexível e crível, que dê sustentabilidade de médio e longo prazo à dívida pública e ajude a política monetária na gestão do ciclo econômico.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de fevereiro de 2026 da revista Conjuntura Econômica