2027 não será um “Deus nos acuda” fiscal, mas diversos problemas permanecem no cenário à frente
Luiz Guilherme Schymura, pesquisador do FGV IBRE e doutor em Economia pela FGV EPGE
A retirada da Medida Provisória 1.303/2025 da pauta da Câmara representou um significativo revés para a estratégia fiscal do governo. A MP apertava as condições para fazer compensações tributárias, e ampliava ou criava tributação sobre títulos e fundos isentos, bets, fintechs, e juros sobre capital próprio (JCP).
Porém, mesmo com a queda da MP 1.303, as outras peças legislativas apresentadas pela equipe econômica para garantir o respeito às regras fiscais de 2026 e 2027 devem permitir o cumprimento do limite de despesa do arcabouço fiscal até pelo menos 2028, e, ao menos, alcançar o piso da meta de saldo primário até 2027, se aprovadas como estão. Dessa forma, o conjunto de medidas – atualmente em diferentes etapas do processo de tramitação e aprovação – deve afastar o fantasma de shutdown em 2027, primeiro ano de um novo mandato presidencial. A incerteza fiscal gerada por esse possível evento ainda preocupa parcela dos analistas e do mercado financeiro.
Esses são os resultados das projeções do modelo fiscal de médio e longo prazo elaborado por Manoel Pires e Bráulio Borges, pesquisadores do FGV IBRE e responsáveis pelo Centro de Política Fiscal e Orçamento Público do IBRE. O modelo busca adaptar para o Brasil a metodologia do CBO, a secretaria de projeções orçamentárias vinculada ao Congresso dos Estados Unidos. Assim, as projeções sempre levam em conta a legislação vigente. A base das projeções de Pires e Borges é o Relatório de Receita e Despesa do quarto bimestre de 2025, da Secretaria do Tesouro Nacional, que foi divulgado em setembro.
Adicionalmente, o modelo dos pesquisadores explicita as principais indexações, vinculações e regras orçamentárias, e estima a receita nos seus diferentes conceitos, que são importantes por fazerem parte de distintas regras fiscais: receita total (RT), receita líquida (RL), receita líquida de impostos (RLI), receita corrente líquida (RCL) e receita líquida ajustada (RCA). O modelo leva em conta projeções das rendas do petróleo e utiliza o cenário macro exógeno do Relatório Focus, sistema do Banco Central de coleta de estimativas do mercado.
Além da MP 1.303, as medidas apresentadas pelo governo na sua estratégia fiscal para os próximos anos incluem o projeto de lei complementar (PLP) 182, de redução linear dos gastos (isenções) tributários, o projeto de lei (PL) 1.087/2025, que amplia a faixa de isenção do Imposto de Renda e institui a alíquota mínima para os muito ricos, e a emenda constitucional (EC) 136, que muda o regramento do pagamento de precatórios. O PLP ainda está por ser votado, o PL 1.087 já foi aprovado na Câmara e agora tramita no Senado, e a EC 136 já foi aprovada nas duas Casas, promulgada e está em vigor.
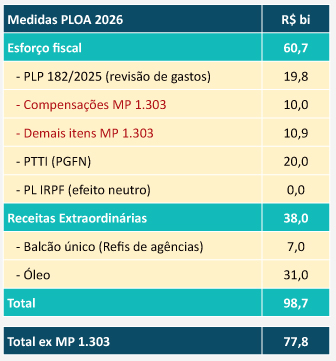
Afora essas medidas, também constam do esforço fiscal ligado ao Projeto de Lei Orçamentária Anual (PLOA) de 2026 mudanças nas transações tributárias (PTTI/PGFN) e receitas extraordinárias de Refis e de petróleo (sendo esta última totalmente assegurada). O esforço fiscal, num total de R$ 98,7 bilhões (ou, por enquanto, de R$ 77,8 bilhões, com a queda da MP 1.303), pode ser visto em seus componentes na tabela 1 a seguir. Os itens relativos à MP 1.303 estão em vermelho, já que ela foi derrubada.
Tabela 1: Esforço fiscal previsto no PLOA 2026
Fonte: PLOA 2026.
Pires nota que o valor total dessas medidas fiscais tende a causar ceticismo nos analistas, por ser muito alto, e por haver risco de superestimação do resultado ou de não aprovação de medidas, como no caso da MP 1.303. Por outro lado, acrescenta o analista, o esforço fiscal embutido nos PLOAs de 2024 e 2025 para cumprir o regramento das contas públicas foi de, respectivamente, R$ 167,63 bilhões (1,4% do PIB) e R$ 134 bilhões, ou 1% do PIB. Já os R$ 98,7 bilhões do PLOA 2026 correspondem a 0,7% do PIB. Assim, esse último valor já representa redução em relação aos dois anos anteriores. Adicionalmente, Pires nota que o governo foi mais tempestivo na adoção de medidas para possibilitar o cumprimento das regras fiscais em 2026 e 2027, comparado ao ocorrido nos dois primeiros anos deste mandato. Possivelmente, nota o pesquisador, prevaleceu a ideia de que era importante antecipar a solução desses problemas para melhorar o cenário fiscal.
A EC 136 determina que o pagamento de precatórios seja totalmente retirado do limite de gasto do arcabouço fiscal a partir de 2027. Hoje, o volume de precatórios a pagar anualmente está em torno de R$ 110-120 bilhões, sendo que algo como R$ 50-60 bilhões é contabilizado no limite de despesa e no resultado primário, e o restante é excluído de ambas as regras. Em 2027, a exclusão de todos os precatórios do limite de gasto não vai criar espaço adicional de despesa, porque o limite será subtraído do valor dos precatórios que deixarão de ser incluídos. Já no caso do resultado primário, o impacto será concreto, já que os precatórios que hoje estão incluídos nas contas primárias (R$ 50-60 bilhões) serão excluídos, e apenas 10% dos precatórios totais (10% de R$ 110-120 bilhões) serão incluídos. Em 2028, essa inclusão passa a ser de 20%, em 2029 de 30%, e assim por diante, até 100% dos precatórios serem incluídos no resultado primário dentro de dez anos.
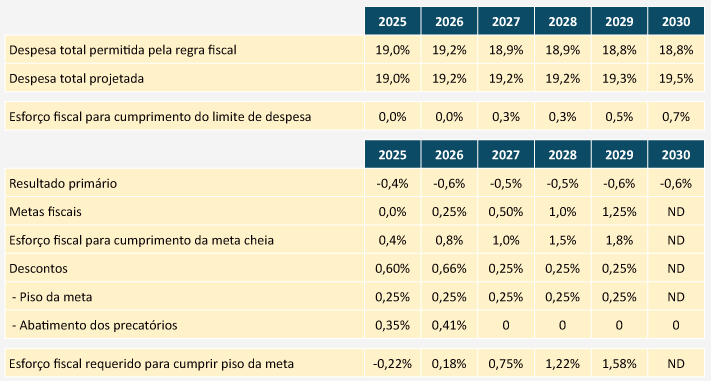
O exercício com o modelo de projeções fiscais realizado por Pires e Borges tem duas etapas. Na primeira, desconsidera-se todo o conjunto de medidas do esforço fiscal relacionado ao PLOA 2026, que foi descrito acima. Neste caso, o modelo chega aos resultados apresentados na tabela 2, a seguir.
Tabela 2: Cumprimento das metas - cenário-base
Fonte: Centro de Política Fiscal e Orçamento Público do FGV IBRE.
Esses resultados, na parte referente ao primário, partem do saldo projetado e das metas fiscais oficiais. A diferença entre os dois é o esforço fiscal para cumprimento da meta cheia. A partir daí, desconta-se desse esforço 0,25% do PIB, já que há um limite de tolerância para baixo de até esse valor; e as mudanças na contabilização dos precatórios da EC 136. O resultado é o esforço fiscal requerido para cumprir o piso da meta, última linha da tabela. Se for negativo, indica folga. Se for positivo, indica um gap que exige medidas adicionais.
Nota-se na tabela 2 que, em relação ao limite de despesa do arcabouço fiscal, o problema só surge em 2027, quando se projeta um excesso de despesa de 0,3% do PIB. Já no resultado primário, o problema para cumprimento do piso da meta surge em 2026 (0,18% do PIB a menos do que o necessário) e cresce fortemente nos anos seguintes, sendo que o gap é de 0,75% do PIB em 2027.
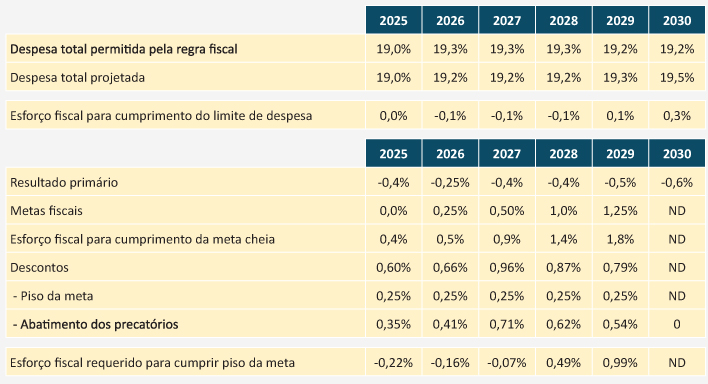
A segunda etapa do exercício realizado pelos pesquisadores do FGV IBRE é projetar os resultados fiscais levando em consideração o pacote de esforço fiscal descrito acima, com exceção da MP 1.303, que foi derrubada (o governo pensa em reapresentar partes da MP 1.303, mas isso não foi levado em conta no exercício dos pesquisadores). Em relação ao PL 1.807 do Imposto de Renda, considera-se que o efeito estático é neutro – a isenção é compensada pelo imposto mínimo –, mas há um efeito expansionista sobre o PIB da medida, com multiplicador de 1,4. Os resultados das projeções nesse cenário alternativo podem ser vistos na tabela 3 a seguir.
Tabela 3: Cumprimento das metas - cenário alternativo
Fonte: Centro de Política Fiscal e Orçamento Público do FGV IBRE.
Como se nota, o cumprimento do limite de despesa acontece até 2028, e em 2029 há um gap de apenas 0,1% do PIB. A despesa total projetada permanece a mesma do cenário anterior (que desconsidera o esforço fiscal), mas a despesa total permitida pela regra fiscal aumenta a partir de 2026. A razão é que a regra da despesa é vinculada à receita, que cresce com medidas como o PLP 182, de redução linear dos gastos tributários.
Mas o efeito maior do pacote de medidas é sentido na meta de resultado primário. Em 2026, sai-se de um gap de 0,18% do PIB para uma folga de 0,16% entre o cenário sem e com o pacote fiscal. Em 2027, vai-se de um gap de 0,75% do PIB para uma folga de 0,07% do PIB. Apenas em 2028 volta a haver um gap para o cumprimento do primário, a exigir novas medidas fiscais. Em 2026, a melhora vem basicamente das medidas pelo lado da receita. Nos precatórios, mesmo se mantendo ainda a regra atual, há um ganho de 0,06% do PIB na parcela que fica de fora do primário.
Já em 2027, com a retirada de 90% dos precatórios do primário, o ganho é de 0,2% do PIB. A partir de 2028, a retirada dos precatórios diminui gradativamente, ao ritmo de 10% ao ano, como já mencionado. Isso explica, na tabela, porque o “abatimento dos precatórios” cai a partir de 2028.
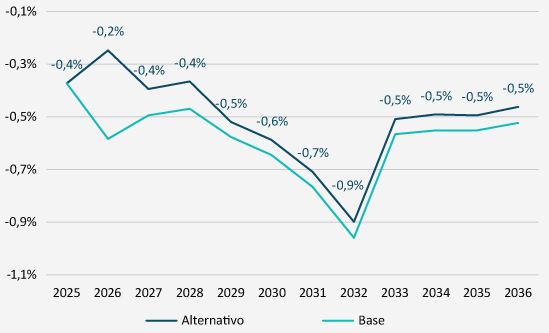
No gráfico 1, a seguir, pode-se notar que a diferença entre a trajetória de resultados primários do cenário antes do pacote fiscal (“cenário-base”) e depois (“cenário alternativo”) é pequena em quase todos os anos, de cerca de 0,1% do PIB. A diferença só é maior em 2026, quando há a receita extraordinária de petróleo. De toda forma, fica evidente que a diferença nos “descontos” (ver as duas tabelas anteriores) nos dois cenários é em boa parte responsável pela melhora significativa em termos de cumprimento da meta de resultado primário.
Gráfico 1: Projeções de Resultado Primário
Fonte: Centro de Política Fiscal e Orçamento Público do FGV IBRE.
As projeções do modelo de médio prazo dos pesquisadores do IBRE, levando em conta a estratégia fiscal do governo, mostram que 2027 não será o “Deus nos acuda” das contas públicas, como projetam alguns analistas. Mas Pires traz diversos pontos de cautela em relação a uma interpretação muito otimista desses cenários.
Em primeiro lugar, o que foi possibilitado foi o cumprimento das regras fiscais, mas o impacto das medidas na trajetória da relação entre a dívida pública e o PIB – o indicador mais sensível de solidez das contas públicas – é bem menor.
Adicionalmente, a queda da MP 1.303 traz uma série de problemas. Do ponto de vista orçamentário, o governo deve encontrar uma nova fonte de receita para que o PLOA seja aprovado com a meta fiscal indicada. Na parte fiscal, o cenário do modelo do IBRE não mudou muito ao retirar a MP 1.303, porque a projeção de ganho fiscal dos pesquisadores, de R$ 10,96 bilhões, já era bem inferior à projeção de R$ 19,56 bilhões do governo. Por outro lado, a queda da MP 1.303 conturbou o cenário político e lançou significativa sombra de dúvida sobre a aprovação das outras medidas que ainda tramitam no Congresso.
E, finalmente, a caminho de um ano eleitoral, surgem outras pressões potenciais sobre o orçamento, como as propostas de retirada da Defesa das metas (R$ 5 bilhões) e do Programa Tarifa Zero, de tarifas gratuitas de ônibus municipais, ainda sem estimativa de custo, mas que com certeza não sairá barato em termos das contas públicas. Nesse sentido, as despesas criadas fora das regras fiscais têm crescido, o que tem levado a várias críticas de especialistas. Recentemente, o Tribunal de Contas da União fez alguns alertas ao governo sobre como o arcabouço fiscal deve ser implementado, chamando a atenção para a necessidade de o governo mirar o centro da meta. Como se vê, apesar de vários esforços empreendidos para resolver o problema das contas públicas, ainda há um longo caminho pela frente.
Clique aqui para baixar o PDF original.
O texto é resultado de reflexões apresentadas em reunião por pesquisadores do IBRE. Dada a pluralidade de visões expostas, o documento traduz minhas percepções sobre o tema. Dessa feita, pode não representar a opinião de parte, ou da maioria, dos que contribuíram para a confecção deste artigo.
Publicada na edição de novembro de 2025 da revista Conjuntura Econômica