“Se estados e municípios não puderem investir, entraremos em uma armadilha”, afirmam Carin Deda e João Carlos Marques, do Tesouro do Paraná
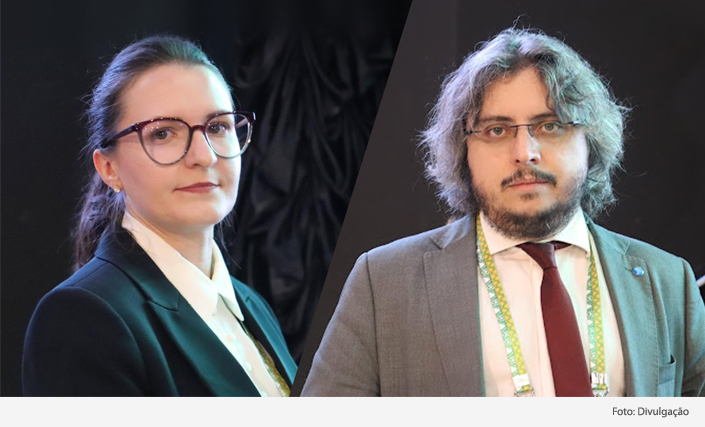
Por Solange Monteiro, do Rio de Janeiro
Nesta conversa para o Blog da Conjuntura, Carin Deda e João Marques, diretora e diretor adjunto do Tesouro do Paraná, analisam a evolução do investimento nos estados brasileiros e defendem regras fiscais nacionais orientadas para o desenvolvimento regional.
Em artigo publicado no site do Comitê Nacional de Secretários da Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz), vocês sugerem um contraponto à Carta do IBRE de junho, em que pesquisadores alertam para o papel de estados e municípios no desequilíbrio das contas públicas, e para os riscos de uma descentralização fiscal desordenada. Qual sua defesa?
Carin Deda – Nos últimos anos, os entes subnacionais são os que têm guiado os investimentos, consequentemente, o crescimento econômico do país. Enquanto a União manteve uma média anual de investimentos estável no patamar de R$ 60 bilhões na década até 2024, o volume de investimento estadual saltou de R$ 48 bilhões no pré-pandemia para mais de R$ 104 bilhões em média no período entre 2020 e 2024. Também mostramos que, entre 2015 e 2024, com exceção de 2020, o esforço de investimento dos estados foi maior que o da União: enquanto os estados registraram uma trajetória crescente em relação à receita corrente líquida (RCL), mantendo uma média anual acima de 8% da RCL, o percentual investido pela União foi declinante, e menor, com uma média de 4,8% da RCL.
João Carlos Souza Marques – Em que pese concordarmos com o diagnóstico da Carta do IBRE, de que o saldo de caixa favorável observado pelos estados nos últimos anos se deu por fatores conjunturais que contribuíram para a arrecadação, o fato é que esse saldo está sendo direcionado na maior parte para investimento, e não para o crescimento das despesas correntes, muito embora estas também estejam crescendo. Em outro artigo, ilustramos como esse aumento de gastos dos governos estaduais têm gerado um melhor resultado como multiplicador do PIB do que a União: enquanto o aumento do gasto público estadual gerou um impacto de 0,6 ponto percentual no PIB em 2024 – graças exatamente a esse direcionamento para os investimentos –, o efeito do gasto da União foi negativo em 0,3 ponto percentual. No caso da União, vale lembrar que algumas despesas, como pagamento de juros da dívida e precatórios, não contribuem positivamente para esse multiplicador. Então, o que buscamos destacar é que não se trata apenas de os estados gastarem mais em valores absolutos em relação à receita corrente líquida, mas de gerar um impacto multiplicador do PIB muito maior.
Em sua avaliação, em que medida as regas em nível federal colaboram ou comprometem a boa gestão fiscal dos estados?
Carin – O que temos defendido é que a política fiscal regional deve ser integrada à formulação da política econômica nacional. Hoje falta coordenação em âmbito federativo, e as regras nacionais para a política fiscal dos entes subnacionais muitas vezes prejudicam os estados. Um exemplo é o do Propag, programa de renegociação de dívidas de estados junto à União. Ele traz uma limitação igualmente idêntica para entes desiguais. Veja, uma obrigação para quem quiser aderir é se submeter ao teto da despesa primária. Então, se tenho caixa, e não devo direcionar para o gasto corrente, tampouco posso investir. Isso ocorre também com diversos estados que estão em boas condições fiscais e a dívida controlada. Eles podem querer aderir a melhores condições de pagamento para dívida, o que é muito bom para a gestão, mas ficam submetidos aos mesmos tetos e condições de todo mundo, o que acaba se tornando um empecilho para essa adesão e restringindo o investimento público, por exemplo.
Observe ainda o caso da Capag (nota atribuída pelo Tesouro Nacional aos estados, que define a possibilidade de obtenção aval da União para contratar crédito). Hoje a maioria dos estados registram geração de caixa, têm uma oportunidade para investir, mas por questões de temporalidade não têm margem de poupança corrente. Ou seja, esses entes criaram um colchão de liquidez para investir, mas quando direcionam recurso para investimento, impactam o resultado primário, que é outro indicador fiscal. O resultado primário são as receitas primárias, menos as despesas primárias. Ele é medido no exercício corrente; já o caixa vem de anos anteriores. Então, o que temos visto nesses últimos cinco anos é uma mudança na evolução do resultado primário. Enquanto até 2021, no agregado dos estados, havia um resultado primário crescente, a partir de 2022 ele passa a ser decrescente, com uma certa estabilidade em 2024, mas em níveis inferiores aos de 2019, antes da pandemia. Ou seja, os indicadores se contrapõem. Na falta de que os instrumentos fiscais tenham flexibilidade para lidar com o investimento, para evitar depreciar o resultado primário, o caminho seria queimar o caixa com despesas financeiras, tais como amortizações extraordinária e juros da dívida pública, o que nem sempre é melhor, depende muito da estrutura e nível do endividamento do ente.
João – Em resumo, o que temos destacado é que as despesas correntes já contam com vários limitadores dentro das regras fiscais, mas agora passamos por um período em há uma limitação também do investimento. O ideal é que tenhamos regras fiscais que estabeleçam o controle das despesas de caráter continuado, sem prejudicar o investimento. Se os estados e municípios não puderem investir, entraremos em uma grande armadilha.
Como avaliam as mudanças advindas com a reforma tributária do consumo e o estabelecimento do IVA Dual?
João – O fato é que há muito debate sobre a reforma tratando da tributação em si, mas fala-se pouco do impacto na área financeira dos estados. A gestão dos recursos em si mudará muito com a reforma tributária. Os Tesouros estaduais têm buscado levar essa discussão no âmbito nacional. A primeira se trata dos incentivos fiscais, e qual instrumental teremos para pensar em estratégias de desenvolvimento de fomento, o que conseguiremos fazer com a disponibilidade de caixa que teremos, pensar em outros mecanismos de financiamento das empresas e atração de investimentos. A gente sabe que há um problema de competitividade do Brasil, não só entre estados em si, e precisamos pensar como resolvê-lo. Em regiões como o Nordeste, o Norte e o Centro-Oeste há fundos constitucionais de financiamento, que são uma fonte que pode receber algum reforço. No Paraná, estamos construindo um mecanismo estratégico que será anunciado pelo governador em breve e que deverá auxiliar a mitigar essas questões.
Outra questão que ainda não conseguimos equacionar é como se dará a administração da receita tributária dos entes subnacionais no âmbito da reforma tributária. O comitê gestor receberá toda a arrecadação e ficará com ela por quanto tempo? A rentabilidade na gestão desses valores hoje é um ativo importante para os estados, e isso não está no debate de forma transparente. A depender da grandeza de cada estado, trata-se de serviços financeiros que hoje podem inclusive serem vendidos para os bancos e suas aplicações financeiras rendem recursos significativos, que que ultrapassa a casa dos bilhões de reais em alguns entes subnacionais.
Carin – De fato, é muito relevante olhar a reforma tributária pela ótica dos Tesouros, , pois se trata de uma reforma que também é fiscal. A reforma irá afetar significativamente a capacidade dos entes de fazer gestão fiscal, mas as regras existentes não estão sendo atualizadas. Quando vou falar em métricas fiscais, como por exemplo as da Lei de Responsabilidade Fiscal (LRF), mesmo diante da perda de autonomia dos entes não há discussões para ajustá-las. Esse debate precisa vir à tona e com ele deve-se aproveitar a janela e ajustar regras que possuem inconsistências com a realidade federativa. Olhando como acadêmica, mas também vivenciando na prática a rotina da política fiscal, o ponto no qual sempre insisto é o de que não podemos permanecer com regras iguais para os desiguais. Não devemos parametrizar: limites em percentuais fixos e iguais de gastos com pessoal e dívida para todo mundo, por exemplo. Isso produz, em alguns casos, um incentivo perverso no gasto com pessoal. Tinha muitos municípios que gastavam abaixo do limite de 50% da RCL e passaram a trabalhar com o teto como meta. São mais de 5,5 mil municípios, a heterogeneidade do Brasil é grande, então não posso tratar igual os desiguais.
João Carlos – Outro elemento para o qual buscamos alertar é que temos que olhar para a execução da política fiscal no nível regional para pensar a atividade econômica, a inflação e, principalmente, a política monetária nacional. Hoje, enquanto os estados estão direcionando seus gastos para investimento, temos uma Selic elevada, que mitiga os efeitos econômicos desse movimento.
Fazemos uma crítica forte porque há um descolamento grande da política monetária, que é conduzida pelo Banco Central exclusivamente e com foco específico nas metas de inflação e não considera ações dos estados e municÍpios, em um momento em que estão com capacidade para investir mais e pode incentivar o crescimento da economia. A Selic elevada é um freio que atua diretamente em duas frentes: ao mesmo tempo em que reduz esse multiplicador do investimento, também reduz a capacidade de o investimento público alavancar o crescimento, porque o crédito fica mais caro. O pessoal do setor automobilístico e do agronegócio, por exemplo, têm reclamado bastante com os estados, de que não estão conseguindo pegar recurso para investir. Consequentemente, a arrecadação do estado também fica travada. Simultaneamente também há um custo maior também de rolagem da dívida interna dos estados o que encarece o pagamento de juros que diga-se de passagem é uma despesa corrente. Então, destacamos também esse descolamento da política de juros, que não beneficia as estratégias nacionais de crescimento econômico, nem as estaduais e municipais, e hoje está servindo muito mais para financiar o déficit fiscal da União do que para realmente contribuir com o crescimento econômico, posto que União tampouco está conseguindo investir, e seu orçamento mal está conseguindo cobrir suas próprias despesas.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.