Novo PAC: Joísa Dutra, do FGV Ceri, analisa os investimentos previstos para o setor de energia
Joísa Dutra, do FGV Ceri
Por Solange Monteiro, do Rio de Janeiro
 Como avalia o papel do novo PAC para a agenda do setor elétrico brasileiro?
Com relação à energia, eu diria que o tema é relativamente mais fácil. Independentemente dos dados sobre expectativas versus realização de obras do setor nas versões anteriores do PAC, o que aconteceu de fato desse período para cá é que o governo Lula faz uma reforma no setor de energia, ainda na gestão da então ministra de Energia Dilma Rousseff, que desenhou o arcabouço institucional, legal e regulatório que temos. Esse arcabouço institucional viabilizou muitos investimentos em geração, em transmissão e em distribuição de eletricidade.
A partir principalmente 2005, começamos a ter os leilões de geração do novo Marco (a lei 10.848/2004, que dispõe sobre a comercialização de energia), que passam a dominar a pauta e fazem com que nossa capacidade instalada de geração dobre em relação ao que se tinha, hoje superando o dobro. E essa ampliação não acontece apenas no campo das fontes renováveis; há também investimentos em usinas termoelétricas a gás natural. No caso dos leilões de transmissão, eles já tinham sido desenhados antes, começando em 1999. Com um mecanismo adequado de alocação de riscos, garantia de receita, como no caso dos leilões de transmissão, os investimentos foram viabilizados, salvo por um período a partir de 2016, quando houve um cálculo incorreto dos riscos. Isso se traduziu em um teto de preços que não viabilizava vários dos leilões, e ali a gente teve um problema, pois no início do governo Michel Temer houve uma retração de investimentos da Eletrobrás, mas que também aconteceu na Petrobras. Ambas as empresas estavam muito alavancadas. A Eletrobras fazia investimentos a taxas de juros que à época ficaram conhecidas como “taxas patrióticas”, e quando Wilson Ferreira Jr. entrou para a presidência da companhia decidiu que, enquanto o nível de alavancagem não fosse revisado, não haveria mais participação da Eletrobras em leilões de transmissão. No setor de petróleo ocorreu algo semelhante, começando com o presidente Temer, mas certamente se intensificando na gestão de Roberto Castello Branco à frente da Petrobras, com uma preocupação em revisitar o que eram os investimentos da petrolífera. E, a partir dessa reavaliação, viu-se um reposicionamento, com desinvestimentos naquilo que não era o upstream do petróleo e gás, desinvestimentos em redes de gás tanto de transporte quanto de distribuição, tentativa de se desfazer de petroquímica e de refinarias. Na distribuição a gente também já tinha um arcabouço regulatório relativamente conhecido e estável, as empresas de rede continuaram investindo e a gente teve um programa de universalização bem-sucedido.
Recentemente, temos dois marcos a destacar. Depois de 2016 – nem tanto fruto da regulação, mas ajudada por ela – temos uma desaceleração da descentralização, com a contratação no ambiente livre, principalmente das renováveis variáveis, primeiramente a eólica e logo a solar. Essa expansão mais recente de solar e eólica é algo que também foi visto no restante do mundo. Trata-se de investimentos menores, entrega mais rápida, algo muito friendly para atrair capitais privados – inclusive de fora do Brasil, como é o caso de companhias como Enel, Iberdrola, IBP, que atuavam nas redes e começaram a olhar para esses investimentos. Na sequência, temos um impulso da geração distribuída, e o segundo marco importante, que é a privatização da Eletrobras e suas distribuidoras, a partir de 2016.
Com base neste resumo, pode-se identificar algo que considero que as pessoas em geral percebem pouco, que é o processo gradual – ainda que não linear – de aumento do controle de ativos do setor elétrico para o capital privado a partir da década de 1990. E como isso conversa com o PAC? A contribuição desse cenário é a de que se o Estado souber se coordenar, não houver contratempos com a regulação, e se garantir estabilidade de regras, o programa tende a prosperar. O Brasil é muito bem visto do ponto de vista do seu baixo conteúdo carbônico da matriz energética e elétrica, o que tende a colaborar para o sucesso dos projetos. Não tem ciência de foguete.
Investimentos do Novo PAC previstos para a área de Transição e Segurança Energética
em R$ bilhões
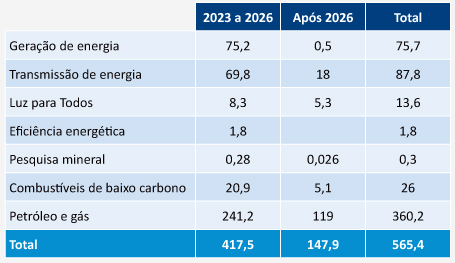
Fonte: Casa Civil.
Como avalia a lista de projetos escolhidos para entrar no programa?
Na geração de eletricidade, vemos muitos projetos de energia solar (R$ 41,5 bilhões de investimentos em 196 projetos de usinas fotovoltaicas), seguidos de eólica (120 projetos, somando R$ 22 bilhões). Isso significa que, dos R$ 75,7 bilhões previstos em geração, mais de 80% estão concentrados nessas duas fontes. Há algo de PCHs (pequenas centrais hidrelétricas), de térmicas renováveis. Uma incógnita que fica é quanto ao papel do gás na matriz. Vemos que térmica a gás representa menos de 10% desses investimentos. Ao mesmo tempo, temos o Ministério de Minas e Energia empenhado em desenvolver o Programa Gás para Empregar, que é uma tentativa de reindustrialização a partir do gás. Resta saber como se pretende viabilizar o maior uso dessa fonte.
De qualquer forma, do ponto de vista de infraestrutura, me parece que não será difícil emplacar os projetos.
No caso do programa Luz para Todos, recentemente o governo identificou 1,2 milhão de pessoas que não estão conectadas à rede. Considero que o governo terá que encontrar uma nova estrutura para poder garantir esses investimentos, que são muito caros e o consumidor não aguenta mais pagar essa conta. O programa prevê um investimento de quase R$ 10 bilhões nos sistemas isolados, o que já não é pouco.
Para a transmissão, para o qual se prevê R$ 87,8 bilhões em investimento, sabemos que a transição energética é intensiva em redes, muitas vezes falha-se em perceber o quanto isso é importante. No Ceri, identificamos, entretanto, que é preciso revisar essa estrutura de integração das renováveis, pois identificamos que hoje já existe certa ineficiência.
Pareceu-me tímido o investimento previso em pesquisa mineral (R$ 300 milhões), dado o papel de minerais críticos para a transição energética. Mas é no setor de petróleo e gás que identifico a grande questão. Estamos às vésperas da COP 28, que atrairá muita atenção, posto que será sediada nos Emirados Árabes. Minha expectativa é de que nesta conferência as empresas de óleo e gás sejam mais arrojadas em suas metas, sentindo sua responsabilidade nessa agenda da transição. Nesse contexto, tenho muita curiosidade em saber qual será a postura do governo brasileiro, que ao mesmo tempo em que se destaca por uma forte pauta ambiental, também demonstra suas intenções na exploração de óleo e gás, tanto na margem Equatorial quanto em descobrir novas bacias. Os investimentos do novo PAC dedicados ao setor (R$ 360,2 bilhões, dos quais menos de 2% são dedicados à descarbonização na Petrobras) deixam claro esse plano.
A revista Conjuntura Econômica tem publicado mensalmente a série “Distopias de Infraestrutura de uma Metrópole”, de autoria de pesquisadores do Ceri, que analisa infraestruturas da região metropolitana do Rio de Janeiro de forma integrada. Em que medida o novo PAC conversa com essas análises?
Uma das coisas que considero que está sendo pensada de forma malcuidada é nosso principal desafio de infraestrutura, que é o dos transportes/ mobilidade urbana. Temos um grande volume de emissões ligado ao setor de transporte. Independentemente até das escolhas que o país está fazendo nessa área – de privilegiar o biocombustível em detrimento da eletrificação – é pensar na conexão desse tema com a pauta do desenvolvimento, como de erradicação da pobreza e de crescimento econômico. O Brasil tem um grande desafio em infraestrutura para garantir dignidade das pessoas que vivem nos centros urbanos e que passam horas e horas dos seus dias em um transporte que não é digno, é caro e não é ambientalmente sustentável. Essa pauta tem problemas inerentes aos desafios do setor de transportes, até mais do que da carbonização. E tem problema na arquitetura institucional, com uma porção de responsabilidades para os municípios dos quais hoje, em sua esmagadora maioria, não são capazes de se desincumbir. São temas que a série trata a partir da realidade do Rio de Janeiro, mas que cabe a outras regiões metropolitanas, por exemplo, na estruturação do seu sistema de transporte público.
Leia aqui o episódio “A (i)mobilidade urbana na Região Metropolitana do Rio de Janeiro”, publicado na Conjuntura Econômica de setembro.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.