“É preciso reduzir as assimetrias competitivas que nós mesmos alimentamos”
Alejandro Wagner, diretor-executivo da Alacero
Por Solange Moneiro, do Rio de Janeiro
 Tal como nas demais regiões do mundo, a indústria do aço da América Latina viu a demanda por seus produtos se recuperar do choque de Covid-19 com força. O aumento do consumo de bens duráveis, deslocado da parte do setor de serviços paralisada pelas restrições ao convívio social, chegou avassaladora para o setor. De automóveis a eletrodomésticos, passando pela construção, máquinas agrícolas e equipamentos para geração de energia eólica, a necessidade dessa matéria-prima foi recuperando espaço e, já no primeiro trimestre de 2021, a produção de aço laminado da região já era 6% superior ao mesmo período de 2020 e 4,1% maior que no primeiro tri de 2019. “O consumo aparente de aço saiu de uma queda de 10% em 2020 – ano em que o consumo no mundo não cresceu nem caiu, especialmente ajudado pelo resultado da China, que iniciou sua recuperação antes do Ocidente – para uma alta de 26% em 2021, o maior registrado globalmente”, afirma o argentino Alejandro Wagner, diretor-executivo da Associação Latino-Americana do Aço (Alacero). Essa alta representou um consumo de 75 milhões de toneladas, enquanto a média de consumo registrada na região entre 2016-19 foi de 66 milhões.
A expectativa do setor é que esse número sofra um ajuste em 2022. “Com o impacto da guerra na Ucrânia nos preços, nossa projeção é de uma queda de 5% nessa demanda, o que ainda a manterá num nível alto em relação à média pré-pandemia”, diz Wagner. Nos primeiros seis meses de 2022, a produção de aço bruto na América Latina ficou 2,3% abaixo do primeiro semestre de 2021 – com queda de 2,8% no Brasil –, e 3,1% abaixo do segundo semestre deste mesmo ano. Além da evolução da atividade, a preocupação da Alacero se concentra do desempenho da indústria regional diante desse crescimento da demanda. Wagner afirma que o nível de participação dos importados no total do consumo aparente de aço na América Latina permanece em torno de 30%, e a ociosidade nas fábricas, em torno de 35%. “Quando o consumo sobe muito, as plantas locais costumam priorizar o abastecimento local, reduzindo o volume de exportações, mas também importando mais para cumprir contratos com os clientes locais”, diz. “Temos capacidade ociosa para atender praticamente toda a demanda da região, a exceção de produtos especiais que não são fabricados aqui. Mas temos questões de custo que impedem essa absorção”. afirma.
Principais produtores de aço do mundo – 2021
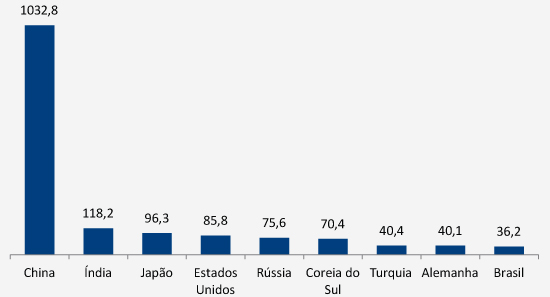
Total mundial = 1.951,2
Total mundial consumo aparente = 1.833,7
Sobreoferta = 117,5
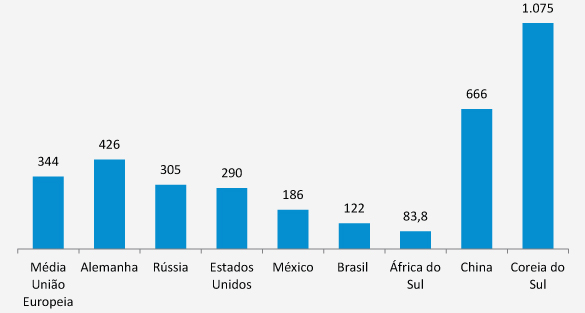
Consumo per capita aparente de aço no mundo
(2021 países e regiões selecionados)
Fonte: Wordsteel.
Wagner divide o problema em componentes externos e domésticos. No caso dos fatores externos, o executivo da Alacero aponta o problema de os importados que chegam à região – predominantemente da China e Turquia –, terem com preços abaixo do mercado. “Hoje a América Latina tem 66 medidas antidumping ativas na OMC, sendo 70% direcionadas à China e quase todas as demais à Turquia. É importante essa defesa diante dos fóruns internacionais, pois cada tonelada que deixamos de produzir é um emprego qualificado a menos”, compara Wagner. Outro elemento destacado por ele é o excesso de capacidade instalada, que dependendo do produto pode chegar, afirma, a 25% da produção atual. “Excesso de capacidade, a preços que não são de mercado, é desestabilizador”, diz.
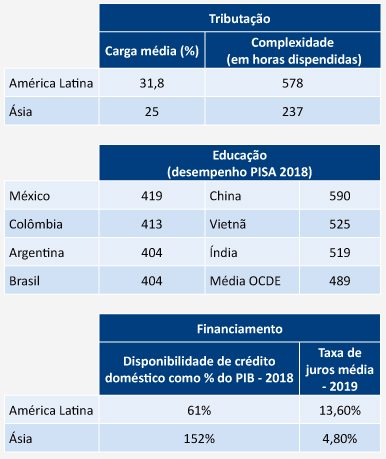
Mas a história não para aí. Wagner ressalta que a região registra um número importante de assimetrias competitivas que também pesam no custo final do produto fabricado na América Latina, e cuja resolução depende apenas de decisões domésticas. “Questões burocráticas, logísticas, de baixo acesso a financiamento e mesmo de baixa qualificação de recursos humanos representam custos impositivos extras”, afirma. Estudo produzido pela Alacero no ano passado traça uma comparação de fatores domésticos que influem na competitividade de latino-americanos e asiáticos. O estudo mostra, por exemplo, que enquanto a carga tributária média observada na região é de 31,8%, na Ásia é de 25%. E que enquanto nos países asiáticos a disponibilidade de crédito como proporção do PIB chega a 152%, na América Latina é de 61%, com uma taxa de juros média três vezes maior. “Para dentro da fábrica, temos uma operação muito competitiva, com uma produção que se equipara a padrões europeus. Mas, da porta para fora, encarece muito, especialmente quando falamos de exportação”, afirma.
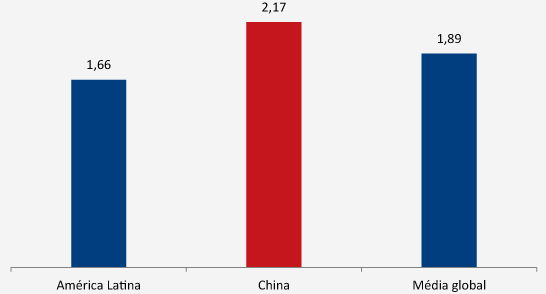
Tal como observado na matéria de capa da Conjuntura Econômica de setembro, para entrar no jogo de revisão das cadeias globais de valor observada diante dos choque da pandemia e da guerra na Ucrânia, o Brasil e demais países da região precisam eliminar velhos entraves à sua competitividade. E, tal como observado pelos especialistas consultados, também no setor de aço conta-se com uma vantagem que pode representar muitos pontos a favor para incentivar essa mudança: a sustentabilidade. “Temos hoje uma pegada de carbono por tonelada produzida muito menor que a mundial, e especialmente que a chinesa”, diz Wagner. Enquanto as emissões de CO2 por tonelada de aço bruto produzida na América Latina são de 1,66 tonelada, a média global é de 1,89 tonelada e, na China, chega a 2,17 toneladas, aponta a Alacero. Para ampliar essa vantagem, Wagner afirma que os países precisam tanto investir em mais geração renovável quanto ampliar o uso de gás natural como combustível de transição. “A reserva de Vaca Muerta, na Argentina, por exemplo, pode abastecer a região duas vezes, quando se trata de capacidade para alimentar altos-fornos”, exemplifica. Outro elemento que conta a favor da produção latino-americana é um maior percentual de uso de sucata. “Essa vantagem é mais difícil de ser conquistada ou ampliada rapidamente, pois depende da troca de altos-fornos, cuja vida útil gira em torno de 40 anos”, afirma. Mas há incentivos para isso. O executivo da Alacero cita o programa lançado pelo presidente americano Joe Biden como parâmetro de boas políticas para incentivar a descarbonizarão do setor. “Ao invés de fornecer subsídios diretos, o governo americano definiu uma taxação do produto fabricado de acordo a sua pegada de carbono. E essa arrecadação volta para a empresa desde que ela invista em processos de descarbonização”, conta.
Assimetrías Competitivas
Em termos de sustentabilidade, entretanto, levamos a dianteira
Emissões de CO2 por tonelada de aço bruto produzida
Fonte: Alacero.
Wagner afirma que, além de ampliar a competitividade do produto latino-americano em nível global, a indústria precisa pensar no potencial de crescimento dentro da própria região. “Comparando outros países, nosso consumo per capita de aço ainda é baixo, o que indica que ainda temos muita infraestrutura para criar, produtos a consumir e, especialmente, muitas plantas de energia renovável para implantar”, conclui.
As opiniões expressas neste artigo são de responsabilidade exclusiva do autor, não refletindo necessariamente a opinião institucional da FGV.